

パランティア(PLTR)株価は割高か?PSR60倍を徹底試算 ── 株価横ばい×業績上方修正で縮んだ倍率と3つのシナリオ【2026年10月】
この記事のポイント
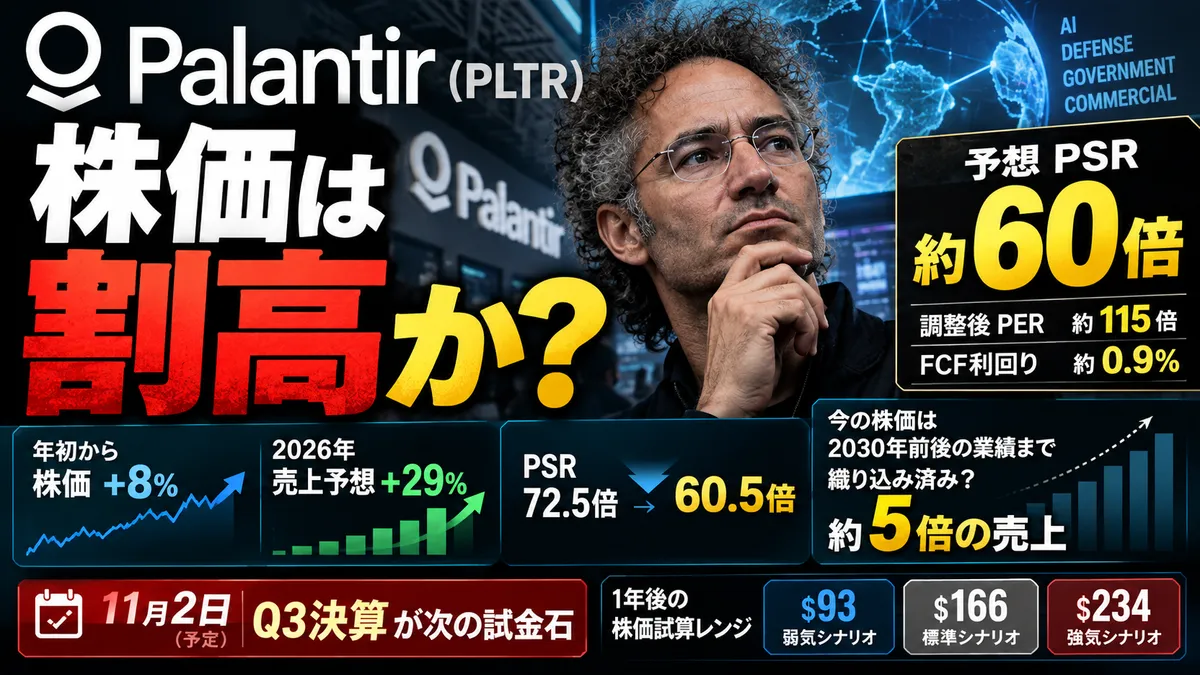
- 結論:伝統的な指標ではなお割高。予想PSR約60倍、調整後PER約115倍(試算)、FCF利回り約0.9%。
- ただし年初から株価+8%に対し、2026年の売上予想は+29%。PSRは72.5倍→60.5倍に縮んだ。
- 今の株価は、売上が2026年の約5倍になる2030年前後の業績まで織り込み済みという計算。
- 次の試金石は11月2日(予定)のQ3決算。1年後の試算レンジは$93〜$234、標準シナリオは$166。
- 株価(10/6終値)$192.07年初来+8.1%
- 時価総額約4,930億ドル希薄化後株数ベース
- 予想PSR60.5倍年初は72.5倍
- FCF利回り0.93%2026年会社予想ベース
結論を1枚で ── 株価は横ばい、売上予想は大幅上方修正
2026年のパランティアは「業績は最強、株価は横ばい」という1年でした。年初からの株価は+8%にとどまる一方、アナリストの2026年売上予想は+29%、2027年予想は+41%も引き上げられています。その差は、株価が売上の何倍かを示すPSR(株価売上高倍率)の低下として表れました。
ただし、縮んだとはいえPSR60.5倍は、どの基準で見ても高い水準です。「良い会社」であることと「今が買い時」であることは別の問題。以下、事業・同業比較・シナリオの順に数字で確かめます。
1事業モデルと稼ぐ仕組み ── 政府とAIをつなぐ「データのOS」
パランティアは、組織の中に散らばったデータを1つにつなぎ、意思決定に使える形にするソフトウェアを売っています。主力は政府・軍向けのGotham、企業向けのFoundry、そして生成AIを業務に組み込むAIPです。
収益の多くは複数年契約で、一度導入されると利用範囲が広がりやすい構造です。既存顧客の支出が1年でどれだけ増えたかを示す売上高ネットリテンション(NDR)は157%。既存顧客だけで売上が1.5倍超になるペースです。ストック売上比率そのものは開示されていませんが、米国商用の残存契約額(RDV)は62.4億ドル(前年比+124%)と、将来の売上の「貯金」が急増しています。
| 項目 | 2026年4〜6月期 | ポイント |
|---|---|---|
| 売上高 | 19.35億ドル | 前年比+93%、前期比+19% |
| うち米国商用 | 7.64億ドル | 前年比+149%(AIPが牽引) |
| うち米国政府 | 8.09億ドル | 前年比+90% |
| うち米国外 | 約3.6億ドル | 前年比約+33%(筆者算出) |
| 売上原価率 | 15.3% | 粗利率は84.7% |
| GAAP営業利益率 | 47% | 前年同期は27% |
| GAAP純利益率 | 55% | 純利益10.6億ドル |
| 調整後FCFマージン | 63% | FCF12.2億ドル |
| 株式報酬費用 | 2.65億ドル | 前年比+66%、売上の約14% |
| Rule of 40 | 155% | 成長率+利益率。40%超で優秀とされる |
出所:Palantir 2026年Q2決算資料(8-K)。米国外売上と原価率は決算書の数値から筆者が算出。
注目は、規模が大きくなるほど成長が加速している点です。普通は売上が増えるほど成長率は鈍りますが、パランティアは前年比+48%→+63%→+70%→+85%→+93%と上がり続けています。会社は2026年の売上予想を81.5億ドル(前年比+82%)に引き上げ、これは同社史上最大の上方修正幅でした。
2注目ポイントと成長シナリオ ── 倍率は桁違い、成長率も桁違い
まず同業のソフトウェア大手と並べてみます。
| 銘柄 | 予想PER | PBR | 予想PSR | 売上成長率 |
|---|---|---|---|---|
| パランティア(PLTR) | 約115倍(2027年:約74倍) | 約50倍 | 60.5倍 | +82% |
| スノーフレイク(SNOW) | 約80〜136倍 | 約40倍 | 約15〜18倍 | +29〜33% |
| データドッグ(DDOG) | 約106倍 | — | 約15.9倍 | 約+28% |
| サービスナウ(NOW) | 約27倍 | 約7倍 | 約7.3倍 | 約+21% |
| クラウドストライク(CRWD) | 約73〜93倍 | — | — | 約+22% |
PLTRは10月6日終値・希薄化後株数ベースの筆者試算(PERは2026年調整後EPS予想1.67ドル、2027年は売上予想123億ドル×Q2の調整後純利益率で試算)。他社は各種比較サイトの参考値で、時点・算出方法が異なります。
PSRで見ると、パランティアの60.5倍はデータドッグやスノーフレイクの約4倍、サービスナウの約8倍です。ところが、PSRを売上成長率で割った「成長1%あたりの倍率」で比べると、パランティアは0.74、データドッグは0.57、スノーフレイクは0.55。成長率を考えれば、プレミアムは「4倍」ではなく「1.3倍程度」に縮みます。
ただし、この比較には落とし穴があります。今の+82%成長がこの先何年続くかで答えが変わるからです。成長率が30%台に落ちた瞬間、PSR60倍を支える根拠は消えます。
追い風
- 「AI主権」需要:自社データを外部AIの学習に使われたくない政府・企業の需要。CEOのカープ氏はこれを成長の柱に掲げています。
- 国防費・政府DX:米陸軍との10年・最大100億ドルの契約(2025年)など、政府案件は長期で積み上がります。
- 米国商用の爆発:Q2の米国商用TCV(契約総額)は21.3億ドルで前年比+153%。受注が売上に先行しています。
リスク要因
- バリュエーション:期待値が高すぎるため、好決算でも株価が下がることがあります。実際、売上予想を上回り続けた2026年上半期に、株価は高値から最大48%下落しました。
- 株式報酬による希薄化:株式報酬は前年比+66%。調整後の利益やFCFには含まれないコストです。株式報酬を差し引くと、P/FCFは約107倍から約135倍に上がります(年率換算の試算)。
- 米国・政府への集中:売上の8割超が米国。米国外の成長は約+33%と、米国の+115%に比べて鈍いままです。
- 競合:企業向けではマイクロソフトのFabricやスノーフレイクとも競合します。
AI投資の「実需と期待のずれ」は、Nvidia決算に見るAIインフラ投資の現在地でもインフラ側から整理しています。
3今後の株価インパクト ── 株価は「何年先」まで織り込んでいるか
時価総額約4,930億ドルを、成熟企業並みのPER30倍で説明するには、純利益が約164億ドル必要です。純利益率を40%と置くと、必要な売上は約410億ドル。2026年の売上予想の約5倍です。
年45%成長が続いても到達まで約4.4年、年50%でも約4.0年かかります。つまり、今の株価は2030年前後の業績を前借りしている計算です。逆に言えば、この成長を続けられるなら、今の株価は「割高ではなかった」ことになります。
強気・標準・弱気の3シナリオ(約1年後)
2027年の売上と、その時点で市場が付けるPSRの組み合わせで試算しました(株数は年1%の希薄化を想定)。
2027年売上135億ドル(+66%)。成長が衰えず、PSR45倍を維持。現在比+22%。
市場予想どおり123億ドル(+51%)。成長の鈍化に合わせPSRは35倍に低下。現在比−14%。
成長が+35%に急減速し、売上110億ドル。PSRは22倍まで剥落。現在比−51%。
ポイントは、市場予想どおりの「標準」でも株価は約14%下回る試算になることです。今の$192を1年後も保つには、2027年の売上123億ドルを達成したうえで、PSR約40倍を維持する必要があります。今の株価は、市場予想を「上回り続けること」を前提にしています。
注意すべきイベント
パランティアは2020年上場のため、IPO銘柄のようなロックアップ解除はありません。代わりに、次のイベントが株価を動かします。
| 時期 | イベント | 見るポイント |
|---|---|---|
| 11月2日(月)予定 日本時間11月3日早朝 | Q3決算発表 | 会社予想21.6億ドルをどれだけ上回るか、通期予想の再上方修正の幅 |
| 随時 | 経営陣の株式売却 | カープCEOやティール氏は決算前にも定期的に売却。恒例のため影響は限定的との見方が多い |
| 四半期ごと | 株式報酬・希薄化 | 希薄化後株数が増えるペース(Q2は約25.7億株) |
| 2027年2月上旬(例年) | Q4決算・2027年見通し | 2027年の売上予想が市場予想123億ドルを上回るか |
Q3決算日は10月上旬時点の市場予定日。会社の正式発表で変わる可能性があります。
4この銘柄に投資するなら ── 米国株に強い証券会社を比較
パランティアは米国株なので、米国株を扱う証券会社で1株から買えます。10月6日の株価なら1株約2万9,000円前後(1ドル150円換算)です。主要ネット証券の売買手数料はほぼ横並びのため、為替手数料とNISA対応で選ぶのが近道です。
| 証券会社 | 米国株の売買手数料 | 為替手数料 | 特徴 |
|---|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | リアルタイム為替は0円 | NISAなら売買手数料0円。取扱銘柄数は5,000超 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | リアルタイム為替は0円 | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 買付時0円/売却時25銭 | 時間外取引や分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 円⇔ドル両替は0円(円貨決済は25銭) | NISAなら売買手数料0円。電話サポートが手厚い |
| moomoo証券 | 低水準(最新条件は公式サイトで確認) | 各社と同水準 | 米国株の情報ツールと取扱銘柄数が強み |
手数料はいずれも税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
業績と株価がすれ違う銘柄は、シリーズ「良い会社・悪いタイミング」で継続して取り上げています。米国株全体の流れは米国株2026年上半期の振り返りもあわせてどうぞ。
まとめ ── 良い会社、でも「買い時」かは別問題
- ▸業績は文句なし。売上+93%、純利益率55%、規模が大きくなるほど成長が加速している。
- ▸上方修正で割高感は縮んだ(PSR72.5倍→60.5倍)が、伝統的な指標ではなお割高。FCF利回りは約0.9%。
- ▸株価は2030年前後の業績まで先取り済み。市場予想どおりの成長では、株価は伸びにくい計算。
- ▸次の試金石は11月2日予定のQ3決算。「予想を上回り続ける力」が健在かを確かめてからでも遅くはない、というのが筆者の見方。
出典と注意
Palantir 2026年Q2決算資料(8-K、2026/8/3)、TIKR(10/2)、同花順(10/7)、Benzinga(決算予定日)、Zacks・tickflow・vcpscanner(同業比較)、各証券会社の公表情報・比較サイト(2026年6月時点)。株価・倍率・シナリオはいずれも2026年10月6日終値と公開情報をもとに筆者が算出した試算で、将来の結果を保証するものではありません。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事

本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。