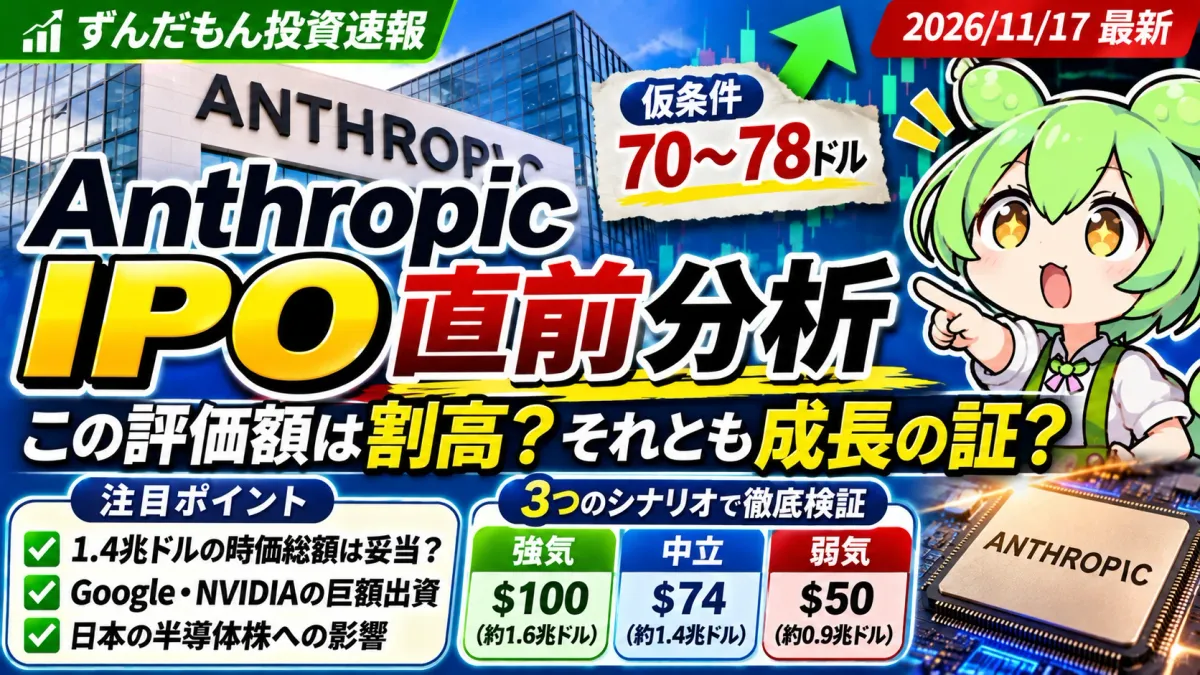
【Anthropic(ANT)IPO直前分析】仮条件70〜78ドルは割高?1.4兆ドル評価と巨額赤字、初値3シナリオを検証【2026年11月17日】
この記事のポイント
- 結論:Anthropic(ANT)の仮条件は1株70〜78ドル。上限78ドルなら完全希薄化ベースの株式価値は約1.404兆ドル(報道)で、10月末のrun-rate売上810億ドルの約17.3倍、1〜9月実績の年率換算では約31.7倍。売上の勢いは本物だが、安くはない。
- 2026年1〜9月の売上高は332億ドル、純損失は1,040億ドル。ただし純損失には公正価値の変動など現金が出ていかない項目が含まれ、営業キャッシュフローは+66億ドルの黒字。「9か月で1,040億ドルを燃やした」わけではない。
- IPOの募集総額は上限78ドルで643.5億ドル(新株+既存株主の売出)。これとは別に、Google・NVIDIA各100億ドルなど7社が計260億ドルの議決権なし株(Class N)を私募で引き受ける。募集総額は時価総額ではない。
- 初値の感応度は強気100ドル(約1.8兆ドル)/中立74ドル(約1.33兆ドル)/弱気50ドル(約0.9兆ドル)。価格決定は11月18日、取引開始は19日の見込み(いずれも報道ベース・未確定)。
- 仮条件(11/17 S-1/A)70〜78ドル中央値74ドル・未確定
- 上限での株式価値(報道)約1.404兆ドル完全希薄化ベース
- 1〜9月の売上/純損失332億/1,040億ドル営業CFは+66億ドル
- 10月末のrun-rate売上約810億ドル年換算値で実績ではない
1Anthropic IPOの最新条件【11月17日SEC修正届出】
11月17日(米国時間)、アンソロピック(Anthropic)はSECに上場目論見書の修正版(Form S-1/A、修正第3号)を提出しました。11月10日の修正第2号で示された仮条件1株70〜78ドルは据え置きで、上場先はナスダック(Nasdaq Global Select Market)、ティッカーはANTです。仮条件と同時私募の中身そのものは11月11日の記事で詳しく整理しました。この記事では、上場直前のいま「この値段は割高なのか」に絞って検証します。
70〜78ドル、8.25億株、Nasdaq「ANT」
| 項目 | 11月17日時点 | 情報の種類 |
|---|---|---|
| 上場先・ティッカー | Nasdaq Global Select Market・ANT | SEC記載 |
| 仮条件 | 1株70〜78ドル | SEC記載 未確定 |
| 募集株数(合計) | 825,000,000株 | SEC記載 |
| うち会社の新株 | 801,351,354株 | SEC記載 |
| うち既存株主の売出 | 23,648,646株 | SEC記載 |
| 引受会社の追加取得オプション | 最大123,750,000株 | 11/10会社発表 |
| 価格決定日・上場日 | 11月18日に価格決定、19日に取引開始の見込み | 報道ベース・未確定 |
出典:Anthropic Form S-1/A(Amendment No. 3、2026年11月17日提出)、Anthropic「Roadshow launch」(11月10日)。日程は報道ベース。
IPO総額と会社の手取りを混同しない
8.25億株に公開価格をかけた金額は「募集総額」で、会社の時価総額ではありません。また既存株主の売出分(約2,365万株)の代金は売った株主に入り、会社の資金にはなりません。
| 公開価格 | 募集総額(新株+売出) | 会社の新株の総額(費用控除前) | 既存株主の売出総額 |
|---|---|---|---|
| 70ドル(下限) | 577.50億ドル | 560.95億ドル | 16.55億ドル |
| 74ドル(中央値) | 610.50億ドル | 593.00億ドル | 17.50億ドル |
| 78ドル(上限) | 643.50億ドル | 625.05億ドル | 18.45億ドル |
筆者計算(株数×価格、端数四捨五入)。会社の新株の総額は手取りではなく、引受手数料・費用を差し引く前の金額。追加取得オプションがすべて行使されると、74ドルで約91.6億ドルが上乗せされる。260億ドルの同時私募は別枠で、この表には含めていない。
2Anthropic時価総額1.4兆ドルは割高なのか
11月10日の報道(TechCrunch)では、仮条件の上限78ドルで完全希薄化ベースの株式価値は約1兆4,040億ドルと試算されています。逆算すると、完全希薄化後の株数はおよそ180億株(1.404兆ドル÷78ドル、筆者推計)。下限70ドルなら約1.26兆ドルです。
ただし「完全希薄化」にどこまで含めるか(株式の各クラス、転換証券、ストックオプション、追加発行など)で数字は変わります。最終目論見書の資本構成表と突き合わせるまでは、1.404兆ドルは報道ベースの目安として扱います。
5月の9,650億ドル評価との比較
5月の資金調達後評価額9,650億ドルとの単純比較で、上限の1.404兆ドルは約45.5%高い水準です。2月のシリーズG(3,800億ドル)からは9か月で約3.7倍。未上場時の評価と上場時の株式価値は、優先株の条件や株数の数え方が違うため完全には同列に並べられませんが、「わずか半年でさらに5割近い上乗せ」を市場が受け入れるかが、最初の試金石です。
run-rate売上810億ドルから計算したPS倍率
株式価値を売上で割った倍率(PSR)は、分母に何を使うかで大きく変わります。
| 分母 | 売上の値 | 1.404兆ドルでの倍率 | 性格 |
|---|---|---|---|
| 10月末のrun-rate | 約810億ドル | 約17.3倍 | 直近の月次水準を年率換算した値。監査済みの通期売上ではない |
| 1〜9月実績の年率換算 | 約442.7億ドル | 約31.7倍 | 332億ドル÷9×12。成長の途中経過を均すため、直近の勢いは反映しにくい |
筆者計算。株式価値は報道の完全希薄化ベース(上限78ドル)。
3売上332億ドルと純損失1,040億ドルをどう読む?
| 指標 | 数値 | 読み方 |
|---|---|---|
| 2026年1〜9月売上高 | 332億ドル | 9か月分の実績 |
| 2026年7〜9月売上高 | 170億ドル | 四半期の実績。1〜6月の合計(約162億ドル)を1四半期で上回った |
| 2026年1〜9月純損失 | 1,040億ドル | 公正価値の変動などを含み、現金の流出と同じではない |
| 2026年1〜9月営業CF | +66億ドル | 本業で現金は流入している |
| 2026年9月末run-rate売上 | 約710億ドル | 直近水準の年換算値 |
| 2026年10月末run-rate売上 | 約810億ドル | 1か月で約100億ドル増 |
出典:Anthropic Form S-1/A(2026年11月17日)。1〜6月の合計は筆者計算(332億−170億)。
純損失と営業キャッシュフローは違う
見出しの「純損失1,040億ドル」を、そのまま「9か月で現金1,040億ドルを燃やした」と読むのは誤りです。営業キャッシュフローは+66億ドルで、本業の現金収支はむしろ黒字です。
差を生んでいるのは、転換証券やデリバティブ、出資者に約束した株式などの公正価値の変動です。会社の評価額が上がるほど、こうした負債の価値が膨らみ、会計上の損失として計上されます。目論見書の報道を取り上げた記事では、2025年の純損失約420億ドルの約8割がこの種の非現金項目でした。今回も評価額の急上昇が損失を押し上げている構図と考えられます。逆に言えば、上場で評価額が固まれば、この損失が今後も同じ規模で続くとは限りません。
計算資源コストと長期契約のリスク
一方で、非現金項目を除けば安心というわけでもありません。AIモデルの学習と推論に使う計算資源(GPU・TPU・クラウド)は長期契約で確保されており、将来の支払い義務として積み上がっています。売上の伸びが鈍ったときに、固定的な計算資源の支払いが重くのしかかる構造です。チェックすべきは、売上総利益率(計算資源の単価が下がっているか)と、営業CFから設備投資・リース支払いを引いた後の現金がどう推移するかです。
4GoogleとNVIDIAの各100億ドル出資、260億ドルの内訳
IPOと同時期に、戦略的パートナー7社が議決権のないClass N株を私募で引き受けます。通常のIPO募集(8.25億株)とは別枠です。
| 参加者 | 同時私募の予定額 | Anthropicとの関係 |
|---|---|---|
| 100億ドル | クラウド(TPU)の供給者・既存の大株主 | |
| NVIDIA | 100億ドル | GPUの供給者 |
| AMD | 25億ドル | GPUの供給者 |
| Broadcom | 10億ドル | カスタム半導体・ネットワーク |
| Micron | 10億ドル | メモリ(HBM) |
| Microsoft | 10億ドル | クラウド・販売チャネル |
| TSMC Partners | 約5億ドル | 半導体の受託製造(TSMC系の投資会社) |
| 合計 | 260億ドル | IPOの完了が条件 |
出典:Anthropic Form S-1/A。各社の金額はS-1/Aの記載を丸めた値で、合計は260億ドル。
- 計算資源の供給者・顧客・出資者が重なる構造には、成長を支える面と、取引が特定の相手に集中する面の両方がある。
- 「260億ドルの出資=半導体メーカーの即時の売上」ではない。実際の設備投資や契約の履行は、各社の決算で別に確かめる必要がある。
- Class N株は議決権がないため、7社が出資しても経営への発言権が直接増えるわけではない。一方で株数は増えるため、希薄化の計算には含めて考える。
5ANT初値の強気・中立・弱気3シナリオ
ここからは予測ではなく、感応度の試算です。報道の「上限78ドルで約1.404兆ドル」から逆算した完全希薄化株数(約180億株)を一定と置き、初値が各水準になったときの株式価値と倍率を並べます。確率は付けません。
高成長が続き、計算コストが改善。AI株の地合いも良好で、初値が仮条件の上限を大きく上回る。
成長への期待と割高への警戒が均衡。仮条件の中央値付近で落ち着く。
競争の激化、粗利の低下、設備投資の負担、市場全体の調整が重なり、公開価格を割り込む。
| シナリオ | 仮想株価 | 74ドル比 | 参考株式価値 | 5月評価比 | run-rate PSR |
|---|---|---|---|---|---|
| 強気 | 100ドル | +35.1% | 約1.80兆ドル | +86.5% | 約22.2倍 |
| 中立 | 74ドル | ±0% | 約1.33兆ドル | +38.0% | 約16.4倍 |
| 弱気 | 50ドル | −32.4% | 約0.90兆ドル | −6.7% | 約11.1倍 |
筆者試算。参考株式価値=仮想株価×約180億株(1.404兆ドル÷78ドルで逆算)。5月評価比は9,650億ドルとの比較、run-rate PSRは10月末の810億ドルで割った値。上場後の実際の完全希薄化時価総額ではなく、公開価格と資本構成が確定したら再計算します。
弱気の50ドルでも、株式価値は5月の評価額をわずかに下回る程度です。言い換えると、中立の74ドルでも未上場時より約4割高い値段を一般投資家が払うことになります。初値が上に飛ぶかどうかより、その後の四半期決算で810億ドルのrun-rateが実績として積み上がるかのほうが、長期の株価には効いてきます。
長期保有なら確認する5項目
- run-rateではなく、四半期の実績売上と成長率
- 売上総利益率・計算資源の単価・調整後営業利益の質
- 営業CFと設備投資・リースなどの将来の支払い義務
- 発行済株式・転換証券・株式報酬(Class N株を含む)による希薄化
- 創業者・信託の議決権と、ロックアップの解除時期
注意すべきイベント
| 時期 | イベント | 見るポイント |
|---|---|---|
| 11月18日(見込み) | 公開価格の決定 | 仮条件の上限超えか、中央値か、引き下げか |
| 11月19日(見込み) | ナスダックで取引開始 | 初値と出来高、最終目論見書の完全希薄化株数 |
| 上場後 | 同時私募260億ドルの実行 | 7社のClass N株取得が完了したか |
| 11月下旬(例年) | NVIDIAの決算 | データセンター需要の見通し、Anthropic向け取引への言及 |
| 上場から最長180日 | ロックアップ解除(原則) | 11月19日上場なら2027年5月中旬。早期解除の条件にも注意 |
| 上場から最長365日 | 共同創業者などのロックアップ解除 | 2027年11月ごろ。売り圧力は断定せず、解除条項を確認 |
日程は報道とS-1/Aの記載にもとづく見込み。シナリオと試算は2026年11月17日時点の公開情報をもとにした筆者の見方で、前提が変われば結論も変わります。投資判断はご自身で行ってください。
6NVIDIAと日本の半導体株への影響
Anthropicの上場は、AIの計算需要が株式市場でどう値付けされるかを示すイベントでもあります。ただし、出資額や調達額をそのまま関連企業の売上増と見なさないことが前提です。
| 銘柄 | 注目点 | 主な留意点 |
|---|---|---|
| NVIDIA(NVDA) | 出資によるAI需要のエコシステム強化 | 投資金額をそのままGPU売上の増加と見なさない |
| Alphabet(GOOGL) | 投資収益と、クラウド・AI計算基盤の需要の両面 | 出資先との取引の集中もリスク |
| AMD(AMD) | 出資とGPU供給契約の相互作用 | 契約に付く条件をSEC書類で確認 |
| アドバンテスト(6857) | AI半導体のテスト需要への間接的な波及 | 実際の受注・稼働率で確かめる |
| 東京エレクトロン(8035) | 先端ロジック・メモリの設備投資の方向性 | 顧客の設備投資計画とのタイムラグ |
| キオクシアHD(285A) | AIサーバー向けストレージ需要 | NAND市況など別の要因も大きい |
| イビデン(4062) | 先端パッケージ基板の需給 | 顧客の集中と増産投資の負担 |
日本株4社は事業の関連性から選んだ分析の候補です。Anthropic向けの直接の売上比率は一次資料で確認できないため、数値化していません。
7長期投資で見るべきガバナンスと希薄化
- 公益目的会社(Public Benefit Corporation):Anthropicは利益の最大化だけでなく、定款に定めた公益目的も考慮して経営する。株主の利益と公益目的がぶつかる場面では、株主の利益が常に優先されるとは限らない。
- 議決権の差:一般投資家が買うClass A株と、創業者やLong-Term Benefit Trust(長期利益信託)などが持つ統治上の権限には差がある。株を買っても経営を左右しにくい点は理解しておきたい。
- ロックアップ:既存株主が株を売れない期間は原則最長180日、共同創業者などは最長365日。例外や早期解除の条項があるため、解除日に売りが出ると決めつけず、条件を確認する。
- 将来の支払いと希薄化:計算資源の長期契約や転換可能な資金調達は、成長と引き換えに将来の支払い義務と株数の増加をもたらす。260億ドル分のClass N株も株数には加わる。
8FAQ:日本から買える?初値で買うべき?公開価格はいつ決まる?
Q. 公開価格は78ドルで決まったの?
いいえ。11月17日時点では70〜78ドルの仮条件で、正式な公開価格は未確定です。報道では11月18日に決まる見込みです。
Q. 日本からANT株を買える?
米国株を扱うネット証券で、上場後に通常の売買ができるようになる見込みです。ただしIPOの公開価格での割り当てと、上場後の通常売買は別で、国内のネット証券で公開価格での配分を受けるのは基本的に難しいと考えておきましょう。取扱開始日、口座区分(NISAの対象か)、為替・手数料は証券会社ごとに確認が必要です。
Q. 純損失1,040億ドルなら資金ショート寸前?
そうとは言えません。純損失には公正価値の変動など現金が出ていかない項目が含まれ、営業キャッシュフローは+66億ドルの黒字です。加えてIPOと同時私募で大きな資金が入ります。ただし計算資源の将来の支払い義務は別途確認が必要です。
Q. 上場初日に買うべき?
初値の過熱、成行注文で想定より高く約定するリスク、流動性、ロックアップ、資本構成を踏まえた判断が必要です。株価の予想は保証できません。初値を見送り、最初の四半期決算を確認してから考えるのもひとつの方法です。
9日本から投資するには ── 証券会社と関連記事
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 米国株の取扱銘柄が多い。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。米国株は売買手数料のほかに為替手数料もかかります。新規上場銘柄の取り扱い開始日は証券会社によって異なります。口座開設前に各社の公式サイトで最新情報を確認してください。
Anthropicの記事は銘柄ページにまとめています。仮条件と同時私募の内訳は仮条件70〜78ドル、Google・NVIDIA各100億ドル出資、最初のS-1はS-1で見えた807億ドル赤字の正体とAIマネーの流れ、日本からの間接投資はOpenAI・AnthropicのIPOは日本から買える?で取り上げました。国内外の新規上場はIPOシリーズで、AI投資の期待と実態のずれはシリーズ「AI熱狂の光と影」で追っています。
まとめ:成長性と投資リターンを分けて考えるのだ
- ▸仮条件は1株70〜78ドル。上限なら株式価値は約1.404兆ドル(報道)で、5月の評価額より約45.5%高い。価格・日程は未確定。
- ▸PSRはrun-rate売上810億ドルで約17.3倍、1〜9月実績の年率換算で約31.7倍。どちらの分母を使うかで割高感は大きく変わる。
- ▸純損失1,040億ドルは現金流出ではない。営業CFは+66億ドル。見るべきは計算資源の将来の支払いと粗利。
- ▸同時私募260億ドルは議決権なしのClass N株。出資と需要、IPO調達額と私募を混同しない。
- ▸初値の感応度は100ドル(約1.80兆ドル)/74ドル(約1.33兆ドル)/50ドル(約0.90兆ドル)。長期の株価を決めるのは、run-rateが実績売上に変わるかどうか。
AI市場が伸びることと、ANT株が今の値段から上がることは別問題なのだ。売上の勢いだけでなく、株数・利益・キャッシュフロー・議決権までチェックして判断するのだ!
出典と注意
Anthropic Form S-1/A(Amendment No. 3、2026年11月17日)本文、SEC 提出書類一覧、Anthropic「Roadshow launch」(11月10日)、Anthropic IPO申請の発表(10月26日)、シリーズG資金調達の発表(2月12日)、TechCrunch(11月10日、完全希薄化ベースの評価額と取引開始見込み)。完全希薄化ベースの株式価値1.404兆ドル、5月の評価額、価格決定日・上場日は報道ベースです。募集総額・新株の総額・売出総額、PSR、完全希薄化株数の逆算値、3シナリオの株式価値と倍率は筆者の計算です。日本の半導体関連株は関連性から選んだ分析候補で、直接の受注を示すものではありません。記載内容は2026年11月17日時点の仮条件と届出内容に基づき、公開価格の決定後に更新する予定です。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断は最終目論見書と各社の開示を確認のうえ、ご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。