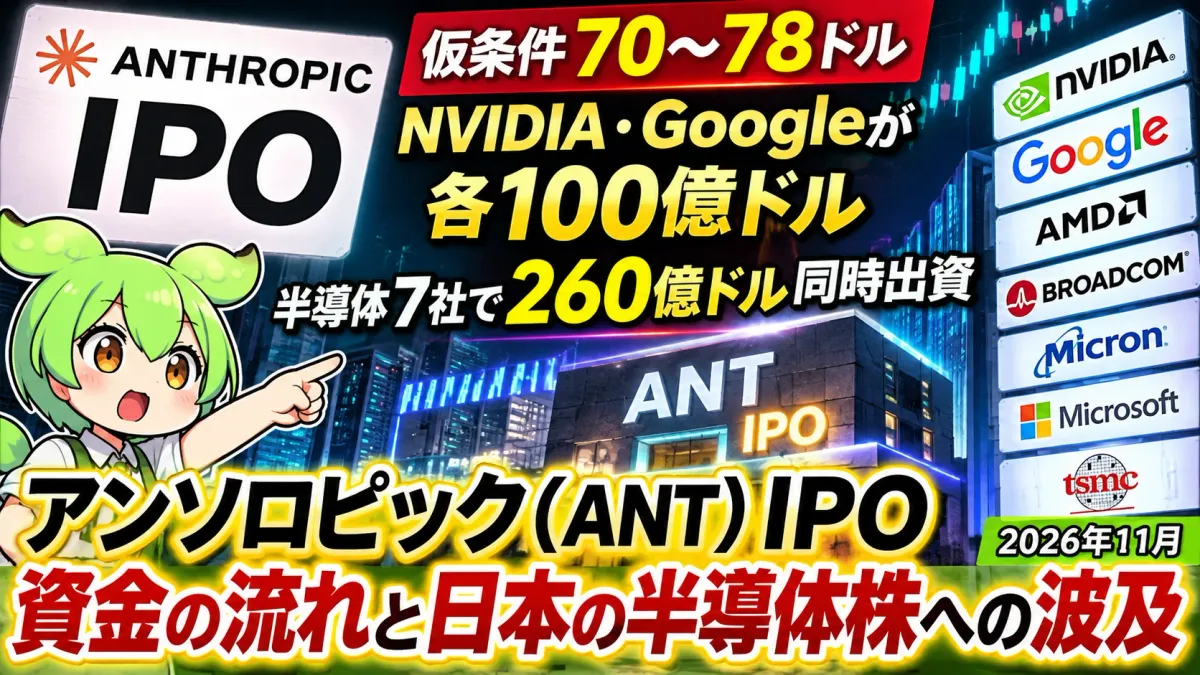
【アンソロピック(Anthropic・ANT)IPO】仮条件70〜78ドル、Google・NVIDIA各100億ドル出資 ── 手取り846億ドルの内訳と日本の半導体株への影響【2026年11月最新】
この記事のポイント
- 結論:アンソロピック(Anthropic・ANT)のIPO仮条件は1株70〜78ドル(中央値74ドル)。会社の手取りは約846億ドルで、これは新株発行(74ドルで約593億ドル)と7社の同時私募260億ドルを合わせた金額。260億ドルを846億ドルに足し直してはいけない。
- 同時私募はGoogle・NVIDIA各約100億ドル、AMD約25億ドル、Broadcom・Micron・Microsoft各約10億ドル、TSMC約5億ドル。IPOの完了が条件で、議決権のないClass N株を取得する。
- 出資する7社の多くはAnthropicに計算資源を売る側でもある。出資額がそのまま半導体の需要になるわけではなく、外部顧客からの売上・設備投資・キャッシュフローを分けて見る必要がある。
- 11月10日のS-1/A(修正第2号)は上場承認でも価格決定でもない。公開価格・上場日・完全希薄化後の時価総額が次の確認点。日本の半導体株は受注・設備投資計画の変化で確かめたい。
- 仮条件(想定公開価格)70〜78ドル中央値74ドル
- 公募・売出の合計8.25億株うち新株8.01億株
- 同時私募(7社)260億ドルGoogle・NVIDIA各約100億ドル
- 会社の手取り見込み約846億ドル新株+私募の合計(中央値)
1IPO条件と「手取り846億ドル」の中身
11月10日(米国時間)、アンソロピック(Anthropic)はSECに上場目論見書の修正版(Form S-1/A、修正第2号)を提出しました。ここで初めて仮条件(想定公開価格)が1株70〜78ドルと示されました。上場先はナスダック(Nasdaq Global Select Market)、ティッカーはANTです。10月26日に公開された最初のS-1で見えた赤字の中身はS-1で見えた807億ドル赤字の正体で整理しました。今回の修正版の新しい材料は、価格・株数・戦略的パートナー7社の出資額の3つです。
| 項目 | 内容 |
|---|---|
| SEC提出日 | 2026年11月10日(米国時間) |
| 書類 | Form S-1/A(Amendment No. 2) |
| 仮条件 | 1株70〜78ドル(中央値74ドル) |
| 上場申請先・ティッカー | Nasdaq Global Select Market・ANT |
| 公募・売出の合計 | 825,000,000株 |
| うち会社の新株 | 801,351,354株 |
| うち既存株主の売出 | 23,648,646株 |
| 引受会社の追加購入オプション | 最大123,750,000株(会社が新たに発行) |
| 同時私募 | 260億ドル(議決権のないClass N株) |
| 会社の手取り見込み | 約846億ドル。追加購入オプションをすべて行使すると約937億ドル |
出典:Anthropic Form S-1/A(2026年11月10日提出)。手取りは仮条件の中央値74ドルを前提にした会社の見積もり。
846億ドルは「新株+同時私募」の合計
見出しの数字でいちばん誤解されやすいのが手取りです。約846億ドルは、IPOの新株発行と260億ドルの同時私募を合算した金額です。「IPOで846億ドル、それとは別に7社から260億ドル」と足すと、260億ドルを二重に数えることになります。
中央値74ドルで検算すると、次のようになります。
| 内訳 | 計算 | 金額 |
|---|---|---|
| 会社の新株 | 801,351,354株 × 74ドル | 約593億ドル |
| 同時私募 | 7社の合計 | 260億ドル |
| 合計(費用控除前) | 593億 + 260億 | 約853億ドル |
| 会社の手取り(S-1/A) | 引受手数料などを差し引いた後 | 約846億ドル |
| 既存株主の売出 | 23,648,646株 × 74ドル(会社には入らない) | 約17.5億ドル |
筆者計算。合計約853億ドルと手取り約846億ドルの差(約7億ドル)が、引受手数料などの費用にあたる。
仮条件の上限・下限で手取りはどう変わるか
公開価格が仮条件のどこで決まるかで、新株による調達額は約64億ドル動きます。同時私募の260億ドルは金額で決まっているため、価格の影響を受けるのは新株の部分だけです。
| 公開価格 | 新株の発行額 | 新株+私募(手取りの目安) | 追加購入オプション分 |
|---|---|---|---|
| 70ドル(下限) | 約561億ドル | 約814億ドル | 約87億ドル |
| 74ドル(中央値) | 約593億ドル | 約846億ドル | 約92億ドル |
| 78ドル(上限) | 約625億ドル | 約878億ドル | 約97億ドル |
筆者計算。手取りの目安は、中央値での費用の比率(新株発行額の約1.2%)が上限・下限でも同じと仮定した。追加購入オプション分は123,750,000株×公開価格(費用控除前)。
2注目ポイント ── 7社の同時私募と「出資と需要」の見分け方
今回の修正版でいちばん目を引くのは、IPOと同時に戦略的パートナー7社が合計260億ドル分の株を買う同時私募です。7社はいずれも、AIの計算資源(GPU・メモリー・半導体製造・クラウド)の供給網に並ぶ企業です。
| 出資予定企業 | 金額 | Anthropicとの関係(主な分野) |
|---|---|---|
| Google(アルファベット) | 約100億ドル | クラウド・TPU。既存の出資契約(Google 2026 NPA)に基づくオプションの行使 |
| NVIDIA | 約100億ドル | GPU |
| AMD | 約25億ドル | GPU |
| Broadcom | 約10億ドル | カスタムAIチップ・ネットワーク |
| Micron(マイクロン) | 約10億ドル | HBMなどのメモリー |
| Microsoft | 約10億ドル | クラウド |
| TSMC | 約5億ドル | 半導体の受託製造 |
| 合計 | 260億ドル | 議決権のないClass N株。IPO完了などが条件 |
出典:Anthropic Form S-1/A(2026年11月10日)。「関係(主な分野)」は各社の事業分野からの筆者の整理で、Anthropicとの個別の契約内容を示すものではない。
条件の向きにも注意が必要です。同時私募はIPOの完了などを前提にしていますが、IPOのほうは私募の完了を条件にしていません。つまり、IPOが成立しても私募が何らかの理由で実行されない可能性はゼロではありません。また、Googleの約100億ドルは新しく決まった出資ではなく、既存の出資契約(Google 2026 NPA)に付いていたオプションの行使です。過去に報じられた資金調達枠と同じお金を、別の新規出資として数えないようにしたいところです。
資金の流れと「循環取引」の論点
- 公開市場:投資家がClass A株を買い、新株の分の代金がAnthropicに入る。
- 同時私募:Google・NVIDIAなど7社がClass N株を買い、合計260億ドルをAnthropicに払い込む予定。
- 使いみち:Anthropicは運転資金、AIの計算基盤・インフラへの設備投資、人材の確保などに充てる方針。
- 出資者への還流:その支出の一部が、GPU・メモリー・半導体製造・クラウド・データセンター関連企業の売上になる可能性がある。
この論点は、AIラボと大手テック企業の取引全体に共通します。OpenAIとの比較はOpenAI vs Anthropic、売上より「利益の質」で詳しく扱いました。
追い風
- 資金の厚み:IPOと同時私募で約846億ドル(中央値)。追加購入オプションまで含めると約937億ドルになり、計算資源への投資を数年単位で続けやすくなる。
- 供給網の後ろ盾:GPU(NVIDIA・AMD)、メモリー(Micron)、製造(TSMC)、クラウド(Google・Microsoft)がそろって株主になる。計算資源の確保で交渉上有利に働く可能性がある。
- 売出が少ない:既存株主の売出は約2,365万株で、公募・売出全体の約3%。上場時に既存株主が大きく売り抜ける構図ではない。
リスク要因
- バリュエーション:時価総額は、上場後の発行済株式の総数と潜在株式を反映して計算する必要がある。「公募株数×価格」を時価総額と取り違えないこと。
- 希薄化:Class N株、転換証券、今後の株式発行が1株あたりの価値を薄める。
- ガバナンス:AnthropicはPBC(公益目的会社)で、ナスダック上の「支配株主のいる会社(controlled company)」に当たる。LTBT(長期利益信託)がClass T取締役を通じて取締役会の過半数を選び、創業者側のClass F株にも特別な議決権がある。一般株主の発言力は限られる。
- 流動性・売却制限:同時私募のClass N株は登録済みの公募株ではなく、転売の制限や転換の条件が付く。
- 日程:SECへの届出は、上場の承認や公開価格の確定を意味しない。
なぜ今、この数字を見るのか
今回の修正版で、AI投資の「資金の出し手」と「売上の受け手」が同じ顔ぶれであることが、目論見書の数字としてはっきりしました。私はこれを、AIインフラ投資が「顧客の需要」で回っているのか、「供給側の出資」で支えられているのかを見分ける材料だと考えています。株式市場が仮条件の上限で素直に買うのか、それとも価格を下げさせるのか。その結果は、NVIDIAや日本の半導体株に付いている期待の値段にも跳ね返ってきます。
3初値シナリオと日本の半導体株への波及
最初のS-1の時点では、上場の目標は11月16日の週、評価額は約2兆ドルと報じられていました(前回の記事)。今回の仮条件はその流れに沿うものですが、公開価格と上場日はまだ確定していません。時価総額は完全希薄化後の株数がわからないと正確に出せないため、ここでは価格の水準と需給からシナリオを組みます。
強気・標準・弱気の3シナリオ
強気
公開価格は仮条件の上限78ドル以上で決まり、初値も上回る。IPO後の資金が実際の計算需要の拡大につながり、GPU・HBM・製造装置・基板の発注が増える。日本の半導体株にも業績面で波及する。
標準(結論)
公開価格は仮条件の中ほど(74ドル前後)で決まる。AI投資は続くが、既存計画の前倒しや投資先の偏りで、日本株への恩恵は限られる。IPOをきっかけにした短期的なテーマ物色が先に動く。
弱気
価格の引き下げや上場延期。Anthropicの収益化が投資負担に追いつかないとの見方が広がり、AIインフラ投資の回収懸念が強まる。PERの高い半導体関連株に調整圧力がかかる。
標準シナリオを結論とします。7社の同時私募で資金の手当ては厚くなりましたが、それは需要の証明ではなく、供給側の期待の表れでもあります。日本の半導体株にとっては、IPOの成否そのものより、その後の受注や設備投資計画に変化が出るかどうかが本当の材料です。
日本の半導体関連株 ── 分析の候補
| 銘柄・分野 | 注目点 | 主な留意点 |
|---|---|---|
| アドバンテスト(6857) | AI半導体向けテスターの需要 | 実際の受注・稼働率を確認する |
| 東京エレクトロン(8035) | 先端半導体の製造装置への投資 | ファウンドリーの設備投資計画とのタイムラグ |
| キオクシアHD(285A) | AIサーバー向けストレージの需要 | NAND市況・供給増による価格変動 |
| JX金属(5016) | 半導体材料の需要増 | 製品構成と利益率への寄与を検証する |
| イビデン(4062) | 高性能半導体のパッケージ基板 | 顧客の集中・増産投資の負担 |
この表は事業内容の関連性から選んだ分析の候補で、Anthropic IPOによる直接の受注を確認した一覧ではありません。
注意すべきイベントと確認ポイント
| 時期 | イベント | 見るポイント |
|---|---|---|
| 未定 | 公開価格の決定・上場日 | 仮条件のどこで決まるか。上限超えか引き下げか |
| 上場時 | 最終目論見書 | 完全希薄化後の株数と時価総額、ロックアップ(大株主が売れない期間)の条件 |
| 上場後 | 同時私募の実行 | 7社のClass N株の取得が実際に完了したか |
| 11月下旬(例年) | NVIDIAの決算 | データセンター向けの需要見通し。Anthropic向け取引への言及 |
| 次の決算 | 日本の半導体関連各社 | 受注残・設備投資計画・利益率に変化があるか |
読者のみなさんと一緒に確かめたいのは、次の5点です。
- 最終的な公開価格、上場日、実際の調達額は?
- 上場後の完全希薄化株数と時価総額は?
- 調達した資金のうち、計算資源・設備投資に回るのはいくらか?
- GoogleやNVIDIAへの支払いと出資は、どの程度結びついているか?
- 日本企業の受注残、設備投資計画、利益率に変化はあるか?
シナリオと試算は、2026年11月11日時点の公開情報をもとにした筆者の見方です。前提が変われば結論も変わります。投資判断はご自身で行ってください。
4日本から投資するには ── 証券会社と関連記事
Anthropic株(ANT)は、上場後なら米国株を扱う日本のネット証券で買えるようになる見込みです。ただし、IPOの公開価格での割り当ては、国内のネット証券では基本的に受けられません。日本の個人投資家が買えるのは、上場して初値が付いた後です。日本の半導体関連株や、NASDAQ100連動の投資信託・ETFを通じた間接的な投資の方法はOpenAI・AnthropicのIPOは日本から買える?でまとめています。
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 米国株の取扱銘柄が多い。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。米国株は売買手数料のほかに為替手数料もかかります。新規上場銘柄の取り扱い開始日は証券会社によって異なります。口座開設前に各社の公式サイトで最新情報を確認してください。
Anthropicの記事は銘柄ページにまとめています。非公開版の目論見書の報道は目論見書で見えた素顔、最初のS-1はS-1で見えた807億ドル赤字の正体とAIマネーの流れで取り上げました。出資側の銘柄はNVIDIA/アルファベット/AMDの銘柄ページから。国内外の新規上場はIPOシリーズで、AI投資の期待と実態のずれはシリーズ「AI熱狂の光と影」で追っています。
まとめ ── 846億ドルを「二重に数えない」
- ▸仮条件は1株70〜78ドル(中央値74ドル)。ナスダックにANTで上場を申請。価格・日程は未確定。
- ▸手取り約846億ドルは、新株(74ドルで約593億ドル)と同時私募260億ドルの合計。260億ドルを足し直さない。既存株主の売出約17.5億ドルは会社に入らない。
- ▸同時私募はGoogle・NVIDIA各約100億ドルを中心に7社。多くが計算資源の売り手でもあり、出資と需要は分けて評価する。
- ▸ガバナンスはPBC・controlled company。LTBTとClass F株の仕組みで、一般株主の影響力は限られる。
- ▸結論(標準シナリオ):公開価格は74ドル前後。日本の半導体株への恩恵は、テーマ物色の先行後、受注と設備投資計画で確かめる段階。
出典と注意
Anthropic Form S-1/A(Amendment No. 2、2026年11月10日)本文、SEC 提出書類一覧。上場目標の時期と評価額約2兆ドルは、10月26日時点の報道ベースです。新株の発行額・売出額・費用控除前の合計・仮条件の上限下限での手取りの目安・構成比は筆者の計算です。日本の半導体関連株の表は関連性から選んだ分析候補で、直接の受注を示すものではありません。記載内容は2026年11月11日時点の仮条件と届出内容に基づきます。将来の株価、出資の実行、半導体の需要は確約されていません。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断は最終目論見書と各社の開示を確認のうえ、ご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。