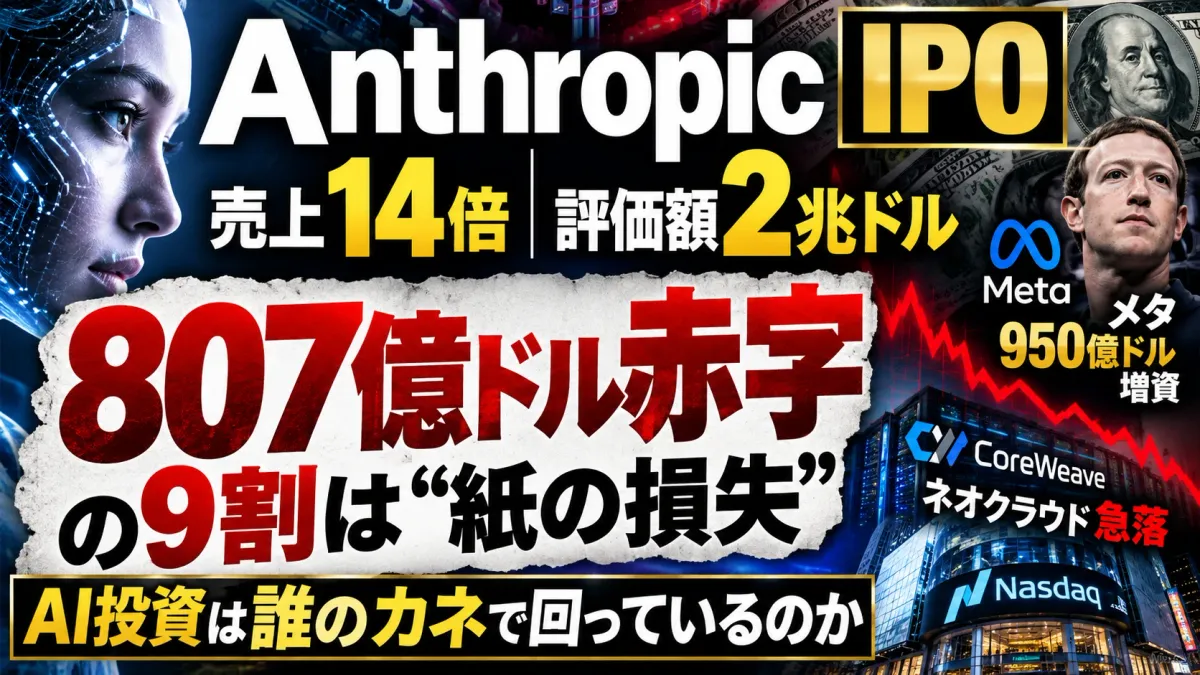
【アンソロピック(Anthropic・ANT)上場】S-1で見えた807億ドル赤字の正体とAIマネーの流れ ── メタ950億ドル増資・ネオクラウド信用不安【2026年10月最新】
この記事のポイント
- 結論:アンソロピック(Anthropic)の上場目論見書で話題の「807億ドルの赤字」の約9割(約724億ドル)は転換社債などの時価評価損で、現金の流出ではない。2026年1〜6月の売上は163億ドル(前年同期11億ドル)、本業の営業損失は6.93億ドル(同21.4億ドル)まで縮んだ。
- S-1は10/26に公開、ナスダックでティッカーはANT。7〜9月期の売上は168億ドルと1四半期で上半期を上回る一方、計算資源への支出は上半期だけで約90億ドルと2025年通年(73.3億ドル)を超えた。
- 同じ日にメタが950億ドルの株式公募を発表(報道)。AI投資は増資・社債・IPOで資金を集める段階に入り、借入でGPUを買うネオクラウド(CoreWeaveなど)に信用不安が集まっている。
- 標準シナリオは評価額1.5兆〜2兆ドルでの上場。分かれ目は10/28〜29の大手クラウド決算とFOMCで、上場目標は11月16日の週(報道)。
- 2026年1〜6月の売上163億ドル前年同期は11億ドル
- 同 純損失807億ドルうち約724億ドルは非現金の評価損
- 同 営業損失6.93億ドル前年同期は21.4億ドル
- メタの株式公募950億ドル10/26発表(報道)
1アンソロピック上場のS-1で見えた稼ぐ仕組みと「807億ドル赤字」の正体
10月26日(米東部時間の午前9時)、アンソロピック(Anthropic)が上場に向けた公開版の目論見書(S-1)をSECに提出し、EDGARに受理されました。上場先はナスダック、ティッカーはANTです。これまでの数字は、記者が非公開版を閲覧して報じたものでした(目論見書の報道を整理した記事)。今回初めて、監査を受けた数字を誰でも読めるようになりました。
Anthropicの稼ぎ方はシンプルです。AIモデル「Claude」を、企業や開発者にはAPIの従量課金で、個人や企業のチームには月額のサブスクリプションで提供します。AWSやGoogle Cloud経由の販売も売上に含まれます。費用の中心は、モデルの学習と、ユーザーの質問に答える推論のための計算資源(コンピュート)です。
| 項目 | 2025年通期 | 2026年1〜6月 | ひとこと |
|---|---|---|---|
| 売上高 | 約46億ドル | 163億ドル | 前年同期(11億ドル)の14倍超 |
| 営業損失 | 80.6億ドル | 6.93億ドル | 前年同期は21.4億ドル。売上の伸びで赤字幅が縮んだ |
| 純損失 | 約420億ドル | 807億ドル | うち約724億ドルは非現金の評価損 |
| 計算資源・インフラへの支出 | 73.3億ドル | 約90億ドル | 上半期だけで前年通期を超えた |
| 営業利益率 | 約−175% | 約−4% | 筆者計算(営業損失÷売上高) |
出典:Anthropic S-1(2026年10月26日公開)と、それを伝えた報道。営業利益率は筆者の計算。
さらに、投資家向けには7〜9月期の売上が168億ドル(4〜6月期から+45%)だったと別途示されています(報道)。1四半期で上半期全体を上回る規模です。成長の速さは、上場を控えたAI企業の中でも際立っています。
「807億ドルの赤字」は9割が"紙の損失"
見出しになりやすいのは純損失807億ドルです。しかし、その約724億ドル(約9割)は、転換社債・デリバティブ負債・SAFE(将来株式を受け取る権利)の時価評価損で、現金が出ていったわけではありません。
仕組みはこうです。Anthropicは株式に転換できる形で資金を集めてきました。会社の価値が上がると、それらを株に換えたときの価値も上がります。会計上はその分を「負債が増えた」と扱い、損失に計上します。つまり会社の価値が上がるほど、損失が大きく見える構造です。5月のシリーズHの評価額は9,650億ドル。上場時に約2兆ドルが取り沙汰されるほど価値が上がったことが、そのまま評価損に出ています。
現金の出入りに近いのは、営業損失(6.93億ドル)と計算資源への支出(約90億ドル)です。本業の赤字はほぼ消えつつある一方、計算資源にかかるお金は増え続けています。
2注目ポイント ── メタ増資・ネオクラウドとの「三角関係」
S-1と同じ日、メタが950億ドルの株式公募を発表したと報じられました。NVIDIAやAMDが出資を検討しているとの見出しも出ています(詳しい条件は確認中)。6月にはアルファベットが850億ドルの株式発行で史上最大の記録をつくったばかりです。メタの2026年の設備投資見通しは1,350億〜1,450億ドル。AIへの投資は、手元の現金ではなく、増資や社債で賄う段階に入ったと言えます。
一方、AI企業に計算資源を貸す「ネオクラウド」は、借入でGPUを買っています。そこに不安が集まりました。お金の流れを1枚にまとめます。
図の上流(投資家→ハイパースケーラー・AIラボ)は、株式で資金を集めています。株式は返す義務がないため、景気が悪くなっても倒産には直結しません。下流のネオクラウドは社債や私募クレジット(銀行以外の貸し手からの借入)が中心で、金利が上がるほど、また契約先の支払いが細るほど苦しくなります。AIのサプライチェーンでは、信用リスクが下流に集まっている形です。
資金の集め方を比べる
| 企業 | 立ち位置 | 直近の資金調達 | 市場の評価 |
|---|---|---|---|
| メタ | ハイパースケーラー | 950億ドルの株式公募(10/26、報道) | 7〜9月期はFCFが赤字に転落(メタ決算の記事) |
| アルファベット | ハイパースケーラー | 850億ドルの株式発行(6月、史上最大) | 10/28に決算 |
| Anthropic | AIラボ | シリーズH 650億ドル(5月、評価額9,650億ドル)、Blackstone主導の大型融資枠(10月)、IPOで最大1,000億ドル(観測) | 株式と借入の併用へ |
| CoreWeave | ネオクラウド | 社債・私募クレジット | 2031年満期社債の利回りは16%超、CDSは約1,000bp。10/12〜19に株価−23.9% |
| Nebius | ネオクラウド | 社債・増資 | 同期間に株価−19.0% |
出典:各社発表、CNBC・Reuters・36Krほかの報道。Anthropicの調達額は報道ベースを含む。
Anthropicが払う側の約束
Anthropicは計算資源を自前で持たず、クラウド各社から買っています。S-1の公開を受けた報道では、将来のコンピュート・インフラ支出の約束は最大7,500億ドル(WSJ)。別の報道では「確保済みの計算資源4,300億ドル」とされ、非公開版の段階では「約10年で5,180億ドル」と報じられていました。期間や、確定した約束か条件付きかの定義が違う可能性があり、数字が一致していません。
| 相手 | 内容 | 出所 |
|---|---|---|
| 2033年までに最大1,145億ドルの支出(非公開版の報道では約1,111億ドル) | 報道・原文確認中 | |
| Microsoft | Azure(NVIDIAのシステム)から300億ドル分を購入。MicrosoftとNVIDIAから最大計150億ドルの出資(2025年11月) | 会社発表 |
| Blackstoneほか | 大型の融資枠(デット・ファシリティ)がクローズ(2026年10月) | 報道 |
| Anthropic Public Benefit Fund | 株式の5%を拠出 | 報道・原文確認中 |
7〜9月期の売上を4倍した年換算は約670億ドル。最大7,500億ドルの約束は、その約11年分です。売上が伸び続けることを前提にした約束であり、伸びが鈍ったときに、払う側(Anthropic)と受け取る側(クラウド・ネオクラウド)の両方に影響が出ます。
追い風
- 売上の伸び:上半期163億ドル、7〜9月期は1四半期で168億ドル。本業の赤字はほぼなくなった。
- 資金の出し手の多様化:株式(シリーズH・IPO)に加え、Blackstone主導の融資枠で借入も使えるようになった。
- 需給:報道どおり評価額約2兆ドルで最大1,000億ドルを調達するなら、市場に出る株は全体の約5%。買いたい投資家に対して株数が少なくなりやすい。
リスク要因
- 顧客集中:売上の約20%が2社に依存(S-1)。
- 計算資源の調達:AWS・Google・Microsoftは、計算資源の売り手であると同時に、AIモデルで競う相手でもある。S-1もこの関係をリスクに挙げている。
- 成長の持続性:成長率は持続しない、または低下し得る(S-1)。
- 重大なAI事故:保険でカバーできない損失の可能性。S-1には「人類への壊滅的・実存的リスク」に触れた文言もある。
- 政府との関係:米国防総省がAnthropic製品の政府利用を段階的にやめ、10月に完了したと報じられている。
- 市場環境:米10年債利回りは約5.0%。AIデータセンター建設のための巨額の借入が長期金利を押し上げている、との警戒がある。米CPIは3.7%で、12月の利上げが9割超織り込まれている。
なぜ今、このIPOを見るのか
Anthropicの上場は、1社の新規上場という以上に、AI投資の資金が「誰のお金で回っているのか」を確かめる試験だと私は見ています。メタやアルファベットが株主から巨額の資金を集め、ネオクラウドは高い金利で借りています。その中間にいるAIラボに、株式市場がいくらの値段を付けるか。2兆ドルで素直に消化されれば、上流から下流まで資金の流れが続く合図になります。逆に価格を下げるようなら、借入に頼る下流から先に資金が細る可能性があります。なお、Anthropicに直接投資できなくても、日本の半導体株はこの流れの中にいます。10月26日の東京市場では、値がさの半導体2銘柄だけで日経平均を449円押し下げました。
3初値シナリオ ── 評価額2兆ドルは消化できるか
報道ベースの観測では、上場は11月16日の週が目標、評価額は約2兆ドル、調達額は最大1,000億ドルとされています。主幹事はGoldman Sachs、JPMorgan、Morgan Stanley(報道)。いずれも仮条件の発表前で、確定した情報ではありません。
評価額の目安をつかむため、7〜9月期の売上を4倍した年換算売上(約670億ドル)と比べます。
| 評価額 | 年換算売上の何倍か(PSR) | 5月のシリーズH(9,650億ドル)比 |
|---|---|---|
| 1.5兆ドル | 約2.2倍 | 約1.6倍 |
| 2兆ドル | 約3.0倍 | 約2.1倍 |
| 2.5兆ドル | 約3.7倍 | 約2.6倍 |
筆者計算。年換算売上は1四半期の売上を4倍した参考値で、季節性や成長の鈍化は考慮していない。
売上が四半期で+45%伸びている会社としては、PSR3倍は高くありません。ただし、これは成長が続く前提での安さです。成長率が下がれば、PSRの水準ごと見直されます。また、転換社債などが株に換わることによる希薄化を含めた株数(完全希薄化後)で見ないと、1株あたりの本当の値段はわかりません。
強気・標準・弱気の3シナリオ
| 強気 | 標準(結論) | 弱気 | |
|---|---|---|---|
| IPO評価額 | 2兆ドル超で消化、初値は公開価格を上回る | 1.5兆〜2兆ドルで着地 | 価格の引き下げ・上場延期 |
| 条件 | MS・アルファベット・アマゾンの決算(10/28〜29)で、設備投資を回収できている証拠が出る | 決算はまちまち。FOMCは据え置き | メタのような決算後の急落が続く。米10年債利回りが5%超で定着 |
| 日本株への波及 | 東京エレクトロン・アドバンテストが反発、日経平均は7万円に再挑戦 | 日経平均は弱く、TOPIXは強い「ねじれ相場」が続く | AI半導体株が続落、日経平均は62,000円割れ |
| ネオクラウド | 信用不安が落ち着く | 「ペナルティボックス」(売られたまま放置)が続く | デフォルト懸念が連鎖する |
標準シナリオを結論とします。売上の伸びと赤字の縮小は、上場の材料として十分に強い一方、金利が高く、下流の信用不安も消えていません。2兆ドルの上限近くで値が付いても、そこから大きく上に跳ねる余地は限られるとみています。
注意すべきイベント
| 日付(日本時間) | イベント | 見るポイント |
|---|---|---|
| 10/29 3時 | FOMCの結果(10/27〜28開催) | 据え置きの見通し。12月利上げへの言及 |
| 10/28 | アドバンテスト決算 | AI向けテスターの受注と見通し |
| 10/29 早朝 | Microsoft・アルファベット決算 | クラウドの伸びと設備投資の見通し |
| 10/29〜30 | 日銀金融政策決定会合 | 円相場と日本株への影響 |
| 10/30 早朝 | アマゾン決算 | AWSの伸び。Anthropicとの取引への言及 |
| 11/2 | アップル決算 | 大型株全体の地合い |
| 11月16日の週 | Anthropic上場の目標(報道) | 仮条件・公開価格・ロックアップ(大株主が売れない期間)の条件 |
SpaceXに続き、OpenAIも上場の準備を進めており、「メガ上場」が続きます。巨額の新株が市場に出るたびに、既存の大型株から資金が移る可能性もあります(AI大型IPOの期待の時間軸)。
シナリオと評価額の倍率は、公開情報をもとにした筆者の試算です。前提が変われば結論も変わります。投資判断はご自身で行ってください。
4日本から投資するには ── 証券会社と関連記事
Anthropic株(ANT)は、上場後なら米国株を扱う日本のネット証券で買えるようになる見込みです。ただし、IPOの公開価格での割り当ては、国内のネット証券では基本的に受けられません。日本の個人投資家が買えるのは、上場して初値が付いた後です。
| 経路 | 内容 | 注意点 |
|---|---|---|
| 米国株としてANTを直接買う | 上場後(11月中旬が目標) | 初値は公開価格から大きく動くことがある。為替手数料もかかる |
| 米国テック株の投資信託・ETF | NASDAQ100連動など | 指数に組み入れられるまでには、上場から一定の期間がかかる |
| 日本の「AIサプライチェーン」株 | 東京エレクトロン、アドバンテスト、キオクシアHD、信越化学工業など | Anthropicの好不調より、ハイパースケーラーの設備投資に左右されやすい |
| 商社・電力・データセンター関連 | 総合商社、送電・冷却設備など | AI以外の要因(原油高など)でも動く |
米国株は売買手数料に加えて、円をドルに替える為替手数料もかかります。主なネット証券の米国株の売買手数料は次のとおりです。
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 米国株の取扱銘柄が多い。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。新規上場銘柄の取り扱い開始日は証券会社によって異なります。口座開設前に各社の公式サイトで最新情報を確認してください。
Anthropicの記事は銘柄ページにまとめています。非公開版の目論見書の報道は目論見書で見えた素顔、OpenAIとの利益の質の比較はOpenAI vs Anthropic、売上より「利益の質」、日本から間接的に投資する方法はOpenAI・AnthropicのIPOは日本から買える?で取り上げました。ネオクラウドの信用不安はコアウィーブ・ショックの正体、日本の半導体株は東京エレクトロン/アドバンテストの銘柄ページから。AI投資の期待と実態のずれは、シリーズ「AI熱狂の光と影」で、国内外の新規上場はIPOシリーズで追っています。
まとめ ── 「誰のお金で回っているか」を見る
- ▸S-1で初めて監査済みの数字が出た。2026年1〜6月の売上は163億ドルで、営業損失は6.93億ドルまで縮小。
- ▸純損失807億ドルの約9割(約724億ドル)は、会社の価値が上がるほど膨らむ転換社債などの評価損で、現金の流出ではない。
- ▸一方で計算資源への支出は上半期だけで約90億ドルと前年通期を超え、将来の支出の約束は最大7,500億ドル(報道)。成長が続く前提の約束になっている。
- ▸メタは950億ドルの増資、ネオクラウドは高金利の借入。AIの資金は上流が株式、下流が借入で、信用リスクは下流に集まっている。
- ▸結論(標準シナリオ):評価額1.5兆〜2兆ドルでの着地。分かれ目は10/28〜29の大手クラウド決算とFOMC。
出典と注意
Anthropic S-1(2026年10月26日、EDGAR受理)と同社の発表、Yahoo Finance・CNBC(10/26 Anthropic上場申請、メタの株式公募、ネオクラウド関連)、WSJの報道を伝えたDealroom、TradingKey、cellcog.ai(S-1の数値)、NPR(6月の非公開申請・評価額9,650億ドル)、Fortune(2026年2月 メタとAMDの契約)、Capital Brief(アルファベットの株式発行)、CTV/Reuters・Let's Data Science(CoreWeaveの社債とCDS)、36Kr(ネオクラウドの株価下落率・Gartnerの予測)、CNBC(10/22 米国市況)、tbladvisory(10/26 東京市場)ほか。7〜9月期の売上、評価額約2兆ドル・調達額最大1,000億ドル・11月16日の週の上場目標、主幹事、コンピュート支出の約束額、Googleへの支出額、Public Benefit Fundへの拠出は報道ベースで、今後の開示で変わる可能性があります。営業利益率・年換算売上・PSR・シリーズH比・約束額の売上比・純損失の「それ以外」の金額は筆者の計算です。記載内容は2026年10月26日時点の情報に基づきます。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。