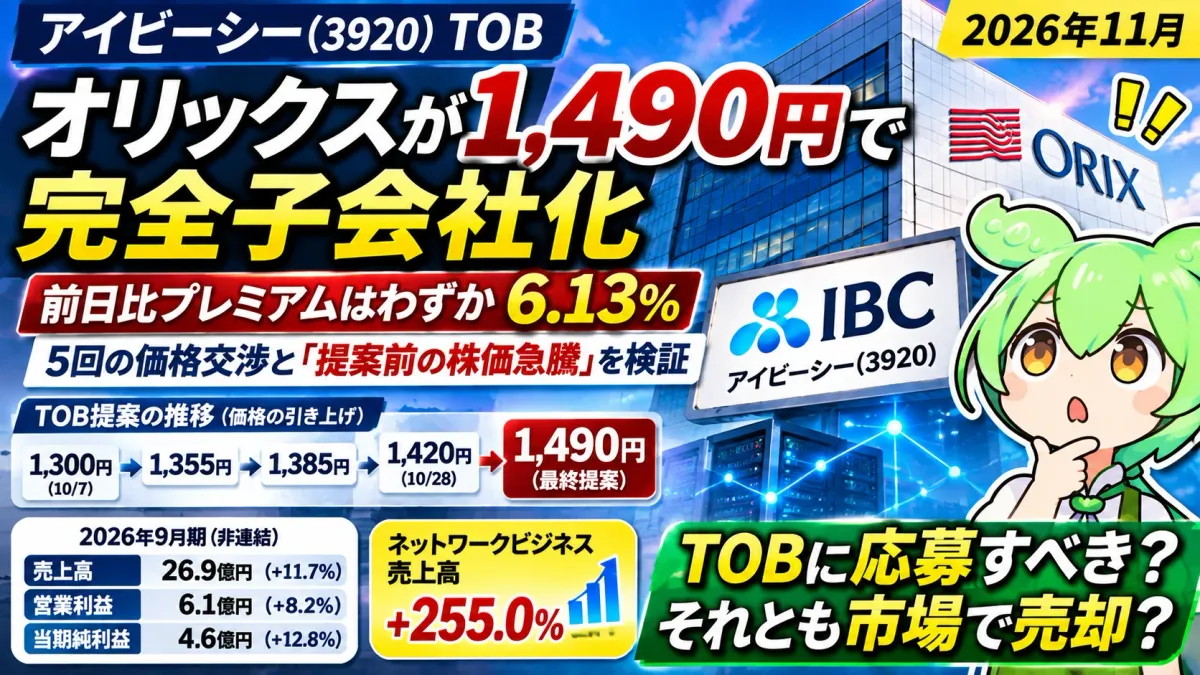
【アイビーシー(3920)TOB】オリックスが1,490円で完全子会社化へ ── 公表前日比プレミアムはわずか1.78%、6回の価格交渉と公表前の株価急騰を検証【2026年11月】
この記事のポイント
- 結論:オリックス子会社OPI・ITホールディングスが1株1,490円でTOB(11月12日〜12月24日、30営業日)。会社は賛同し応募を推奨。公表前日(11月10日)終値1,464円に対するプレミアムは1.78%にとどまる。
- 初回提案1,300円(10月7日、当時の株価983円)から6回の提案で190円(約14.6%)上がった。その間に株価は983円から1,464円へ約49%上昇し、提案価格との差が縮んだ。
- 1,490円は第三者算定(プルータス)の市場株価法1,021〜1,464円の上限を上回り、類似会社比較法1,208〜1,789円・DCF法1,203〜1,923円の範囲内。PERは約17.9倍、PBRは約3.1倍。
- 筆頭株主の加藤会長(37.14%)が応募に合意し、下限は2,508,200株(45.13%)。残り約44.4万株の応募で成立する。決済開始は12月30日、期末配当は無配。
- TOB価格1,490円11月12日〜12月24日(30営業日)
- 公表前日終値比のプレミアム1.78%11月10日終値1,464円に対して
- 初回提案からの引き上げ+190円1,300円→1,490円(約14.6%)
- 決済の開始日12月30日公開買付代理人は東海東京証券
はじめに ── 「プレミアム1.78%」は安いTOBなのか
2026年11月11日、オリックス(8591)の子会社OPI・ITホールディングスが、アイビーシー(3920)を1株1,490円で完全子会社化するTOB(公開買付け)を発表しました。アイビーシーはITシステムの性能監視ソフト「System Answer」シリーズを主力とする東証スタンダード上場の会社で、取締役会はTOBに賛同し、株主に応募を推奨しています。
目を引くのはプレミアムの小ささです。公表前日(11月10日)の終値1,464円に対してわずか1.78%、オリックスが最終提案を出した時点の基準(11月9日終値1,404円)でも6.13%しかありません。通常のTOBでは30〜40%前後のプレミアムがつくことが多いなか、異例の低さです。
「プレミアムがほとんどないのに、会社は応募を勧めるのだ?」――この記事では、開示資料に書かれた6回の価格交渉の経緯と、交渉中に起きた株価の急上昇を時系列で並べ、1,490円という価格をどう評価するかを整理します。
1TOBの概要
| 項目 | 内容 |
|---|---|
| 対象会社 | アイビーシー(3920、東証スタンダード) |
| 公開買付者 | OPI・ITホールディングス(オリックスの子会社。OPI2002投資事業組合が100%保有) |
| 目的 | 完全子会社化(成立後は上場廃止の予定) |
| 買付価格 | 1株1,490円 |
| 買付期間 | 2026年11月12日(木)〜12月24日(木)(30営業日) |
| 買付予定数の下限 | 2,508,200株(所有割合45.13%)。上限なし |
| 決済の開始日 | 2026年12月30日(水) |
| 公開買付代理人 | 東海東京証券(復代理人:マネックス証券) |
| 会社の意見 | 賛同し、応募を推奨 |
| 配当 | 2026年9月期の期末配当は行わない(無配)。中間配当11円は実施済み |
出典:アイビーシー「賛同の意見表明及び応募推奨のお知らせ」、オリックス「公開買付けの開始について」、アイビーシー「2026年9月期決算短信」(いずれも2026年11月11日)。
大株主の動きと成立の条件
| 株主 | 所有割合 | TOBへの対応 |
|---|---|---|
| 加藤裕之氏(代表取締役会長CEO) | 37.14% | 応募に合意 |
| プラスフジ(加藤氏の資産管理会社) | 9.00% | 応募せず、上場廃止後の自己株式取得(1株1,195円)で売却 |
| 光通信グループ(HTIOなど) | 12.54% | 応募せず、HTIO分は自己株式取得(1株1,388円)で売却 |
下限の2,508,200株は、TOB後に公開買付者が議決権の3分の2以上を持ち、株式併合(スクイーズアウト)を単独で決められる水準から逆算した数です。加藤氏の応募分2,064,200株を差し引くと、ほかの株主から約44.4万株(所有割合約8.0%)が集まれば成立します。少数株主の過半数の応募を条件とする「マジョリティ・オブ・マイノリティ条件」は設定されていません。
自己株式取得の価格がTOBより低い理由:プラスフジとHTIOは法人で、自己株式取得に応じると代金の一部が「みなし配当」となり、税務上の益金不算入規定が使えます。税引後の手取りがTOBに応募した場合と同じになるよう逆算した価格で、その分をTOB価格に回す仕組みです。一般の個人株主が1,195円や1,388円で買い取られることはありません。
26回の価格交渉 ── 1,300円から1,490円へ
開示資料には、オリックスと、アイビーシー・特別委員会との交渉の経緯が詳しく書かれています。提案は計6回(最終提案の再提示を含む)で、会社側は毎回「少数株主の保護の観点から十分ではない」として再考を求めました。
| 提案日 | 提案価格 | 基準の終値(前営業日) | プレミアム | 会社側の回答 |
|---|---|---|---|---|
| 10月7日 | 1,300円 | 983円(10/6) | +32.25% | 十分とは到底言えない |
| 10月13日 | 1,355円 | 1,010円(10/9) | +34.16% | 十分とは到底言えない |
| 10月16日 | 1,385円 | 1,055円(10/15) | +31.28% | 類似事例のプレミアムから大きく乖離 |
| 10月29日 | 1,420円 | 1,329円(10/28) | +6.85% | 株価が提案価格を上回って推移し、出来高も多い |
| 11月4日 | 1,468円 | 1,165円(11/2) | +26.01% | なお不十分。下限にマジョリティ・オブ・マイノリティ条件の検討を要請 |
| 11月6日(最終提案) | 1,490円 | 1,227円(11/5) | +21.43% | 11月6日以降の株価の推移を踏まえ再考を要請 |
| 11月10日(再度の最終提案) | 1,490円 | 1,404円(11/9) | +6.13% | 受諾 |
出典:アイビーシー「賛同の意見表明及び応募推奨のお知らせ」(2026年11月11日)。プレミアムは各提案の前営業日終値に対するもの。公表前営業日(11月10日)終値1,464円に対しては+1.78%。
オリックスは11月6日の最終提案で、マジョリティ・オブ・マイノリティ条件は「成立の可能性が下がり、応募を希望する株主に売却の機会を提供できなくなるおそれがある」として設定しないと回答しました。11月10日には同じ1,490円を「提示し得る最大限かつ最終の水準」として再提示し、会社側が受け入れています。
初回の1,300円から最終の1,490円までの引き上げは190円(約14.6%)です。特別委員会の交渉で価格は一定程度改善しましたが、その間に株価のほうが大きく動きました。
3なぜプレミアムが小さいのか ── 交渉中に株価が約49%上昇
初回提案の前日(10月6日)に983円だった株価は、10月28日に1,329円、公表前日の11月10日には1,464円まで上がりました。約1か月で約49%の上昇です。提案価格も引き上げられましたが、株価の上昇がそれを上回り、終値基準のプレミアムが小さくなりました。
過去の平均株価と比べると、見え方は変わります。
| 比較の基準(11月10日まで) | 株価 | 1,490円のプレミアム |
|---|---|---|
| 前営業日(11月10日)終値 | 1,464円 | +1.78% |
| 過去1か月の終値平均 | 1,178円 | +26.49% |
| 過去3か月の終値平均 | 1,053円 | +41.50% |
| 過去6か月の終値平均 | 1,021円 | +45.94% |
出典:同上。最終提案時(11月9日まで)の基準では、終値1,404円に+6.13%、1か月平均1,163円に+28.12%、3か月平均1,045円に+42.58%、6か月平均1,017円に+46.51%。
3〜6か月の平均に対しては40%台のプレミアムがあり、交渉が始まる前の株価水準から見れば、一般的なTOBに近い上乗せです。会社側は「直近の株価の上昇で、提案価格を上回る水準で株を買った株主の投資回収も考慮すべき」として再考を求めており、急騰後に買った株主への配慮が交渉の論点になっていました。
株価上昇の理由は断定できない:開示資料は、株価が提案価格を上回る水準で推移し、出来高も相当数あったと記していますが、上昇の原因(業績期待・TOB観測・情報の流出など)には触れていません。ここでは事実の時系列だけを示します。
41,490円は企業価値に見合うか ── 算定レンジと業績
第三者算定の結果
アイビーシーが依頼した第三者算定機関プルータスの算定結果は次のとおりです。1,490円は市場株価法の上限を上回り、ほかの2つの方法の範囲内に入っています。
| 算定方法 | 1株あたりの価値 | 1,490円の位置 |
|---|---|---|
| 市場株価法(11月10日基準) | 1,021円〜1,464円 | 上限を上回る |
| 類似会社比較法 | 1,208円〜1,789円 | 範囲内(中央値1,499円をやや下回る) |
| DCF法 | 1,203円〜1,923円 | 範囲内(中央値1,563円を下回る) |
中央値はレンジの上限と下限の平均として筆者が計算したもの。
範囲内ではあるものの、DCF法のレンジの中では下寄りです。将来の成長を織り込んだ価値の上限1,923円と比べると、少数株主にとって「十分に高い」とまでは言いにくい水準といえます。
2026年9月期の業績(非連結)
| 指標 | 実績 | 前期比 |
|---|---|---|
| 売上高 | 26.87億円 | +11.7% |
| 営業利益 | 6.11億円 | +8.2% |
| 当期純利益 | 4.63億円 | +12.8% |
| ネットワークビジネスの売上高 | 4.33億円 | +255.0% |
| 営業利益率 | 22.8% | 前期23.5% |
| 1株当たり当期純利益(EPS) | 83.35円 | 前期74.07円 |
| 1株当たり純資産(BPS) | 476.46円 | 前期409.01円 |
出典:アイビーシー「2026年9月期 決算短信〔日本基準〕(非連結)」(2026年11月11日)。セグメントはソフトウエア・サービス関連事業の単一。上場廃止の予定のため、2027年9月期の業績予想は開示されていない。
1,490円をこの業績に当てはめると、PERは約17.9倍、PBRは約3.1倍、時価総額にして約82.8億円(自己株式を除く発行済株式555.7万株で計算)です。増収増益が続き、ネットワークビジネスは前期の3.5倍に伸びています。この成長が続くなら、今の価格は将来の伸びを十分に織り込んでいない可能性があります。一方、ネットワークビジネスの急増が一時的な案件によるものかどうかは決算短信からは判断できません。
5個人投資家は応募・市場売却・保有のどれを選ぶ?
| 選択肢 | 受け取れるもの | 主な注意点 |
|---|---|---|
| A. TOBに応募 | 1,490円(成立した場合)。決済開始は12月30日 | 東海東京証券かマネックス証券の口座が必要。下限に届かなければ不成立 |
| B. 市場で売却 | その時点の株価(手数料を除く) | 株価は1,490円より少し下で推移しやすい。すぐに現金化できる |
| C. 保有を続ける | 成立後のスクイーズアウトで金銭を受け取る | 株式併合は2027年3月ごろの予定で、受け取りはそれ以降。対抗提案や価格引き上げの保証はない |
A. TOBに応募する場合
応募は公開買付代理人の東海東京証券、または復代理人のマネックス証券で行います。ほかの証券会社に株がある場合は移管が必要で、日数がかかります。NISA口座の株は、移管先にNISA口座がないと非課税の扱いにならないことがあるため注意が必要です。証券会社の受付締切は12月24日より早いことがあるので、公開買付説明書と各社の案内を確認してください。
B. 市場で売却する場合
TOB価格と株価の差が小さいときは、手続きの手間や12月30日まで資金が拘束されることを避けて、市場で売るのも選択肢です。アイビーシーは小型株のため、板が薄いと思った値段で売れないことがあります。最新の株価と板の状況は証券会社のアプリなどで確認してください。
C. 保有を続ける場合
TOBが成立すると、株式併合によるスクイーズアウトで、応募しなかった株主も金銭を受け取って株を手放すことになります。開示資料では、交付される金額はTOB価格1,490円に株数を掛けた額と同じになるよう算定される予定とされています。会社は賛同・応募推奨をしているため、対抗提案が出ない限り、保有を続けても上乗せを得られる見込みは小さいと考えられます。
判断のための簡易式
市場売却の手取り = 売却価格 × 株数 − 売買手数料 − 税金
TOB応募の手取り = 1,490円 × 株数 − 税金 − 移管などの費用
たとえば特定口座で100株を取得単価1,000円で持っている場合、1,490円で売れたときの譲渡益は4万9,000円、税金(20.315%)は約9,950円です。税金は取得単価・口座の種類・損益通算の状況で変わります。どちらの式も単純化したもので、成立の確率や資金が拘束される期間は別に考える必要があります。
6今後の3つのシナリオ
| シナリオ | 想定される展開 | 注目点 |
|---|---|---|
| 強気 | 対抗提案や、アクティビストの反対を受けた価格の引き上げ | 大量保有報告書の提出、株価がTOB価格を上回るかどうか |
| 中立(標準) | 1,490円のまま12月24日に成立し、12月30日に決済 | 応募状況、スクイーズアウトの臨時株主総会の日程 |
| 弱気 | 応募が下限に届かず不成立 | 株価がTOB前の水準に戻るリスク |
シナリオは可能性を整理したもので、発生確率を示すものではありません。下限まで必要な応募は約8.0%分と小さく、筆頭株主も応募に合意しているため、成立のハードルは高くないと考えられます。投資判断はご自身で行ってください。
注意すべきイベント
- 12月24日(木):TOBの期限(証券会社の受付締切はこれより早いことがある)
- 12月25日(金):結果の公表(期限の翌営業日に公表するのが一般的)。同日はアイビーシーの定時株主総会の予定日
- 12月30日(水):決済の開始
- その後:スクイーズアウトのための臨時株主総会、上場廃止
関連記事
アイビーシーの記事は銘柄ページにまとめていきます。TOBのプレミアムと株価の関係は、シリーズ「M&A・TOBウォッチ」で継続して追っています。同じシリーズではカカクコム(2371)TOB、EQTの3,700円への引き上げの記事もどうぞ。
まとめ ── 「1.78%」の数字だけでは判断できない
- ▸オリックス子会社が1株1,490円でTOB。期間は11月12日〜12月24日、決済開始は12月30日。会社は賛同し応募を推奨。
- ▸公表前日終値比のプレミアムは1.78%だが、交渉開始前の株価水準(3〜6か月平均)からは40%台の上乗せ。
- ▸提案は6回で1,300円→1,490円(+190円)。その間に株価は983円→1,464円と約49%上昇し、差が縮んだ。
- ▸1,490円は算定レンジ(類似会社比較・DCF)の範囲内だが、DCFの中では下寄り。PERは約17.9倍。
「急騰のあとに買った人には物足りないけど、半年前から持っている人には悪くない値段なのだ」。応募・売却・保有のどれを選ぶにしても、市場価格と1,490円の差、手続きの締切、資金が戻る時期を並べて比べることが大切です。
よくある質問
Q1. 「前日比プレミアム6.13%」と「1.78%」はどちらが正しいのですか?
どちらも開示に書かれた数字で、基準日が違います。6.13%はオリックスが再度の最終提案を出した11月10日の前営業日(11月9日)の終値1,404円に対するもの、1.78%はTOBを公表した11月11日の前営業日(11月10日)の終値1,464円に対するものです。公表直前の株価と比べるなら1.78%です。
Q2. 応募しないとどうなりますか?
TOBが成立すると、スクイーズアウトで1,490円×株数と同じ額の金銭を受け取り、株は手放すことになる予定です。株式併合の効力発生は2027年3月ごろの予定です。
Q3. 期末配当はもらえますか?
もらえません。2026年9月期の期末配当は行わないことが決まっています(中間配当11円は実施済み)。初回提案も期末配当を行わないことを前提にしていました。
Q4. 光通信グループやプラスフジが安い価格で売るのは不公平ではないですか?
法人株主の自己株式取得には、みなし配当の益金不算入という税制の違いがあります。1,195円・1,388円は、税引後の手取りがTOB応募と同じになるよう逆算した価格で、低い価格で売る分、TOB価格を引き上げる原資になっています。
出典と注意
TOBの条件・交渉の経緯・プレミアム・算定結果・大株主との合意:アイビーシー「OPI・ITホールディングス株式会社による当社株式に対する公開買付けに関する賛同の意見表明及び応募推奨のお知らせ」(2026年11月11日、TDnet)。決済の開始日・公開買付代理人:オリックス「アイビーシー株式会社(証券コード:3920)に対する公開買付けの開始について」(2026年11月11日、TDnet)。業績・配当:アイビーシー「2026年9月期 決算短信〔日本基準〕(非連結)」(2026年11月11日、TDnet)。PER・PBR・時価総額・算定レンジの中央値・税金の計算例・シナリオは、公表値をもとに筆者が計算・設定したものです。株価は開示に記載された11月10日終値までで、最新の株価には触れていません。本記事は情報提供を目的としたもので、特定銘柄の売買やTOBへの応募を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。