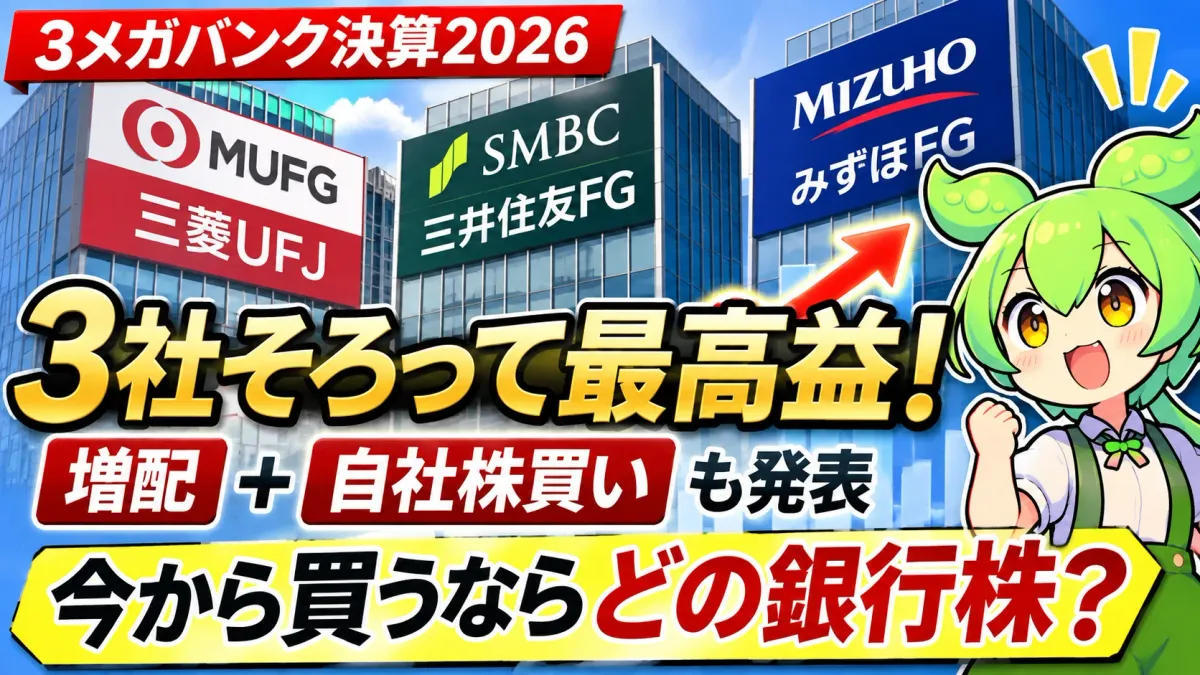
【3メガバンク決算2026】三菱UFJ・三井住友・みずほが最高益予想!増配後に買うならどの銀行株?
この記事のポイント
- 結論:3社とも最高益予想だが、株価は好業績をかなり織り込み済み。総合点は三井住友FGがトップ(利回り3.05%・PBR1.58倍)。確率加重の1年期待リターンは3〜4%(筆者試算)で、一括より分割購入が合理的。
- 中間純利益は3社合計で約3.53兆円(前年同期比約+21%)。通期予想は三菱UFJ 2.8兆円(+3.7%修正)、三井住友FG 1.9兆円(+11.8%)、みずほFG 1.6兆円(+14.3%)。
- 年間配当は三菱UFJ 100円、三井住友FG 100円(分割後)、みずほFG 200円に増額。自社株買いは2,000億円・2,200億円・2,000億円。予想PERは14.0倍・13.2倍・12.4倍(11月13日終値で筆者計算)。
- 日銀の0.25%利上げは利益比で国内比重の大きいみずほFG・三井住友FGに効きやすい。次の注目は12月17〜18日の日銀会合と2027年2月ごろの第3四半期決算。
- 3社の中間純利益約3.53兆円前年同期比 約+21%。3社とも中間期の最高益
- 通期純利益予想(修正後)2.8/1.9/1.6兆円三菱UFJ/三井住友FG/みずほFG。3社とも上方修正
- 予想配当利回り2.9/3.1/2.5%11月13日終値・修正後の年間配当で筆者計算
- 次の金利イベント12月17〜18日日銀会合。政策金利は現在1.25%程度
数値は、3社が11月13日に発表した2027年3月期 中間決算と、配当予想の修正・自己株式取得のお知らせを報じた日本経済新聞・ロイター・Bloomberg・株探などの報道をもとにしています。PER・PBR・配当利回り・ROE・シナリオ株価など「筆者計算」と書いた数字は、それらの数値から筆者が計算したもので、会社の公表値ではありません。三井住友FGは10月1日に1株を2株に分割しているため、同社の1株あたりの数値はすべて分割後の株数にそろえています。
0導入:3メガバンクがそろって最高益予想、今から買っても遅くない?
11月13日、三菱UFJフィナンシャル・グループ(8306)、三井住友フィナンシャルグループ(8316)、みずほフィナンシャルグループ(8411)の3メガバンクが、2027年3月期の中間決算(4〜9月)を発表しました。3社とも中間期として過去最高益で、通期の純利益予想もそろって引き上げています。配当予想の増額と自社株買いも、3社そろって打ち出しました。
追い風ははっきりしています。日銀は9月に政策金利を1.25%程度まで引き上げ、貸出金利の上昇が預金金利の上昇を上回る形で利ざやが広がっています。企業の設備投資・M&A向けの融資需要も堅調で、東証の「資本コストや株価を意識した経営」の要請を受けた株主還元の拡充も続いています。
ただし、「最高益」と「株価が割安かどうか」は別の問題です。3社の株価は2024年以降の利上げ局面ですでに大きく上がっており、PBRはいずれも1.5倍を超えています。そこで本記事では、3社を利益成長・株主還元・PER/PBR/ROE・金利感応度・リスクの順に並べて比べ、最後に3つのシナリオで株価を試算します。
13メガバンクの2026年9月中間決算を徹底比較
中間純利益は3社合計約3.53兆円、前年同期比約21%増
| 項目 | 三菱UFJ(8306) | 三井住友FG(8316) | みずほFG(8411) |
|---|---|---|---|
| 中間純利益(4〜9月) | 1兆6,308億円 | 1兆31億円 | 8,964億円 |
| 前年同期比 | +26.1% | +7.5% | +29.9% |
| 記録 | 中間期の最高益を4年連続更新 | 中間期で初の1兆円超え | 3年連続で中間期の最高益 |
| 主な増益要因 | 円金利上昇による資金利益・手数料の増加、モルガン・スタンレーの持分法投資損益の増加 | 国内の資金利益の増加。ただし7〜9月期単独では純利益が前年同期比9.8%減 | 資金利益の増加。経常利益は1兆2,500億円規模(前年同期比+47.3%) |
出典:各社の2027年3月期 第2四半期(中間期)決算(2026年11月13日)を報じた日本経済新聞・時事通信・テレビ朝日(ANN)・Bloomberg・Investing.com。三井住友FGの中間純利益は報道により1兆31億円/1兆32億円の差があり、本記事は1兆31億円を使っています。
3社合計の中間純利益は約3兆5,303億円で、前年同期(筆者の逆算で約2兆9,160億円)から約21%増えました(筆者計算)。伸び率はみずほFG(+29.9%)と三菱UFJ(+26.1%)が大きく、三井住友FG(+7.5%)は前年の水準が高かったこともあり、1けたにとどまりました。
通期利益予想は三菱UFJ2.8兆円、三井住友1.9兆円、みずほ1.6兆円
| 通期純利益 | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 前期実績(2026年3月期) | 2兆4,272億円 | 1兆5,829億円 | 1兆2,486億円 |
| 修正前予想 | 2兆7,000億円 | 1兆7,000億円 | 1兆4,000億円 |
| 修正後予想 | 2兆8,000億円 | 1兆9,000億円 | 1兆6,000億円 |
| 上方修正率 | +3.7% | +11.8% | +14.3% |
| 前期比(修正後) | +15.4% | +20.0% | +28.1% |
上方修正率・前期比は筆者計算。みずほFGは経常利益の予想も1兆9,800億円から2兆1,800億円に引き上げたと報じられています。三菱UFJは純利益目標を引き上げた一方、業務純益の目標は成長投資の余地を残すとして据え置きました。
上方修正率トップはみずほ、利益規模トップは三菱UFJ
利益の規模では三菱UFJが頭ひとつ抜けており、通期2.8兆円は、三井住友FGとみずほFGの2社を合わせた額(3.5兆円)の8割に達します。一方、勢いではみずほFGが目立ちます。上方修正率14.3%、前期比+28.1%はいずれも3社でトップで、7月の第1四半期決算(1.3兆円→1.4兆円)に続く2回目の上方修正です。三井住友FGは修正率11.8%とみずほFGに近い一方、三菱UFJの修正は+3.7%と小幅でした。
上期進捗率から下期の利益達成難易度を検証
| 項目(筆者計算) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 上期の進捗率 | 58.2% | 52.8% | 56.0% |
| 下期に必要な純利益 | 1兆1,692億円 | 8,969億円 | 7,036億円 |
| 上期と比べた下期の水準 | 上期比 −28% | 上期比 −11% | 上期比 −22% |
| 達成の難易度(筆者評価) | 低い | 中程度 | 低い |
3社とも、下期は上期より少ない利益で通期予想に届く計算です。銀行は年度後半に与信費用(貸倒引当金)の積み増しや、債券の入れ替えに伴う売却損を出しやすいため、もともと下期を保守的に見る傾向があります。それでも三菱UFJは下期が上期より28%少なくても届き、余裕が最も大きいと言えます。
注意したいのは、上期の利益の「質」です。
- 三菱UFJ:増益の一部は、持分法で取り込んでいる米モルガン・スタンレーの好業績によるものです。米国の株式市場・M&A市場が好調だったことの恩恵で、市場環境が変われば下期に同じだけ続くとは限りません。本業の利益(貸出・手数料)とは分けて見る必要があります。
- 三井住友FG:7〜9月期だけを見ると純利益が前年同期比9.8%減で、四半期の勢いは3社で最も鈍っています。通期予想は引き上げたものの、下期に上期の9割弱を稼ぐ前提で、余裕は3社で最も小さい計算です。
- みずほFG:経常利益が+47.3%と純利益(+29.9%)以上に伸びており、資金利益・手数料など本業の伸びが大きいと読めます。
- 3社共通:政策保有株式(取引先の株)の売却益は、3社とも削減計画に沿って毎期計上しています。株高のもとでは売却益がかさみやすい一方、削減が進むほど将来は細っていく一過性に近い利益です。中間決算の詳細資料で、株式等関係損益の金額を確かめておくと、本業ベースの実力が見えます。
2増配・自社株買いで最も株主還元が手厚い銀行は?
3社の年間配当予想と増配率
| 年間配当(1株) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 前期実績(2026年3月期) | — | 78円(分割後換算) | 145円 |
| 修正前予想 | 96円 | 90円(分割後換算) | 150円 |
| 修正後予想 | 100円 | 100円(分割後換算) | 200円 |
| 修正による増額率 | +4.2% | +11.1% | +33.3% |
| 前期実績からの増配率 | — | +28% | +38% |
出典:日本経済新聞・ロイター・株探(11月13日)。増額率は筆者計算。三井住友FGは10月1日に1株を2株に分割しており、一部の報道にある「135円→150円」は、分割前の株数に対する中間配当と分割後の株数に対する期末配当を足した表記です。株探は「実質11%増額」と伝えており、分割後の株数にそろえると「90円→100円」になります(日本経済新聞も「年間100円、前期実績78円」と報道)。三菱UFJの前期実績は本記事の執筆時点で確認できた資料に記載がなく、空欄にしています。
増額の幅が最も大きいのはみずほFGの+50円(+33%)です。前期の配当性向が28.8%と3社で最も低かったため、上方修正分を配当に回す余地が大きかったと読めます。三菱UFJは+4円と小幅にとどまりました。
11月13日終値ベースの予想配当利回り
| 項目 | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 11月13日終値 | 3,475円 | 3,275円 | 8,020円 |
| 前日比 | −0.66% | +0.15% | −1.69% |
| 予想配当利回り | 2.88% | 3.05% | 2.49% |
| 100株の購入金額(目安) | 約35万円 | 約33万円 | 約80万円 |
終値はYahoo!ファイナンスの掲載値。配当利回りは修正後の年間配当÷終値(筆者計算)。三菱UFJとみずほFGは大引け後の発表のため、終値には決算・増配がまだ反映されていません。三井住友FGは取引時間中に決算を開示する方針と報じられており、終値に一部反映されている可能性があります。
利回りは三井住友FGが3.05%で最も高く、三菱UFJ 2.88%、みずほFG 2.49%の順です。みずほFGは大幅増配でも、株価が8,000円台と高いぶん利回りは3社で最も低くなります。なお、11月14日以降に株価が動けば利回りも変わる点に注意してください。
自社株買いの金額、発行株式比率、実施期間
| 今回発表の取得枠 | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 取得額の上限 | 2,000億円 | 2,200億円 | 2,000億円 |
| 取得株数の上限 | 7,000万株 | 8,500万株 | 3,500万株 |
| 発行済み株式(自己株式を除く)比 | 0.62% | 約1.1% | 約1.4% |
| 取得期間 | 2026年11月16日〜2027年1月29日 | 2026年11月16日〜2027年2月28日 | 2026年11月16日〜2027年2月28日 |
| 取得した株 | — | 全株を消却 | 全株を消却 |
| 時価総額に対する取得額 | 0.51% | 0.87% | 1.00% |
出典:ロイター(三菱UFJ・みずほFG)、日本経済新聞・Bloomberg(三井住友FG・みずほFG)。時価総額に対する比率は筆者計算(時価総額は11月13日終値×自己株式を除く株式数の推計値。三菱UFJ 約39.2兆円、三井住友FG 約25.2兆円、みずほFG 約19.9兆円)。
ここで大事なのは、「発表した取得枠」と「実際に買った額」は別だという点です。上の表はあくまで上限で、期間中に上限まで買い切るとは限りません。実際の取得額は、各社が毎月出す「自己株式の取得状況に関するお知らせ」で確かめられます。また、年度の途中で何度か枠を発表している銀行もあり、たとえば三菱UFJは今回分を含めた今年度の自社株買いが計3,000億円で前年度を下回るとの指摘があります。みずほFGは7月に1,000億円の追加取得を発表しており、今回の2,000億円とは別の枠です。
配当性向と総還元性向の持続可能性
| 項目(筆者計算) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 予想EPS(1株利益) | 約248円 | 約247円 | 約645円 |
| 予想配当性向 | 約40% | 約40% | 約31% |
| 配当総額(推計) | 約1兆1,290億円 | 約7,690億円 | 約4,970億円 |
| 総還元性向(配当+今回の取得枠のみ) | 約48% | 約52% | 約44% |
予想EPS=修正後の通期純利益÷自己株式を除く株式数の推計値(三菱UFJ 約112.9億株、三井住友FG 約76.9億株、みずほFG 約24.8億株。今回の自社株買いの株数と比率、2026年3月期のEPSから逆算)。総還元性向は、今年度中に発表済みのほかの取得枠を含めていないため、実際の年度合計はこれより高くなりえます。
配当性向は三菱UFJ・三井住友FGが約40%、みずほFGが約31%です。3社とも「累進的配当(原則として減配しない)」の方針を掲げており、みずほFGは配当性向がまだ低いぶん、今後も増配の余地が残ると見ることができます。逆に言えば、三菱UFJと三井住友FGの配当は、利益が増えない限り大きくは増えにくい水準に来ています。
持続可能性の面では、銀行は自己資本比率(普通株式等Tier1比率)の規制があるため、利益をすべて還元に回すことはできません。総還元性向が50%前後なら、残りの半分は内部留保として資本の積み増しや成長投資に回せるため、無理のない水準です。むしろ注目すべきは、利益が減ったときにも配当を維持できるかで、累進配当を掲げる3社なら、利益が1〜2割減っても配当性向が50%前後に上がるだけで、減配せずに済む計算になります。
3PER・PBR・ROEから見た割安ランキング
3社の予想PERと実績PBR
| 指標(11月13日終値、筆者計算) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 予想PER | 14.0倍 | 13.2倍 | 12.4倍 |
| BPS(2026年3月末) | 1,973円 | 2,076円 | 4,632円 |
| 実績PBR | 1.76倍 | 1.58倍 | 1.73倍 |
| 予想ROE(簡易) | 約12.1% | 約11.5% | 約13.3% |
| PBR÷ROE(低いほど割安) | 14.5 | 13.7 | 13.0 |
予想PER=11月13日終値÷予想EPS。BPSは2026年3月期の1株当たり純資産(株式情報サイトの集計値。三井住友FGは分割後換算)。9月末のBPSはこれより高いため、9月末基準のPBRはこの表より少し低くなります。予想ROEは、予想EPS÷(期首BPSと、期首BPSに予想EPSを足して配当を引いた期末BPSの平均)で求めた簡易値で、会社の公表するROE(東証基準・その他有価証券評価差額金を除くものなど)とは計算方法が違います。
予想PERはみずほFGが12.4倍で最も低く、PBRは三井住友FGが1.58倍で最も低いという結果です。三菱UFJはPER・PBRとも3社で最も高く、市場はその事業の分散と安定性に対して上乗せ(プレミアム)を払っている形です。
ROEの高さとPBRの関係を検証
銀行株のPBRは、理論的には「ROEが資本コスト(株主が求めるリターン。日本の大手銀行ではおおむね8〜10%とされる)をどれだけ上回るか」で決まります。ROEが資本コストと同じならPBRは1倍、上回るほど1倍を超えていきます。
図では、みずほFGが点線の下(ROEの割にPBRが低い)、三菱UFJが点線の上(ROEの割にPBRが高い)、三井住友FGはほぼ線上にあります。みずほFGのROEが高く出ているのは、今期の増益率(+28%)が大きいためで、来期以降もこの水準を保てるかは、市場がまだ半信半疑だと読めます。
PBR1倍超でも買える銀行株の条件
「PBR1倍割れ=割安、1倍超え=割高」と単純に考えると、3社はどれも割高に見えます。しかし、ROEが資本コストを安定して上回っていれば、PBRが1倍を超えるのは当然です。PBR1倍超の銀行株を買ってよいかは、次の3点で考えるのが実用的です。
- ROEが10%以上を数年続けられるか:一時的な株式売却益や市場の追い風ではなく、利ざや・手数料の改善でROEが上がっているか。
- PBR÷ROE(=実質的なPER)が同業より高すぎないか:上の表では13〜14.5の範囲に収まっており、3社の間に極端な差はありません。
- 還元で1株あたりの価値が増え続けるか:自社株買いで株数が減れば、利益が横ばいでもEPS・BPSは増えます。消却を伴う自社株買いを続ける会社ほど、この効果がはっきり出ます。
配当利回りと利益成長率を合わせた総合評価
| 評価軸(3点満点、筆者評価) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 予想PERの低さ | 1 | 2 | 3 |
| PBRの低さ | 1 | 3 | 2 |
| 予想ROEの高さ | 2 | 1 | 3 |
| 配当利回りの高さ | 2 | 3 | 1 |
| 利益成長率(通期予想の前期比) | 1 | 2 | 3 |
| 総還元性向(今回発表分) | 2 | 3 | 1 |
| 収益の分散・安定性(定性) | 3 | 2 | 1 |
| 合計(21点満点) | 12 | 16 | 14 |
各項目で3社に順位をつけ、1位3点・2位2点・3位1点で足し合わせると、三井住友FGが16点で最も高く、みずほFG 14点、三菱UFJ 12点となりました。三井住友FGは「利回りが高く、PBRが低く、還元も厚い」というバランスで点を集めています。三菱UFJは安定性で満点でも、株価がその安定性をすでに評価している(PER・PBRが高い)ため、割安度の項目で点が伸びません。点数の配分は筆者の考えで決めたもので、何を重視するかで順位は入れ替わります。
4日銀の追加利上げで最も恩恵を受けるのは?
日銀は9月に政策金利を1.25%程度に引き上げ、10月30日の会合では据え置きました。次の会合は12月17〜18日で、Bloombergが10月に行ったエコノミスト調査では、次の利上げを12月と見る人が8割を超えています。
政策金利が0.25ポイント上昇した場合の利益感応度
本記事の執筆時点で、3社の今回の決算資料に載った金利感応度(政策金利が上がったときの資金利益の増加額)の数値は確認できていません。そこで、報道されている3社合計の試算を出発点に、次の仮定で3社に割り振りました。
- 日本経済新聞(2026年4月)によると、政策金利が0.25%上がると、3メガの純利益は合計で3,000億円近く押し上げられる見通し。
- 3社への配分は、国内の円預金・円貸出の規模を目安に、三菱UFJ 38%、三井住友FG 32%、みずほFG 30%と仮定(筆者の仮定。会社開示ではありません)。
- 効果は、預金・貸出の金利が見直されたあとの「満年度」ベース。
| 0.25%利上げの効果(仮定にもとづく筆者試算) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 純利益の押し上げ額 | 約1,140億円 | 約960億円 | 約900億円 |
| 今期予想に対する比率 | +4.1% | +5.1% | +5.6% |
| EPSの押し上げ | 約+10円 | 約+12円 | 約+36円 |
金額では三菱UFJが最大でも、利益全体に対する比率では、国内の預貸金の比重が大きいみずほFGと三井住友FGのほうが利上げの効き目が大きい、というのが基本的な構図です。三菱UFJは海外事業やモルガン・スタンレーからの利益が大きいぶん、日本の金利だけで利益が左右されにくくなっています。会社が決算説明資料で示す金利感応度の数値が確認できれば、この仮定はそちらに置き換えるべきものです。
預金金利上昇と貸出金利上昇の時間差
利上げの効果がすぐに全額出るわけではありません。
- 貸出金利:企業向け融資の多くは短期プライムレートやTIBORなどの市場金利に連動する変動金利で、利上げから1〜3か月ほどで上がります。住宅ローンの変動金利は、年2回の見直しが一般的です。
- 預金金利:普通預金の金利は利上げとほぼ同時に引き上げられることが多い一方、定期預金は満期が来るまで古い金利のままで、時間をかけて上がります。
利上げの直後は貸出金利が先に上がって利ざやが広がりやすく、その後、定期預金の金利が追いついてくると効果が少しずつ薄れていきます。また、金利が上がるにつれて、預金者が金利の高い定期預金やネット銀行に資金を移す動きが強まれば、銀行の調達コストは想定より速く上がります。「利上げ=利益が同じだけ増え続ける」ではない点を押さえておきましょう。
国債評価損・与信費用・資金調達コストのリスク
- 国債の評価損:金利が上がると、銀行が持つ債券の価格は下がります。日本経済新聞によると、3メガの国内債の含み損は2025年12月末時点で計7,486億円と、3か月で33%増えました。一方で、保有株式の含み益は計8兆円程度あり、当面は相殺できる余力があります。3社とも債券の残高を抑え、残存期間を短くしているため、大きな損失が一気に出る構図ではありませんが、「含み損を処理するために売却損を出す」ことが下期の利益を押し下げる可能性はあります。
- 与信費用:金利が上がれば、借り手企業の利払い負担も増えます。とくに財務の弱い中小企業や、低金利を前提に借り入れを増やした不動産関連の企業で、倒産や返済の遅れが増えれば、銀行の貸倒引当金がかさみます。三菱UFJの上期の与信関係費用は709億円と、利益規模に比べればまだ小さい水準です。
- 資金調達コスト:上で触れた預金の流出・定期預金へのシフトに加え、海外では外貨の調達コストも利益を左右します。
海外事業比率による金利・為替感応度の違い
| 観点 | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 日本の利上げへの感応度 | 中(海外比率が高く、相対的に小さい) | 中〜大 | 大(国内の預貸金の比重が大きい) |
| 米国の金利・景気への感応度 | 大(米国事業、モルガン・スタンレーへの出資、東南アジアの銀行) | 中(アジアの出資先、米国の投資銀行業務の強化) | 中(米国の証券・投資銀行業務) |
| 円安の影響 | 外貨建ての利益が円換算で膨らみやすい | 同左(三菱UFJより小さめ) | 同左(三菱UFJより小さめ) |
筆者の定性的な整理です。各社の海外比率は、決算説明資料の地域別の業務粗利益で確認できます。
まとめると、日銀の追加利上げに素直に反応しやすいのはみずほFG・三井住友FG、利上げが止まっても米国や海外で稼ぎを分散できるのが三菱UFJです。どちらが有利かは「日本の利上げがどこまで続くか」の見方次第で変わります。
5AIバブルが銀行株に波及する可能性
三菱UFJのデータセンター関連信用エクスポージャー3.3兆円
三菱UFJは、AI向けデータセンターの建設資金を融資やプロジェクトファイナンスで支える業務を積極的に広げてきました。2026年2月には、データセンター向けの融資を組成する人員を増やす方針がBloombergなどで報じられ、同社の幹部は「バブルだという声もあるが、デジタルインフラの需要は非常に強い」と述べています。米オラクル関連のデータセンター向けに、JPモルガンなどと大型の与信を組成したことも報じられてきました。
三菱UFJのデータセンター関連の信用エクスポージャー(融資や融資枠など、信用リスクを負っている金額の合計)は約3.3兆円とされます。この金額がどの程度の重さなのかを、筆者の推計で並べると次のとおりです。
| 比べる相手(筆者推計) | 3.3兆円の比率 |
|---|---|
| 三菱UFJの純資産(BPS×株式数で約22兆円) | 約15% |
| 今期の純利益予想(2.8兆円) | 約1.2年分 |
AI設備投資が減速した場合の信用リスク
エクスポージャーの3.3兆円がそのまま損失になるわけではありません。データセンター向けの融資の多くは、建物や設備を担保に取り、大手クラウド企業などとの長期の賃貸契約から返済されるしくみです。損失の大きさは「どれだけの割合が返済不能になるか(デフォルト率)」×「担保を処分しても回収できない割合(損失率)」で決まります。
| 仮定(筆者) | デフォルト率 | 損失率 | 損失額(税引前) | 今期純利益予想比 |
|---|---|---|---|---|
| 軽度の調整 | 5% | 30% | 約500億円 | 約2% |
| 本格的な調整 | 15% | 40% | 約2,000億円 | 約7% |
| 深刻な崩壊 | 30% | 50% | 約5,000億円 | 約18% |
損失額=3.3兆円×デフォルト率×損失率。いずれも筆者が置いた仮定で、会社の見通しではありません。税引後の純利益への影響は、これより小さくなります。
「深刻な崩壊」の仮定でも、単年度の利益が2割弱減る程度で、資本が大きく傷む水準ではありません。ただし、2〜3年にわたって引当金を積む展開になれば、増配や自社株買いのペースが落ちる可能性はあります。
直接融資と市場全体への間接的な影響を分けて分析
AIバブルが崩れたときに銀行株が受ける影響は、2つの経路に分けて考える必要があります。
- 直接の影響(信用リスク):上の試算のように、データセンター向け融資の焦げ付き。金額は限られ、時間をかけて表面化します。
- 間接の影響(市場・景気):AI関連株の急落が株式市場全体に広がれば、モルガン・スタンレーの業績(三菱UFJの持分法利益)、投資銀行業務の手数料、保有株式の含み益が同時に目減りします。景気が冷え込めば日銀の利上げも止まり、利ざや改善のシナリオそのものが崩れます。
英フィナンシャル・タイムズは、JPモルガンやモルガン・スタンレー、SMBC、三菱UFJなどの大手行が、データセンター関連の与信で社内の上限に近づきつつあると報じました。直接の損失よりも、「AI投資の減速→株安→利上げの停止」という間接的な連鎖のほうが、銀行株の株価には大きく効くと筆者は考えます。AI関連株の急落が相場全体に広がる経路は、11月6日のナスダック急落の記事(関連記事)でも整理しています。
6強気・中立・弱気の3シナリオで株価を試算
理論株価は「1年後の予想EPS×想定PER」で求めます。来期(2028年3月期)のEPSは、今期の予想EPSに各シナリオの増益率を掛けて出しました。想定PERは、中立を現在のPERとし、強気は現在より1倍前後高く(米国の大手銀行並みの評価に近づく)、弱気は10倍前後(PBRが1.1〜1.2倍まで下がる水準で、2024〜2025年の利上げ初期のころの評価)に置いています。
| シナリオ(筆者試算) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 現在の株価/予想EPS/PER | 3,475円/248円/14.0倍 | 3,275円/247円/13.2倍 | 8,020円/645円/12.4倍 |
| 強気:来期EPS成長率/想定PER | +10%/15.0倍 | +13%/14.5倍 | +14%/13.5倍 |
| 強気:理論株価(騰落率) | 4,090円(+18%) | 4,050円(+24%) | 9,920円(+24%) |
| 中立:来期EPS成長率/想定PER | +5%/14.0倍 | +7%/13.2倍 | +7%/12.4倍 |
| 中立:理論株価(騰落率) | 3,650円(+5%) | 3,500円(+7%) | 8,580円(+7%) |
| 弱気:来期EPS成長率/想定PER | −8%/11.0倍 | −12%/10.0倍 | −12%/9.5倍 |
| 弱気:理論株価(騰落率) | 2,510円(−28%) | 2,180円(−34%) | 5,390円(−33%) |
理論株価は10円単位で丸めています。増益率とPERの置き方は筆者の判断で、三菱UFJは海外・モルガン・スタンレーの分散効果から、強気の伸びは小さく、弱気の落ち込みも小さく置きました。
強気:利上げと企業融資拡大が続く
日銀が12月、または2027年前半に政策金利を1.5%へ上げ、その先の1.75%も視野に入る展開です。企業の設備投資・M&A向けの融資も伸び、利ざやと貸出量の両方で利益が増えます。国内の預貸金の比重が大きい三井住友FG・みずほFGの上昇率が大きくなります。
中立:利益成長は続くが株価評価は横ばい
利上げは続くもののペースは緩やかで、利益は1けた台後半で伸び、PERは今と同じ水準にとどまる展開です。株価は利益の伸びと同じだけ(+5〜7%)上がり、配当と合わせて年8〜10%程度のリターンになります。筆者はこれを基本シナリオと考えます。
弱気:景気悪化と信用コスト増大
AI投資の減速や米国景気の後退で株式市場が崩れ、日銀も利上げを止める展開です。与信費用が増え、株式の売却益や市場関連の利益も減ります。銀行株は景気の先行きに敏感なため、利益の減少以上にPERが下がり、株価は3割前後下落しうる計算です。
配当を含む期待リターンを比較
| 1年後のリターン(株価+配当、筆者試算) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 強気 | +20.6% | +26.8% | +26.2% |
| 中立 | +7.9% | +10.1% | +9.5% |
| 弱気 | −24.9% | −30.5% | −30.3% |
| 確率で加重した期待リターン | +2.9% | +4.1% | +3.7% |
確率は強気25%・中立50%・弱気25%と置いた筆者の仮定。配当は修正後の年間配当1年分。
中立シナリオでは3社とも年8〜10%のリターンが見込める一方、弱気シナリオの下げ幅が大きいため、確率で加重した期待リターンは3〜4%にとどまります。業績が絶好調でも、株価にはその多くがすでに織り込まれており、「今から買えば確実にもうかる」局面ではありません。3社の中では、利回りと割安さで勝る三井住友FGがわずかに優位、という結果です。
この試算は、置いた前提(増益率・PER・確率)によって大きく変わります。投資判断は、各社の決算資料を確認のうえ、ご自身で行ってください。
7結論、増配後に買うならどのメガバンク?
| 指標(筆者計算) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 予想PER | 14.0倍 | 13.2倍 | 12.4倍 |
| 実績PBR | 1.76倍 | 1.58倍 | 1.73倍 |
| 予想ROE(簡易) | 12.1% | 11.5% | 13.3% |
| 予想配当利回り | 2.88% | 3.05% | 2.49% |
| 期待リターン(確率加重) | +2.9% | +4.1% | +3.7% |
| 向いている人 | 値動きを抑えて長く持ちたい人 | 配当と割安さを重視する人 | 国内の利上げの恩恵を最も取りたい人 |
安定性と分散事業なら三菱UFJ
利益規模は国内最大で、米国事業・モルガン・スタンレー・アジアの銀行と稼ぎ先が分散しています。下期の利益達成の余裕も3社で最も大きく、弱気シナリオでの下げ幅も相対的に小さく置きました。ただし、PER・PBRとも3社で最も高く、その安定性はすでに株価に織り込まれています。割安さを求めて買う銘柄ではなく、「メガバンクを1社だけ長く持つなら」という人向けです。
利益成長と株主還元なら三井住友FG
配当利回り3.05%は3社で最も高く、PBRも1.58倍と最も低い水準です。2,200億円の自社株買いは全株消却で、総還元性向も3社で最も高くなりました。10月の株式分割で100株を約33万円で買えるようになり、少額でも投資しやすくなっています(分割の解説記事)。弱点は、7〜9月期の純利益が前年同期比で減っており、四半期の勢いが3社で最も鈍いことです。総合点ではトップですが、次の第3四半期決算(2027年2月ごろ)で勢いが戻るかを確認したいところです。
業績上方修正の勢いならみずほFG
上方修正率14.3%、前期比+28%、増配+50円と、今回の決算の「勢い」は3社で最も強く、予想PERも12.4倍と最も低くなっています。配当性向が約31%とまだ低いため、今後の増配余地も大きいと言えます。一方で、配当利回りは2.49%と3社で最も低く、国内の利上げへの依存度が高いぶん、日銀が利上げを止めたときの影響も大きくなります。1株8,000円台で、100株の購入に約80万円が必要な点もハードルです。
一括購入と分割購入、どちらが合理的?
結論から言えば、今の局面では分割購入(時間分散)のほうが合理的だと筆者は考えます。理由は3つです。
- 期待リターン(確率加重)が3〜4%と小さく、弱気シナリオの下げ幅(−25〜−30%)が大きいため、一度に買うと買った直後の下落の影響を受けやすい。
- 12月17〜18日の日銀会合、2027年2月ごろの第3四半期決算、3月の自社株買いの消却と、株価を動かしうるイベントが続く。
- 配当を受け取りながら持つ前提なら、急いで買う理由が小さい。3社とも中間・期末の年2回配当で、次の権利確定日は2027年3月末。
たとえば、買いたい金額を3〜4回に分けて、日銀会合の前後と第3四半期決算の前後に分けて買う方法があります。また、どれか1社に絞るより、三井住友FG(利回り・割安さ)とみずほFG(成長・利上げ感応度)を組み合わせ、安定役に三菱UFJを加えるように分けて持てば、どのシナリオでも極端な結果になりにくくなります。
8よくある質問(FAQ)
- メガバンク株は今から買っても遅くない?
- 業績はまだ伸びていますが、株価はPBR1.6〜1.8倍まで上がっており、好業績の多くは織り込まれています。本記事の試算では、1年後の期待リターン(確率加重)は3〜4%と大きくありません。「遅すぎる」とは言えない一方、一度に買うより時間を分けて買うのが無難です。
- 金利が上がると銀行株は必ず上昇する?
- 必ずではありません。利上げは利ざやの改善を通じて利益を押し上げますが、預金金利の上昇、保有国債の評価損、借り手の返済負担の増加という逆風も伴います。また、利上げが景気を冷やすと見られれば、銀行株はむしろ売られることもあります。株価は「利上げが続くかどうか」の見通しに反応します。
- 3社で最も配当利回りが高いのは?
- 11月13日の終値と修正後の年間配当で計算すると、三井住友FGが約3.05%で最も高く、三菱UFJ約2.88%、みずほFG約2.49%の順です(三井住友FGは株式分割後の配当100円で計算)。
- NISAで長期保有するならどれ?
- NISAでは配当が非課税になる(受け取り方式を「株式数比例配分方式」にした場合)ため、利回りの高い三井住友FGは有力な候補です。一方、長期で値動きを抑えたいなら、事業が分散している三菱UFJも向いています。成長投資枠の年240万円の範囲で、2〜3社に分けて持つのも一つの方法です。
- 銀行株の主な下落リスクは?
- (1)景気後退による与信費用の増加、(2)日銀の利上げの停止や利下げ、(3)AI関連投資の減速による株安とその波及、(4)保有国債の評価損の拡大、(5)海外事業(とくに米国)の業績悪化、の5つが代表的です。銀行株は景気の先行きに敏感で、相場全体が崩れる局面では市場平均以上に下げやすい点に注意してください。
9まとめ
- 利益規模・利益成長・株主還元は別々に評価する:規模は三菱UFJ(通期2.8兆円)、成長の勢いはみずほFG(前期比+28%、上方修正率14.3%)、還元と利回りは三井住友FG(利回り3.05%、自社株買い2,200億円)がそれぞれトップ。
- 金利上昇の追い風と景気減速リスクを両面から考える:0.25%の利上げは3社合計で純利益を3,000億円近く押し上げる見通しだが、預金金利の追随、国債の評価損、与信費用、AI投資の減速という逆風もある。
- 最終的には株価水準と期待リターンで判断する:予想PER12〜14倍・PBR1.6〜1.8倍で、確率加重の期待リターンは3〜4%(筆者試算)。総合点は三井住友FGがトップだが、どの銘柄も一括より分割購入が合理的。
次の注目は、12月17〜18日の日銀会合と、2027年2月ごろの第3四半期決算です。とくに三井住友FGの四半期の勢いが戻るか、三菱UFJのデータセンター関連の与信がどう推移するかを確認していきます。
10関連記事・シリーズ
11出典
決算・配当・自社株買い:日本経済新聞「三井住友FGの4〜9月純利益、1兆31億円で最高益」「みずほFG、純利益2000億円上振れ最高益」、ロイター「MUFG、2000億円上限に自社株買い 発行済み株の0.62%」「みずほFG、発行済み株式の1.4%・2000億円を上限に自社株買い」、Bloomberg「三井住友FG、今期純利益1.9兆円に上方修正-自社株買い2200億円」、株探「【決算速報】三菱UFJ/三井住友FG/みずほFG」、テレビ朝日(ANN)「3メガバンクG中間決算で過去最高益」(いずれも2026年11月13日)。
前期実績:時事通信・ビジネス+IT(2026年5月)。株価:Yahoo!ファイナンス(11月13日)。BPS:株式情報サイト(みんかぶ等)の2026年3月期の値。
金利・債券:日本経済新聞「3メガ悩ます『稼ぎすぎ批判』日銀利上げで純利益3000億円押し上げ」(2026年4月)、同(3メガの国内債の含み損、2025年12月末時点)、Bloomberg「日銀の追加利上げ12月が8割超に拡大」(2026年10月21日)。
AI・データセンター:Bloomberg「MUFG Bets on AI to Stay Hot With Hiring for Data Center Finance」(2026年2月5日)、Financial Times(各行のデータセンター関連与信の上限に関する報道)。
数値の正確な確認は、各社のIRページ(三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループ、みずほフィナンシャルグループ)の決算短信・決算説明資料をご覧ください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。