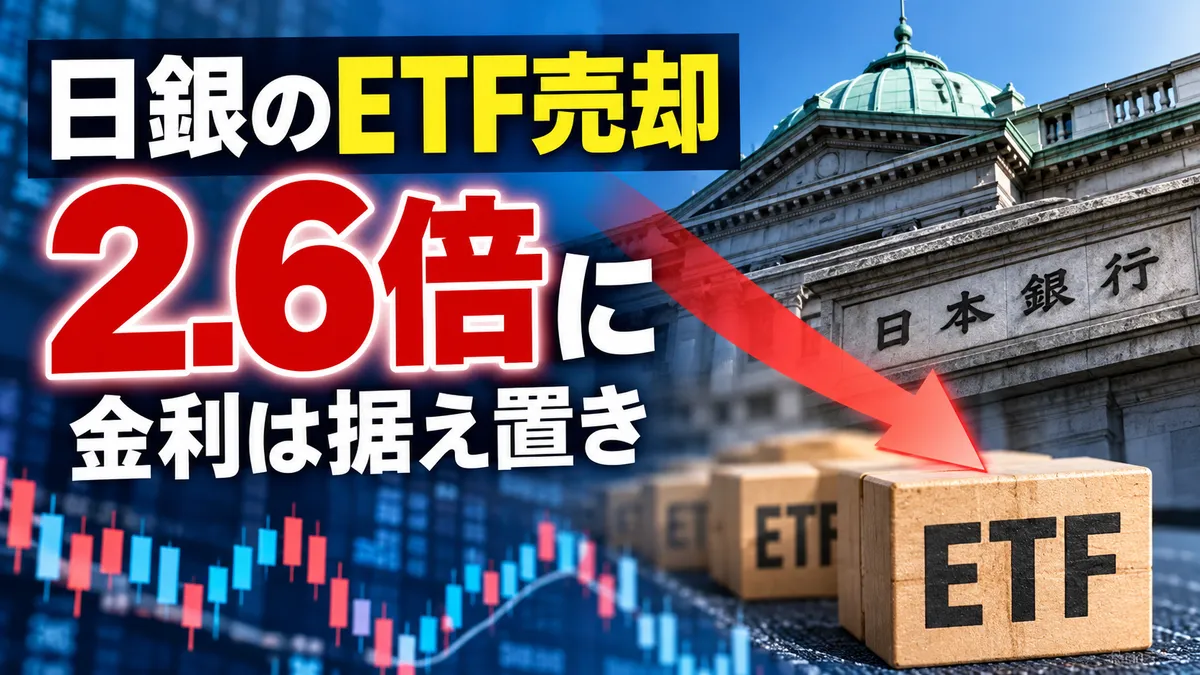
【日銀ETF売却2.6倍】年8,600億円・1日約100億円の売りで日本株の需給はどう変わる? 政策金利1.25%据え置きと「物価2%到達」、12月利上げの条件【2026年10月】
この記事のポイント
- 結論:ETF売却の拡大は「量は小さいが、長く続く恒常的な売り」。年8,600億円(簿価)は時価で約2.46兆円、1営業日あたり約100億円(試算)で、東証プライムの売買代金の0.1%程度。日々の株価を動かす規模ではないが、日本株の買い手が一つ減り、売り手が一つ増える。
- 2027年1月から実施。保有ETF(簿価で約37兆円と逆算)の売却完了までの年数は約112年から約43年へ短縮。相場が荒れたときに売却を一時停止できる仕組みは従来どおり。
- 政策金利は1.25%で据え置き(賛成8・反対1)。高田委員は1.5%への利上げを提案。展望レポートは基調的な物価上昇率を「2%の目標と概ね整合的」と判断し、利上げを続ける方針を維持した。
- 次の焦点は11月10日の「主な意見」と12月17・18日の会合。国会審議中の食品消費税の引き下げは、2027年度のコアCPIを1.3ポイント程度押し下げると日銀は試算しており、利上げ判断を複雑にする。
- ETFの年間売却ペース(簿価)8,600億円3,300億円から約2.6倍
- 時価に換算すると約2兆4,600億円1営業日あたり約100億円(試算)
- 売却完了までの年数約43年従来は約112年
- 政策金利1.25%据え置き賛成8・反対1(1.5%案は否決)
1何が決まったか:金利は据え置き、ETFの売却は2.6倍に
日本銀行は10月29・30日の金融政策決定会合で、2つのことを決めました。1つは、政策金利(無担保コール翌日物の誘導目標)を1.25%程度に据え置くこと。9月18日に1.25%へ引き上げたばかりで(9月の利上げと円安の記事)、今回は様子を見た形です。
もう1つが、この記事の主役であるETF(上場投資信託)の売却ペースの引き上げです。日銀は金融緩和の一環として長年ETFを買い入れ、日本株を間接的に大量に保有してきました。2025年9月に売却の方針を決め、2026年1月から少しずつ売っています。今回、そのペースを年3,300億円程度から年8,600億円程度(いずれも簿価)へ引き上げました。実施は2027年1月からです。
| 項目 | 現在(2026年1月〜) | 見直し後(2027年1月〜) |
|---|---|---|
| 年間の売却ペース(簿価) | 3,300億円程度 | 8,600億円程度 |
| 同(時価換算) | 約9,400億円(筆者試算) | 2兆4,600億円程度 |
| 市場全体の売買代金に占める割合 | 0.05%程度(2025年9月の決定時点) | 0.1%程度 |
| 売却完了までにかかる年数 | 約112年 | 約43年 |
| 決定(採決) | 2025年9月 | 2026年10月30日(全員一致) |
出典:日本銀行「当面の金融政策運営について」(2026年10月30日)、同「(参考)ETFの売却ペースの見直しに関する決定(2026年10月)」。時価換算額は、2026年1〜9月に日銀が売却したETFの時価簿価比率などにもとづく日銀の計算。売却完了までの年数は、2026年9月末の保有残高(簿価)を年間売却額(簿価)で割った日銀の計算。現在のペースの時価換算(約9,400億円)は、見直し後の時価簿価比率(2兆4,600億円÷8,600億円=約2.86倍)を3,300億円に掛けた筆者の概算です。
日銀は見直しの理由として、1月からの売却が「市場に大きな影響を与えることなく円滑に」進んでいること、株式市場全体の売買代金が拡大していることを挙げています。売却は銘柄の保有割合におおむね比例するかたちで、時期を分散して行い、市場の状況に応じて一時的に売却額を調整したり停止したりできる点は従来どおりです。J-REITの売却ペース(年50億円程度)は変えていません。
2数字で見る規模:1日約100億円の売りは大きいのか
「2.6倍」と聞くと大きく感じますが、日本株の売買の規模と比べるとどうでしょうか。日銀の公表数値から、いくつかの数字を逆算してみます。
| 逆算した数字 | 値(概算) | 計算式 |
|---|---|---|
| 保有ETFの残高(簿価) | 約37兆円 | 3,300億円×約112年=約37.0兆円/8,600億円×約43年=約37.0兆円 |
| 売却したETFの時価簿価比率 | 約2.86倍 | 2兆4,600億円÷8,600億円 |
| 東証プライムの年間売買代金 | 約2,460兆円 | 2兆4,600億円÷0.1% |
| 同・1営業日あたり | 約10兆円 | 2,460兆円÷245営業日 |
| 日銀の売り・1営業日あたり | 約100億円 | 2兆4,600億円÷245営業日 |
| 現在のペースの売買代金比 | 約0.04% | 約9,400億円÷約2,460兆円 |
いずれも日銀の公表値(「程度」「約」の丸めを含む)からの筆者の逆算で、実際の値とはずれます。年間の営業日数は245日と仮定。売買代金は日銀の注記どおり2026年1〜9月の実績を年間に換算した水準で、今後の相場で変わります。保有ETFを時価で評価した額は、売却分の時価簿価比率(約2.86倍)を当てはめると約106兆円になりますが、保有全体の比率は売却分と同じとは限らないため参考値です。
ポイントは3つです。
- 1日あたりでは小さい:1営業日あたり約100億円は、東証プライムの売買代金(約10兆円)の1,000分の1。1日の値動きを左右する規模ではありません。
- 「0.05%→0.1%」の中身は、売買代金の拡大でもある:現在の年3,300億円(簿価)は、2025年9月の決定時には売買代金の0.05%程度でしたが、筆者の試算では足もとでは約0.04%まで下がっています。売買代金が膨らんだ分、同じ額の売りの「重さ」が軽くなっていたわけで、今回はそれを0.1%程度に引き上げ直した、と読めます。
- ただし、長く続く:この売りは毎営業日、40年以上続く前提です。日銀がETFを買っていたころは相場の下支え役でしたが、今後は小さくても確実な売り手として存在し続けます。
3個別株への影響:「日銀の間接保有比率」で差が出る
日銀は銘柄ごとの保有割合におおむね比例して売ると説明しています。保有残高約37兆円(簿価)を年8,600億円ずつ売るので、毎年、保有分の約43分の1(約2.3%)を手放す計算です。各銘柄で見ると、日銀がその銘柄の株をどれだけ間接保有しているかで、年間に市場へ出てくる株数が変わります。
| 日銀のETF経由の保有比率(仮定) | 年間の売却(現在:約112年で完了) | 年間の売却(見直し後:約43年で完了) |
|---|---|---|
| 発行済株式の5% | 約0.04% | 約0.12% |
| 発行済株式の10% | 約0.09% | 約0.23% |
| 発行済株式の20% | 約0.18% | 約0.47% |
筆者の試算。年間の売却=保有比率÷売却完了までの年数(例:10%÷43年=約0.23%)。保有比率は説明用の仮定で、特定の銘柄の数値ではありません。日銀は銘柄ごとの保有額を公表していません。株価の変動や、各銘柄の構成比の変化は考慮していません。
たとえば日銀が発行済株式の10%を間接保有している銘柄なら、見直し後は毎年その約0.23%が市場に出てきます。発行済株式の1%を自社株買いする企業であれば、その4分の1程度を打ち消す量です。逆に言えば、自社株買いを続ける企業や、売買が活発な大型株では吸収しやすく、日銀の保有比率が高いわりに売買が少ない銘柄ほど、相対的に需給の重しを感じやすくなります。
日銀の保有は、日経平均やTOPIXに連動するETFを通じたものです。日経平均は株価の高い銘柄の比重が大きい指数なので、日経平均の構成比が大きい銘柄ほど日銀の間接保有比率も高い傾向があるとされます。銘柄ごとの実際の比率は、各社の大株主の状況や民間の推計で確認してください。
4金利の判断:「物価2%と整合的」へ一歩進み、利上げ方針は維持
政策金利の据え置きは賛成8・反対1でした。反対した高田委員は、基調物価が目標に達したとして「中立金利に近づけるペースを速める新たな局面に入った」とし、政策金利を1.5%程度に引き上げる議案を出しましたが、否決されました。高田委員は9月の利上げには賛成しており、さらに早いペースを求めた形です。
9月から10月で変わった言葉
| 項目 | 9月18日(利上げ時) | 10月30日(展望レポート) |
|---|---|---|
| 基調的な物価上昇率 | 「2%に近づいている」 | 「2%の『物価安定の目標』と概ね整合的な水準」 |
| コアCPI(足もと) | 「1%台後半」 | 「2%程度」 |
| 今後の政策運営 | 引き続き政策金利を引き上げ、緩和の度合いを調整 | 同じ(据え置き後も方針は不変) |
| 物価のリスク | 目標を超えて上振れていくリスクがある | 上振れリスクの方が大きい。「局面が変化」しており、上振れが経済に悪影響を及ぼさないよう十分に留意 |
出典:日本銀行「金融市場調節方針の変更について」(2026年9月18日)、「経済・物価情勢の展望(2026年10月)基本的見解」(2026年10月30日)。かぎかっこ内は原文。
9月には「2026年度後半から2027年度にかけて」目標と整合的な水準になると見ていた基調物価が、10月にはすでに整合的な水準と判断されました。これまで日銀は「物価を2%まで引き上げる」段階にいましたが、今後は「2%を超えて上振れないようにする」段階に入った、と自ら説明しています。利上げを続ける理由は、むしろ強まったと言えます。
政策委員の物価見通し
2027年度のコアCPIの中央値は2.4%から2.6%へ上方修正されました。日銀は理由を「夏場以降の原油価格上昇の影響等」と説明しています。見通しの前提となる原油価格(ドバイ)は、1バレル105ドル程度から見通し期間の終盤に70ドル程度まで下がる想定です。
見逃せないのが注記です。この見通しは、国会で審議中の飲食料品の消費税率の臨時的な引き下げを織り込んでいません。日銀が機械的に計算すると、引き下げがそのまま適用された場合、2027年度のコアCPIを1.3ポイント程度、生鮮食品とエネルギーを除くCPIを1.4ポイント程度押し下げます(食品消費税引き下げで得する会社・損する会社)。表面上の物価が2%を大きく下回る年が来ても、それは税率の変更によるもので、基調的な物価とは別に見る必要があります。日銀がこの「見かけの低下」をどう扱うかは、利上げのペースを読む大事な手がかりになります。
5今後の株価・金利への影響:3つのシナリオ
ETF売却の需給インパクト(2027年に入ってから)
| シナリオ | 前提 | 日銀の売りの売買代金比(試算) | 読み方 |
|---|---|---|---|
| 売買がさらに活発に | 売買代金が今より2割増、株価は横ばい | 約0.08% | ほぼ気にならない水準。現在のペースが「軽くなった」のと同じ流れ |
| 標準(結論) | 売買代金・株価とも2026年1〜9月並み | 約0.1% | 日々の値動きへの影響は小さい。長い目で見た需給の重しとして意識される程度 |
| 相場が冷え込む | 売買代金が3割減、株価が2割安 | 約0.11% | 簿価で決めているため売りも約2割軽くなり、比率はあまり上がらない。さらに一時停止もできる |
筆者の試算。売買代金比=0.1%×(株価の変化率)÷(売買代金の変化率)。例:0.1%×0.8÷0.7=約0.11%。時価簿価比率が株価と同じ割合で動くと仮定しています。
筆者は標準シナリオを基本と見ます。ETF売却の拡大そのものが日本株の流れを変えるとは考えにくく、発表直後に相場が大きく反応しなかったとしても不思議ではありません。むしろ大事なのは、日銀が「この程度の売りなら市場は吸収できる」と判断して売るペースを上げられる状態だと示したことです。今後も売買代金が増えれば、さらに引き上げる余地があると読む投資家もいるでしょう。
12月会合の利上げシナリオ
| シナリオ | 起きやすい条件 | 株価・為替への視点 |
|---|---|---|
| 12月に1.5%へ利上げ | 11月10日の「主な意見」で利上げに前向きな意見が目立つ。円安が進み、輸入物価経由の上振れ懸念が強まる | 銀行株には追い風、借入の多い不動産・成長株には逆風。円安の歯止めになりうる |
| 1月以降に先送り | 食品消費税の引き下げの行方を見極めたい。1月の展望レポートで見通しを点検してから動く | 当面は金利の上昇圧力が和らぐ。円安が続けば、先送りの観測自体が円売り材料に |
| 長めの様子見 | 中東情勢やAI関連の調整で、景気・金融市場が大きく揺れる | リスク回避の円高と株安が先に来る局面。日銀はETF売却の一時停止も選べる |
10月の判断は「利上げを続ける」方針をはっきり残しつつ、時期は明示しませんでした。基調物価の判断が一歩進み、1.5%への利上げを求める委員も出たことを踏まえると、次の利上げまでの距離は9月より縮まったと筆者は考えます。ただし、時期は消費税の扱いや為替の動きで前後します。
注意すべきイベント
| 日付 | イベント | 見るポイント |
|---|---|---|
| 11月2日(月)14:00 | 展望レポート(背景説明を含む全文) | 基調物価の各指標、ETF売却を含む金融市場の点検 |
| 11月5日(木)8:50 | 9月会合の議事要旨 | 利上げに反対した2委員の論点 |
| 11月10日(火)8:50 | 10月会合の「主な意見」 | 12月の利上げに前向きな意見がどれだけあるか |
| 12月17日(木)・18日(金) | 金融政策決定会合 | 1.5%への利上げの有無 |
| 2027年1月 | ETF売却の新ペース開始/21日(木)・22日(金)は決定会合(展望レポート) | 売却開始後の相場の反応、物価見通しの更新 |
日程は日本銀行の公表(2026年10月30日時点)によるもので、変更される場合があります。シナリオと試算は公開情報にもとづく筆者の見立てで、前提が変われば結果も変わります。将来の株価や金利を保証するものではありません。投資判断はご自身で行ってください。
6日本株・ETFに投資するなら ── 証券会社と関連記事
日銀が売っているのは、日経平均やTOPIXに連動するETFです。個人投資家も、同じ指数に連動するETFや投資信託を国内のネット証券で売買できます。日銀の売りは時期を分散して少しずつ行われるため、個人が売買のタイミングを日銀に合わせる必要はありません。
| 証券会社 | 国内ETF | NISA | ひとこと |
|---|---|---|---|
| SBI証券 | 取扱あり | 対応 | 日本株も米国株も1つの口座で |
| 楽天証券 | 取扱あり | 対応 | 楽天ポイントが貯まる・使える |
| マネックス証券 | 取扱あり | 対応 | 銘柄分析ツールが充実 |
| 松井証券 | 取扱あり | 対応 | 電話サポートが手厚い |
手数料・キャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
9月の利上げと円安の関係は日銀利上げでも円安が止まらない3つの理由、会合前の相場の見通しは日経平均6万円割れはある?、値上げと利上げのつながりは10月の値上げ3,153品目と日銀の記事で取り上げました。日銀とFRBの動きは、シリーズ「中央銀行ウォッチ」で継続して追っています。
まとめ ── ETF売却は「静かな売り手」、金利は次の一手に近づいた
- ▸日銀はETFの売却ペースを年3,300億円から8,600億円(簿価)へ約2.6倍に。時価では年約2兆4,600億円、2027年1月から実施。
- ▸1営業日あたり約100億円(試算)で、東証プライムの売買代金の0.1%程度。日々の値動きへの影響は小さいが、40年以上続く恒常的な売りになる。
- ▸簿価で決めているため、株価が下がれば売りも軽くなる。一時停止もできる。個別株では、日銀の間接保有比率が高いわりに売買の少ない銘柄ほど影響を受けやすい。
- ▸政策金利は1.25%で据え置き(8対1、1.5%案は否決)。基調物価は「2%と概ね整合的」へ判断が進み、利上げを続ける方針は維持。
- ▸次の焦点は11月10日の「主な意見」と12月17・18日の会合。食品消費税の引き下げ(2027年度コアCPIを1.3ポイント程度押し下げ)をどう扱うかが利上げのペースを左右する。
出典と注意
日本銀行「当面の金融政策運営について」(2026年10月30日、PDF)、同「(参考)ETFの売却ペースの見直しに関する決定(2026年10月)」(2026年10月30日、PDF)、同「経済・物価情勢の展望(2026年10月)基本的見解」(2026年10月30日、PDF)、同「金融市場調節方針の変更について」(2026年9月18日、PDF)、金融政策決定会合の日程(日本銀行)。保有残高・売買代金・1営業日あたりの売却額・個別株への影響・シナリオの数値は、公表値から筆者が算出した概算です。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。