【NVIDIA(NVDA)決算】売上2倍なのに株価は高値から3割安|市場が嫌がる理由と粗利率71%の読み方【2026年11月】
この記事のポイント
- 結論:好決算と株価のギャップの主因は、決算では解消しないガバナンス不安。標準シナリオの試算株価は約189ドル(11/13終値162.85ドル比+16%)。
- Q3売上高は1,158億ドル(前年比+103%)、EPS 2.68ドル(予想2.47ドル)で6四半期連続の予想超え。受注残は2.5兆ドル、ソブリンAI売上は前年の3倍超。
- Q4見通しは売上1,300億ドル(中国向けデータセンター売上ゼロが前提)。粗利率は71〜72%に下がるが、粗利益の額は約7%増える計算。
- 粗利率の下げ幅(約3.4ポイント)はBlackwell立ち上げ時(約7.6ポイント)の半分以下。次の焦点は取締役会の調査結果と2027年2月下旬のQ4決算。
- Q3売上高1,158億ドル前年比+103%(ほぼ2倍)
- 決算前の株価(11/13)162.85ドル10/6終値から−32%
- Q4売上見通し1,300億ドル中国向けデータセンター売上ゼロの前提
- Q4粗利益率の見通し71〜72%Q3実績74.9%から低下
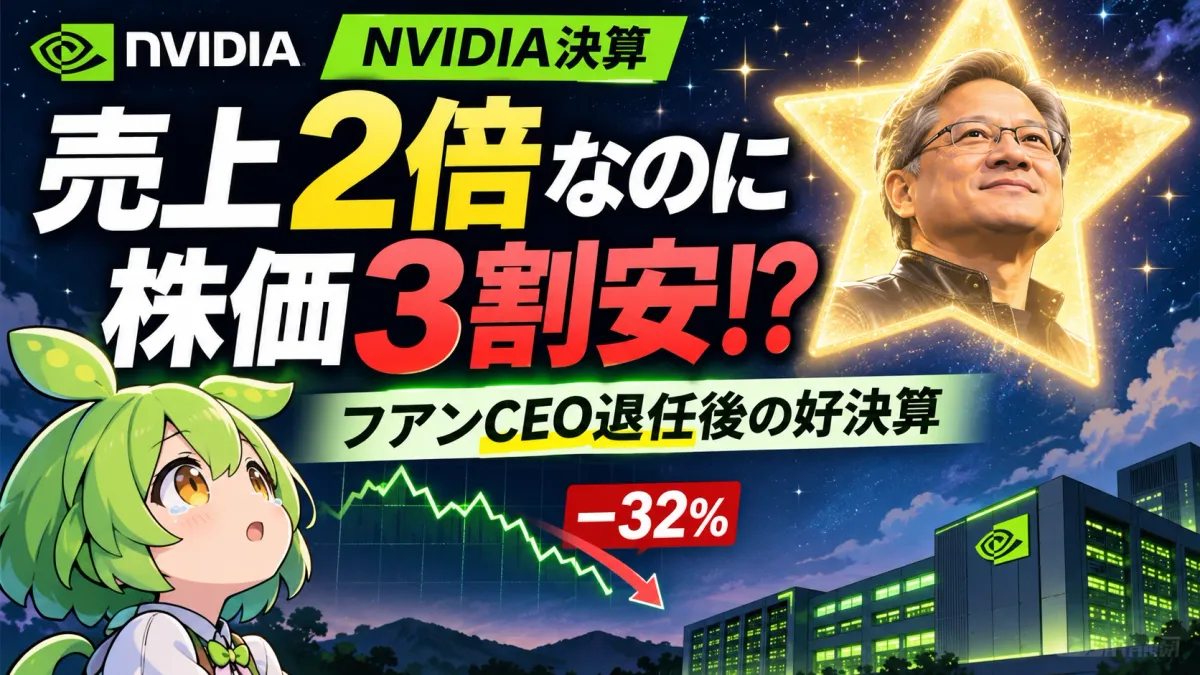
NVIDIA(エヌビディア、NVDA)が日本時間11月18日朝に発表した2027会計年度第3四半期(2026年8〜10月)の決算は、11月12日にジェンスン・フアン氏のCEO辞任が発表されてから初めての決算でした。結果は売上・利益とも市場予想を上回る好決算です。それでも株価は、10月6日の終値から3割安い水準にあります。
この記事では、「数字の強さ」と「市場が気にしていること」のギャップを表で整理し、いちばん誤解されやすい「粗利益率の低下」を、過去の世代交代(Hopper・Blackwell)と比べて読み解きます。決算の数字そのものと日本の半導体株への影響は、決算速報の記事にまとめています。
1決算の中身:売上2倍、6四半期連続で予想超え
まず事実関係です。売上高は1,158.4億ドル(前年比+103%)で、市場予想の1,087.3億ドルを約6.5%上回りました。EPS(1株利益)は2.68ドルで、予想の2.47ドルを約8.5%上回っています。売上・利益がそろって予想を上回るのは6四半期連続です。
| 指標 | 実績 | 市場予想・比較 |
|---|---|---|
| 売上高 | 1,158.4億ドル | 予想1,087.3億ドル/前年比+103% |
| データセンター売上 | 1,076億ドル | 前年比+110%/売上の約92.9%(筆者の計算) |
| EPS(非GAAP) | 2.68ドル | 予想2.47ドル |
| 粗利益率(非GAAP) | 74.9% | 会社予想74.0%(±0.5ポイント)の上限を上回る |
| Q4(11〜1月期)売上見通し | 1,300億ドル(±3%) | 中国向けデータセンター売上を一切含まない |
| Q4粗利益率の見通し | 71〜72% | Vera Rubinの量産立ち上げのため低下 |
出典:NVIDIA 2027会計年度第3四半期決算(2026年11月17日、米国時間)、決算説明会。市場予想は報道ベースの二次情報。比率・差は筆者の計算。
決算説明会で出た「先の需要」を示す数字
暫定CEO兼CFOのコレット・クレス氏は、決算説明会で需要の大きさを示す数字を2つ挙げました。
| 指標 | 今回 | 比較 | 読み方 |
|---|---|---|---|
| クラウド業界の受注残 | 2.5兆ドル | 3か月前は2兆ドル(+25%) | クラウド各社が抱える受注の山が、四半期で5,000億ドル積み上がった |
| ソブリンAI(各国政府向け)の売上 | 前年の3倍超 | — | 米大手クラウド以外の買い手が育っている。顧客の集中を和らげる材料 |
次世代のラック型システム「Vera Rubin NVL72」も出荷を始めています。需要の側から見る限り、失速の兆しは見えません。
2売上2倍なのに株価は3割安:市場は何を嫌がっているのか
決算前の11月13日時点で、株価は162.85ドル。10月6日の終値(逆算で約239ドル)から32%下がった水準です。その間の11月12日には、フアン氏の辞任が発表されました。
業績と株価がここまで食い違うのは、市場が「今の数字」ではなく「この数字が続くか」を値付けしているからです。懸念点を1つずつ、決算の数字と並べます。
| 論点 | 決算の数字が示すこと | 市場が気にしていること | 今回の決算での判定 |
|---|---|---|---|
| ガバナンス | CEO交代後も売上・EPSとも予想超え。事業の勢いは崩れていない | 辞任の理由と取締役会の調査がまだ続いている。正式なCEOも未定 | 未解消 決算では答えが出ない論点 |
| 粗利益率 | Q3は74.9%で会社予想の上限超え | Q4は71〜72%へ。「値下げ競争が始まったのでは」という連想 | 一時的とみる 新製品の立ち上げコスト(3章) |
| 中国 | Q4見通し1,300億ドルは中国向けデータセンター売上ゼロが前提 | 輸出規制がさらに強まる、または中国の自前チップに市場を奪われる | 下振れ要因は小さい すでに見通しから外れている |
| 需要の持続性 | 受注残2.5兆ドル(3か月で+5,000億ドル)、ソブリンAIは前年の3倍超 | 顧客のAI投資が借入頼みになり、どこかで息切れする | 足元は強い ただし顧客側の資金繰りは別に見る必要 |
| 見通しの「かさ上げ」 | Q4売上は前期比+約12% | Q4は1週多い14週。13週に直すと約1,207億ドル(前期比+約4%) | 割り引いて読む |
13週換算は売上が週数に比例すると置いた筆者の単純計算。判定は筆者の見立て。
表を並べると、数字で答えが出た論点(中国・需要)と、決算では答えが出ない論点(ガバナンス)がはっきり分かれます。中国の売上はすでに見通しから外れているので、規制が強まっても見通しが下がる余地は小さい。需要の強さも受注残の伸びで確認できました。
残る最大の重しは、決算では解消しようのないガバナンスの不安です。株価の3割安の多くは、この「中身が見えないリスク」への割引だと考えられます。経営体制の経緯はフアンCEO辞任の記事、中国の規制はH200の対中輸出禁止の記事で整理しています。
3割安で、株価はどのくらいの倍率になったか
直近四半期のEPS 2.68ドルを4倍した年換算EPSは10.72ドル。162.85ドルの株価は、その約15.2倍にすぎません(筆者の単純計算)。売上が2倍に伸びている会社としては、かなり低い倍率です。市場は「この利益水準が続かない」可能性を、相当な割合で見込んでいることになります。
3粗利益率の低下は悪材料なのか:過去の世代交代と比べる
Q4の粗利益率の見通し71〜72%は、Q3の74.9%から中心値で約3.4ポイントの低下です。数字だけ見ると悪化ですが、NVIDIAの粗利益率は新しい世代のGPUを立ち上げるたびに動いてきました。過去2回の世代交代と比べます。
Hopper(H100):立ち上げで粗利益率は上がった
2023年のH100の立ち上げでは、粗利益率は66.1%(2023会計年度Q4)から76.7%(2024会計年度Q4)へ上昇しました。生成AIブームで需要が供給を大きく上回り、高い価格で売れたためです。このときは「新製品=粗利益率低下」にはなりませんでした。
Blackwell:一度下げて、3四半期かけて戻した
今回に近いのは2024〜2025年のBlackwellです。GPUを単体で売るのではなく、72基を1つのラックにまとめた「NVL72」のような大型システムに切り替えた世代で、初期は歩留まりや部品・組み立てのコストがかさみました。
| 局面 | Blackwell(2024〜2025年) | Vera Rubin(今回) |
|---|---|---|
| 立ち上げ前の水準 | 78.9%(2025会計年度Q1) | 74.9%(2027会計年度Q3) |
| 底 | 71.3%(2026会計年度Q1、H20関連の費用を除く) | 71〜72%(Q4の会社見通し) |
| 下げ幅 | 約7.6ポイント(4四半期かけて) | 約3.4ポイント(中心値) |
| その後 | 73.6%(2026会計年度Q3)→75.0%(2027会計年度Q2)へ回復 | 未定(会社は回復時期の見通しを示すかが焦点) |
| 製品の形 | ラック型(GB200 NVL72)への移行 | ラック型(Vera Rubin NVL72)の2世代目 |
下げ幅は筆者の計算。基準の違い(2027会計年度から株式報酬費用を除外しない非GAAPに変更)があるため、1ポイント未満の差は目安として読んでください。
Blackwellのときは、当時のCFOコメンタリーで「立ち上げ中は70%台前半、量産が進めば70%台半ばに戻る」と説明し、実際にほぼそのとおりに推移しました。今回の下げ幅はBlackwellの半分以下で、ラック型システムの量産は2世代目です。過去のパターンに当てはめる限り、「新製品の立ち上げで一時的に下がる」の範囲に収まっています。
粗利益率が下がっても、利益の額は増える
もう1つ大事なのは、率ではなく額です。会社見通しの数字で試算すると、次のようになります。
| 項目 | Q3実績 | Q4(会社見通しから試算) |
|---|---|---|
| 売上高 | 1,158億ドル | 1,300億ドル |
| 粗利益率 | 74.9% | 71.5%(中心値) |
| 粗利益 | 約867億ドル | 約930億ドル(+約7%) |
| 営業費用(非GAAP) | 約88億ドル | 約107億ドル |
| 営業利益(非GAAP) | 約779億ドル | 約823億ドル(+約6%) |
| EPSの目安 | 2.68ドル | 約2.83ドル |
Q4は筆者の試算。EPSの目安は、営業利益の伸びに税率・株数・営業外損益が変わらないと置いてQ3のEPSを伸ばした単純計算。会社はEPSの見通しを出していない。
売上1,300億ドルでQ3と同じ粗利益の額を確保するのに必要な粗利益率は、約66.7%です(筆者の計算)。見通しの71〜72%はそれを4〜5ポイント上回ります。つまり今回の粗利益率の低下は、「利益が減る」話ではなく「利益の伸びが売上の伸びより小さくなる」話です。
ただし、悪材料に変わる条件もあります。①Q4以降も粗利益率が70%を割り込み続ける、②会社が回復の時期を示さない、③AMDや顧客の自社開発チップとの価格競争が理由に挙がる、のいずれかが出てきたら、「一時的」という見方は見直す必要があります。
4今後の株価インパクト:3シナリオ
Q4の試算EPS約2.83ドルを、1週多い分を除いて13週に直すと約2.63ドル。4倍した年換算EPSは約10.5ドルです。これに倍率(PER)を掛けて、3つのシナリオを置きます。
| シナリオ | 前提 | PER | 試算株価 | 11/13比 |
|---|---|---|---|---|
| 強気 | 正式CEOが決まり、調査も大きな問題なく終わる。粗利益率は2〜3四半期で74%台へ回復 | 22倍 | 約231ドル | +約42% |
| 標準 | 業績は見通しどおり。ガバナンスの不安は少しずつ薄れるが、割引は一部残る | 18倍 | 約189ドル | +約16% |
| 弱気 | 調査で新たな問題が出る、または粗利益率が70%を割り込み、利益の伸びが止まる | 14倍 | 約147ドル | −約10% |
年換算EPS約10.5ドル×PERの算術で、株価の予想ではありません。10月6日の終値(約239ドル)は、この年換算EPSの約22.8倍にあたります(筆者の計算)。
筆者の結論は標準シナリオ(約189ドル)です。業績の数字は、株価が高値から3割下がるほどの悪化を示していません。一方で、ガバナンスの不安は決算では消えないため、高値の倍率(約23倍)まで一気に戻るには、正式なCEOの決定や調査の結論といった「決算以外の材料」が必要だと考えます。
注意すべきイベント
| 時期 | イベント | 見るポイント |
|---|---|---|
| 随時 | 取締役会の調査結果、正式CEOの指名 | 3割安の最大の理由。結論の中身と、追加の開示があるか |
| 随時 | 米国の対中輸出規制の変更 | 見通しは中国ゼロが前提。緩和なら上振れ要因、強化の影響は限定的 |
| 2027年2月下旬(予定、日付は未発表) | Q4(11〜1月期)決算 | 粗利益率が71〜72%に収まるか、次の四半期で回復の見通しを示すか |
| 2027年3月ごろ(例年) | 開発者会議GTC | Vera Rubinの量産の進み具合と次世代の計画 |
試算は前提(EPS・倍率)の置き方で大きく変わります。投資判断は、ご自身で最新の開示を確かめたうえで行ってください。
5NVIDIA株に投資するなら ── 証券会社と関連記事
NVIDIAは米国のナスダック上場銘柄です。米国株の手数料はネット証券の大手でほぼ横並びなので、為替手数料やツール、ポイントで選ぶのが現実的です。
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 日本の半導体株も米国株も1つの口座で。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の銘柄分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は記事作成時点の各社公表の標準的な条件。キャンペーンや為替手数料の条件は各社の公式サイトで確認してください。
関連記事
出典と注意
一次情報:NVIDIA「2027会計年度第3四半期決算」(2026年11月17日、米国時間)と決算説明会、NVIDIA 2024〜2027会計年度の各四半期決算・CFOコメンタリー(粗利益率の推移)。市場予想(売上高1,087.3億ドル、EPS 2.47ドル)、6四半期連続の予想超え、株価(11月13日・10月6日の終値)は報道・市場データによる二次情報です。10月6日の終値の逆算、13週換算、Q4の粗利益・営業利益・EPSの試算、PERと3シナリオは筆者の計算・仮定です。粗利益率は当時の発表値で、2027会計年度から非GAAPの基準が変わっています。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。