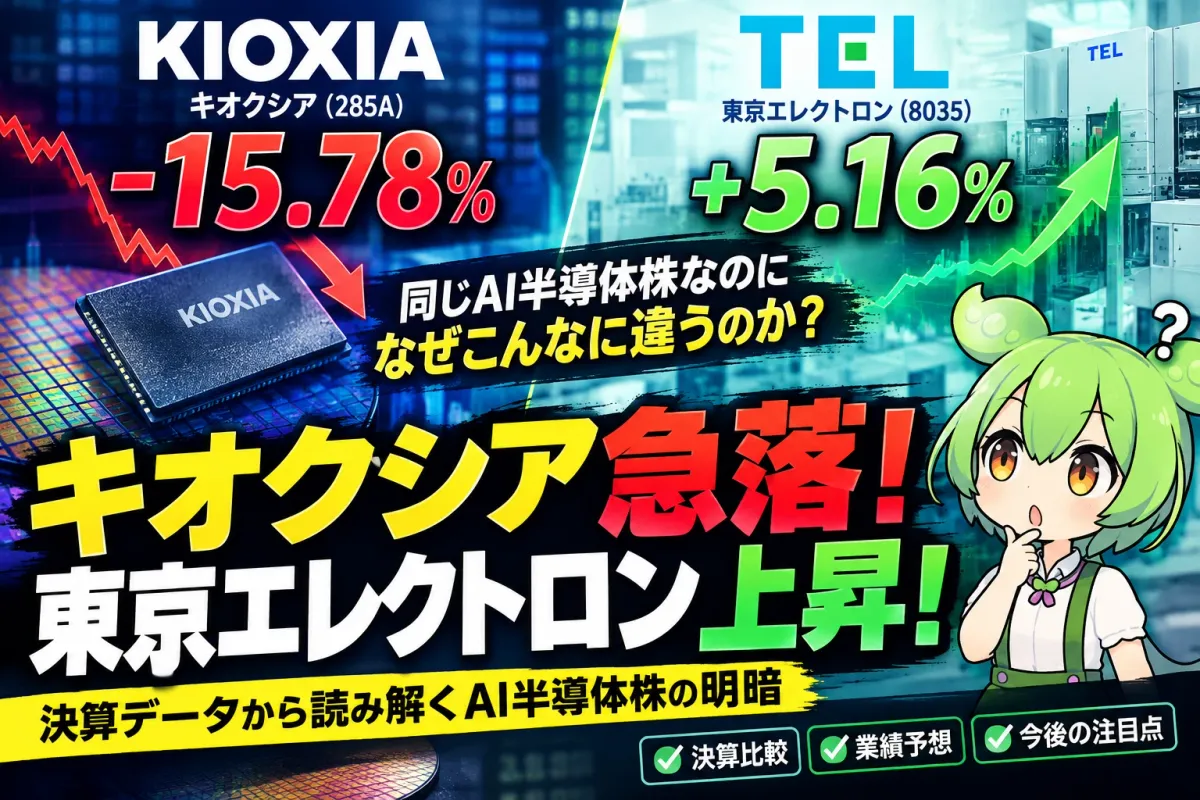
【キオクシア(285A)15.78%急落】好決算なのになぜ暴落?東京エレクトロン(8035)5.16%高との差を決算短信で分析【2026年11月】
この記事のポイント
- 結論:明暗を分けたのは業績の水準ではなく「次の伸び」と市場予想との差。キオクシアの10〜12月期の営業利益予想は1兆9,950億円で前四半期比ほぼ横ばい。市場予想(約2.3兆円、Non-GAAP)を約13%下回り、終値は15.78%安の11,345円。
- 東京エレクトロンは初めて示した通期予想が営業利益1兆1,690億円(前期比+87.1%)と市場予想(約1兆円)を大きく上回った。純利益8,650億円(+50.6%)、最大1,500億円の自社株買いと増配も重なり5.16%高。
- キオクシアも上期に8,003億円の自社株買いを実施し、初配当も決めている。差を生んだのは還元の有無ではなく、すでに株価に入っていた材料か、新しく出た材料か。
- 10〜12月期予想から年率換算したEPSは約3,404円で、PERは約3.3倍(東エレクは約26倍)。市場はキオクシアの利益をピークに近いと見ている。標準シナリオは11,200〜13,600円のレンジ。
- キオクシアHD(11/2終値)11,345円−2,125円(−15.78%)
- 東京エレクトロン(11/2終値)10,005円+491円(+5.16%)
- キオクシア 10〜12月の営業益予想1兆9,950億円前四半期比 ほぼ横ばい
- 東エレク 通期の営業益予想1兆1,690億円前期比 +87.1%(初めて開示)
111月2日、同じAI半導体株で20ポイント超の差がついた
10月30日(金)に決算を発表したキオクシアHD(285A)と東京エレクトロン(8035)。週明け11月2日の東京市場で、2社の株価は正反対に動きました。キオクシアは2,125円安の11,345円(−15.78%)で、取引時間中には約6カ月半ぶりの安値をつけています。一方の東京エレクトロンは491円高の10,005円(+5.16%)。値動きの差は20.94ポイントに広がりました。
| 銘柄 | 11/2終値 | 前週末比 | 主な材料 |
|---|---|---|---|
| キオクシアHD(285A) | 11,345円 | −15.78% | 10〜12月期の利益予想が前四半期比で横ばい。市場予想に届かず |
| 東京エレクトロン(8035) | 10,005円 | +5.16% | 初めて示した通期予想が市場予想を上回る。自社株買い・増配 |
| レーザーテック(6920) | 40,720円 | +8.01% | 7〜9月期は減益だったが、今期の受注見通しを4,000〜5,000億円へ引き上げ |
| アドバンテスト(6857) | 35,770円 | +2.61% | 半導体の一角として買われ、指数を下支え |
| SCREEN HD(7735) | 9,218円 | −18.96% | 7〜9月期の営業利益402億円が市場予想(約420億円)に届かず、通期予想も据え置き |
株価は各社の11月2日終値。材料は決算短信と市場報道(Fisco、日本経済新聞など)による。銘柄ごとの株価はいずれも株式分割後の水準です。
日経平均は208円安の63,081円で続落しました。キオクシア1銘柄で約150円押し下げた一方、東京エレクトロン(約248円)とアドバンテスト(約196円)が押し上げています。「AI半導体株がまとめて売られた」のではなく、決算の中身によって銘柄ごとに明暗が分かれた1日でした。
キオクシアの決算は、数字だけ見れば過去にない好決算です。それでもなぜ大きく売られたのか。この記事では、2社の決算短信を並べて、業績の見通し・市場予想との差・株主還元の3つから理由を整理します。
2キオクシア株が15.78%急落した3つの理由
理由① 10〜12月期の業績予想が「横ばい」で、市場予想に届かなかった
キオクシアは半導体メモリの価格変動が大きいことを理由に、通期の業績予想を出さず、次の四半期の予想だけを開示しています。今回示した10〜12月期の予想は、売上収益2兆5,000億円、営業利益1兆9,950億円。7〜9月期の実績とほぼ同じ水準です。
| 指標 | 4〜6月(実績) | 7〜9月(実績) | 10〜12月(会社予想) |
|---|---|---|---|
| 売上収益 | 1兆7,671億円 | 2兆4,800億円 | 2兆5,000億円 |
| 前四半期比 | ― | +40.3% | +0.8% |
| 営業利益 | 1兆2,700億円 | 1兆9,947億円 | 1兆9,950億円 |
| 前四半期比 | ― | +57.1% | +0.0% |
| 営業利益率 | 約71.9% | 約80.4% | 約79.8% |
| 想定為替レート | 1ドル160円 | 1ドル161円 | 1ドル157円 |
出典:キオクシアHD 2027年3月期 第2四半期決算短信(2026年10月30日)。10〜12月期は9か月累計の予想から上期実績を差し引いた値で、会社の四半期予想と一致します。前四半期比と利益率は筆者が算出。
7〜9月期は前四半期から営業利益が6割近く増えたのに対し、10〜12月期の予想はほぼゼロ成長です。会社は「データセンター向けの需要は強いが、為替のマイナスの影響などで、売上・利益とも7〜9月期並み」と説明しています。想定レートは1ドル161円から157円へと円高方向に置かれています。
市場の受け止めを決定づけたのは、予想と市場予想(コンセンサス)の差です。会社のNon-GAAP営業利益の予想2兆円に対し、市場予想は約2兆3,000億円と報じられています。市場予想を約13%下回る見通しを出したことになり、「成長が止まる」と受け止められました。なお、7〜9月期の実績そのものは市場予想を小幅に上回っています。
理由② 期待がすでに株価に織り込まれていた
上期(4〜9月)の実績は、売上収益4兆2,471億円(前年同期比+436.8%)、営業利益3兆2,647億円(前年同期の約25倍)、親会社の所有者に帰属する純利益2兆1,979億円。メモリ価格の上昇で、前年とは別の会社のような利益水準になっています。
それでも株価が下がったのは、株価が過去の実績ではなく将来の利益がどこまで伸びるかで決まるためです。4〜6月から7〜9月にかけて利益が6割近く伸びたことで、市場は「10〜12月もさらに伸びる」ことを前提に株価をつけていました。その前提が崩れたため、下げ幅が大きくなったと考えられます。
会社予想から株価の水準を確かめてみます。10〜12月期の予想1株利益(EPS)は851.11円(株式分割後)。これを4倍して1年分に換算すると約3,404円です。
| 株価 | 年率換算EPS | PER(株価÷EPS) |
|---|---|---|
| 決算前(10/30終値)13,470円 | 約3,404円 | 約4.0倍 |
| 決算後(11/2終値)11,345円 | 約3,404円 | 約3.3倍 |
年率換算EPS=10〜12月期の会社予想EPS(基本的1株当たり利益851.11円)×4。決算前の株価は11月2日終値と前週末比から逆算。PERは筆者の試算です。
PER3〜4倍という水準は、普通の会社なら極端な割安です。それでも買われないのは、市場が今の利益はメモリの好況による一時的なピークで、長くは続かないと見ているからです。メモリ株は好況の頂点でPERが最も低くなり、不況の底で最も高くなる、という逆の動きをしやすいことが知られています(詳しくはキオクシアの低PERは割安か、ピークアウトのシグナルか)。今回の「横ばい予想」は、その見方を裏づける材料として受け取られました。
理由③ NANDの好況がいつまで続くか
キオクシアの利益を決めるのは、主にNANDの販売価格・出荷量(ビット数)・為替の3つです。会社は7〜9月期の増収の主な理由を「生成AIを中心としたデータセンター向けの強い需要による平均販売価格の大幅な上昇」としています。用途別では、データセンター向けを含むSSD・ストレージが1兆6,160億円と売上の約65%を占めました。
価格の上昇による増益は、量の増加による増益より利益率を大きく押し上げます。営業利益率が80%に達したのはそのためです。裏返せば、価格が下がり始めたときの減益も大きくなる構造です。一方で決算短信は、スマートフォンやPC向けの需要は「減少傾向」と書いています。データセンター向けだけで市場全体を引っ張っている形で、各社が増産に動いて供給が増えれば、価格は下がりやすくなります。
長期契約で価格を固める動き(キオクシアとサンディスクのNAND長期契約の記事)や、中国メーカーの増産(CXMTショックの記事)も、価格の先行きを左右する材料です。
3東京エレクトロンが5.16%上昇した理由
初めて示した通期予想が、市場予想を大きく上回った
東京エレクトロンはこれまで2027年3月期の通期予想を「未定」としていました。今回初めて示した予想は次のとおりです。
| 指標 | 2026年3月期(実績) | 2027年3月期(会社予想) | 前期比 |
|---|---|---|---|
| 売上高 | 2兆4,435億円 | 3兆7,000億円 | +51.4% |
| 営業利益 | 6,249億円 | 1兆1,690億円 | +87.1% |
| 純利益 | 5,744億円 | 8,650億円 | +50.6% |
| 1株当たり利益 | 250.91円 | 381.69円 | ― |
| 予想純利益率 | 約23.5% | 約23.4% | ― |
出典:東京エレクトロン 2027年3月期 第2四半期決算短信(2026年10月30日)。1株当たり利益は10月1日の株式分割(1株→5株)を反映。純利益は親会社株主に帰属する当期純利益。
営業利益の予想1兆1,690億円は、市場予想の約1兆円を2割近く上回る水準と報じられています。7〜9月期の営業利益も2,954億円(前年同期比+86.4%)で、市場予想(約2,600億円)を上回りました。上期の実績は、7月に示していた上期予想に対して営業利益で+10.6%の上振れです。会社は理由を「顧客の設備投資の最新動向」と「データセンター向けAIサーバー需要の拡大」としています。
下期は上期よりさらに伸びる計画
キオクシアとの差がはっきりするのが、この先の伸びです。通期予想から上期の実績を差し引くと、下期(10月〜2027年3月)の計画がわかります。
| 指標 | 上期実績(4〜9月) | 下期計画(通期−上期) | 上期比 |
|---|---|---|---|
| 売上高 | 1兆6,675億円 | 2兆325億円 | +21.9% |
| 営業利益 | 5,068億円 | 6,622億円 | +30.7% |
| 営業利益率 | 約30.4% | 約32.6% | 約+2.2ポイント |
キオクシアの「次の3か月は横ばい」に対し、東京エレクトロンは「次の半年は上期より3割増益」。株価を動かしたのは、利益の大きさではなくこの方向の違いです。
最大1,500億円の自社株買いと増配
| 項目 | 内容 |
|---|---|
| 取得価額の上限 | 1,500億円 |
| 取得株数の上限 | 2,500万株(自己株式を除く発行済株式の約1.1%) |
| 取得期間 | 2026年11月1日〜2027年3月31日 |
| 年間配当(予想) | 分割前換算で955円(前期628円から約+52%)。分割後に直すと191円 |
1,500億円を2,500万株で割ると1株6,000円です。株価がこれより高い限り、先に金額の上限に達します。11月2日の終値10,005円で計算すると取得できるのは約1,500万株で、時価総額(約22.6兆円)に対しては約0.7%にあたります。規模は大きくありませんが、「業績予想の上振れ」と「還元の強化」が同じ日に出たことで、買いの材料が重なりました。
メモリメーカーと製造装置メーカーの収益構造の違い
| 項目 | キオクシア(メモリメーカー) | 東京エレクトロン(製造装置メーカー) |
|---|---|---|
| 売上を決めるもの | NANDの販売価格 × 出荷量(ビット数) | 半導体メーカーの設備投資額 |
| 利益の振れ幅 | 価格次第で非常に大きい(営業利益率は前年同期の約17%から約80%へ) | 比較的なだらか(営業利益率は30%前後) |
| 先行きの見え方 | 通期予想を出さず、次の四半期だけ開示 | 受注や顧客の投資計画から通期予想を開示 |
| 好況が終わるサイン | メモリ価格の下落、各社の増産 | 顧客の投資計画の延期・縮小、受注の減少 |
製造装置メーカーは、メモリ・ロジックを問わず半導体メーカーが工場に投資する限り売上が立ちます。AI向けの先端品の生産能力を増やす投資が続いている今は、メモリ価格の上げ下げに直接さらされるメモリメーカーより、業績の見通しが立てやすい立場です。ただし、製造装置メーカーも顧客が投資を絞れば受注が減ります。この点は6章で触れます。
4【独自分析】決算の数字を並べると何が見えるか
「利益の水準」ではなく「次の伸び」と「市場予想との差」
| 指標 | キオクシア | 東京エレクトロン |
|---|---|---|
| 直近の営業利益率 | 約80.4%(7〜9月) | 約30.4%(上期) |
| 次の期間の利益の伸び | ±0%(10〜12月 vs 7〜9月) | +30.7%(下期 vs 上期) |
| 会社予想と市場予想の差 | 約−13%(10〜12月の営業利益) | 約+17%(通期の営業利益) |
| PER(11/2終値) | 約3.3倍(10〜12月予想の年率換算) | 約26.2倍(通期予想EPS 381.69円) |
| 11/2の株価 | −15.78% | +5.16% |
市場予想は報道による概算で、キオクシアはNon-GAAP営業利益ベース。PERは筆者の試算です。
利益率でもPERでも、数字の上ではキオクシアのほうが「稼ぐ力が強く、割安」に見えます。それでも株価の反応は逆でした。市場が見ていたのは利益の水準ではなく、次の期間の伸びと、市場予想との差です。キオクシアの営業利益率80%は高すぎるがゆえに、ここから先さらに上がる余地は小さく、むしろ下がる方向のリスクが意識されやすくなっています。
キャッシュフローで見る「利益の質」
| 上期(4〜9月) | キオクシア | 東京エレクトロン |
|---|---|---|
| 営業キャッシュフロー | 2兆3,796億円 | 4,699億円 |
| 有形固定資産の取得(設備投資) | 1,353億円 | 702億円 |
| 簡易フリーキャッシュフロー(営業CF−設備投資) | 約2兆2,443億円 | 約3,998億円 |
| 投資キャッシュフロー | −1,930億円 | −792億円 |
| 株主還元(実績) | 自社株買い8,003億円 | 配当1,660億円+自社株買い1,500億円 |
出典:両社の第2四半期決算短信。簡易フリーキャッシュフローは筆者の算出。キオクシアの投資CFには南亜科技(Nanya Technology)株の取得782億円を含みます。
キオクシアは利益がきちんと現金になっています。上期の営業キャッシュフロー2兆3,796億円は、税引前利益3兆2,034億円に対して約74%。差が出た主な理由は、売上債権(まだ回収していない代金)が約1兆144億円増えたことです。売上が急増した局面ではよく起きることで、それ自体は問題ではありません。
ただし見落とせないのが、未払法人税が上期だけで約8,702億円増えていることです。これから納める税金で、下期以降は現金の流出になります。好況で積み上がった利益に対する税金の支払いが、今後のキャッシュフローの見た目を押し下げる点には注意が必要です。設備投資は1,353億円と、営業キャッシュフローの6%程度にとどまっています。
自社株買いだけでは説明できない株価の差
「東京エレクトロンは自社株買いを発表し、キオクシアは発表しなかったから明暗が分かれた」という説明はよく聞かれますが、正確ではありません。キオクシアは上期に約8,003億円の自己株式を取得しています。時価総額(11月2日終値で約18.1兆円)の約4.4%にあたり、東京エレクトロンの今回の枠(時価総額の約0.7%)より規模はずっと大きいのです。さらにキオクシアは今回、中間配当90円(分割前。分割後に直すと30円)を決め、上場後初めての配当も実施します。
違いは還元の大きさではなく、新しく出た情報かどうかです。キオクシアの自社株買いはすでに実行済みで、株価に入っていました。初配当も、成長の鈍化を打ち消すほどの材料にはなりませんでした。一方、東京エレクトロンの自社株買いは業績予想の上振れと同時に出た「新しい材料」でした。株価の差は、業績の見通し・市場予想との差・材料の新しさを合わせて見る必要があります。メモリ各社の還元策の比較はメモリ3社の株主還元の記事にまとめています。
5キオクシア株は今が買い時なのか ── 今後の株価インパクト
10〜12月期の年率換算EPS(約3,404円)を出発点に、利益の伸びとPERの前提を変えて3つのシナリオを試算しました。
| シナリオ | 前提 | EPS(年率) | PER | 試算株価 |
|---|---|---|---|---|
| 強気 | データセンター向けSSDの需要が続き、NAND価格が高止まり。1〜3月期以降も増益に戻る | 約3,915円(+15%) | 4.0倍 | 約15,700円 |
| 標準(結論) | 需要は堅調だが、利益は高水準のまま伸びが止まる。次の決算で確認するまで方向感が出にくい | 約3,404円(横ばい) | 3.3〜4.0倍 | 約11,200〜13,600円 |
| 弱気 | 各社の増産で供給が増え、NAND価格が下落。利益率が下がる | 約2,383円(−30%) | 3.5倍 | 約8,300円 |
EPSの増減率とPERは筆者が置いた仮定です。メモリ株はピーク利益に対して低いPERがつきやすいため、PERは決算前後の水準(3.3〜4.0倍)を基準にしています。
筆者は標準シナリオを基本と考えます。11月2日の終値11,345円は、標準シナリオのレンジの下端にあたります。「横ばい」の予想が出たことで、短期的な失望はかなり株価に反映されました。ただ、レンジの上に戻るには、次の四半期で再び増益に戻るという見通しが必要です。逆に、メモリ価格の下落が見え始めれば、利益そのものが減る弱気シナリオに移ります。「PERが低いから割安」とは言い切れないのがメモリ株の難しさです。
注意すべきイベント
| 時期 | イベント | 見るポイント |
|---|---|---|
| 11月3日 | 米中間選挙 | 結果を受けた米国株・半導体株の反応 |
| 11月下旬(例年) | エヌビディア決算 | AIサーバーの出荷見通し。データセンター向けストレージ需要の手がかり |
| 12月下旬(例年) | マイクロン決算 | メモリ価格の見通し。NAND・DRAMの需給の変化 |
| 2027年2月ごろ(例年) | キオクシア・東京エレクトロンの第3四半期決算 | キオクシアは1〜3月期の予想が再び増益か。東エレクは通期予想の達成度 |
日程は例年の時期で、変更される場合があります。シナリオは公開情報をもとにした筆者の試算で、将来の株価を保証するものではありません。投資判断はご自身で行ってください。
6東京エレクトロン・アドバンテストにも警戒が必要な理由
今回上がった銘柄が安全というわけではありません。東京エレクトロンのPERは約26倍で、キオクシアの8倍近い水準です。成長が続くことを前提にした株価であり、前提が揺らいだときの下げ幅は大きくなりえます。同じ日に、製造装置のSCREEN HDが市場予想にわずかに届かなかっただけで18.96%下落したことは、その分かりやすい例です。
- AI設備投資の減速:大手クラウド各社の投資計画が鈍れば、半導体メーカーの設備投資、ひいては装置の受注に響きます。
- 顧客の投資計画の変更:メモリ価格が下がれば、メモリメーカーが投資を絞ります。キオクシアの好況の終わりは、装置メーカーにとっても受注減の入り口になりえます。
- 米中の輸出規制:中国向けの装置販売は規制の強化で減る可能性があります。
- 為替:円高は海外売上の円換算額を押し下げます。キオクシアが10〜12月期に円高を織り込んだように、装置メーカーにも同じ影響があります。
- 期待の織り込み:好業績が株価にすでに入っていれば、上振れ幅が小さかっただけで売られます(アドバンテストの例はアドバンテスト決算の記事)。
7よくある質問
キオクシアの株価はなぜ15.78%も下がったのですか?
10〜12月期の営業利益の予想が1兆9,950億円と7〜9月期並みにとどまり、市場予想(約2.3兆円)を約13%下回ったためです。前四半期に6割近く伸びた利益が「ここで止まる」と受け止められ、失望売りが広がりました。
キオクシアの決算は赤字だったのですか?
いいえ。上期の営業利益は3兆2,647億円、純利益は2兆1,979億円で、前年同期の20倍以上の大幅な黒字です。売られたのは業績が悪かったからではなく、この先の伸びが市場の期待に届かなかったからです。
東京エレクトロンの株価が上がった理由は?
初めて示した通期の営業利益予想1兆1,690億円(前期比+87.1%)が市場予想(約1兆円)を大きく上回り、下期は上期より3割増益の計画だったためです。最大1,500億円の自社株買いと増配も同時に発表しました。
キオクシア株は今が買い時ですか?
この記事では売買のおすすめはしません。判断の材料としては、PERは約3.3倍と低い一方で、市場は今の利益をピークに近いと見ています。次の四半期で増益に戻る見通しが出るか、メモリ価格が下がり始めるかが分かれ目です。5章の3つのシナリオを参考に、ご自身で判断してください。
AI半導体バブルは崩壊するのですか?
今回の決算だけでは、そうとは言えません。キオクシアも東京エレクトロンも、データセンター向けの需要は強いと説明しています。今回起きたのは需要の崩壊ではなく、伸びの鈍化に対する株価の調整です。ただし、期待が高いぶん、成長が少し鈍るだけで大きく売られる局面に入っている点には注意が必要です。
8半導体株に投資するなら ── 証券会社と関連記事
キオクシアHD(285A)と東京エレクトロン(8035)は、どちらも東証プライムに上場しており、国内のネット証券で売買できます。マイクロンやエヌビディアなど米国の半導体株も一緒に見るなら、日本株と米国株の両方を扱う証券会社が便利です。
| 証券会社 | 日本株の売買手数料 | 米国株の売買手数料 | ひとこと |
|---|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 日本の半導体株も米国株も1つの口座で。NISA対応 |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 約定代金の0.495%(上限22ドル) | 銘柄分析ツールが充実 |
| 松井証券 | 1日50万円まで0円 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
各社の記事は銘柄ページ(キオクシアHD・東京エレクトロン・アドバンテスト)にまとめています。キオクシアの株式分割と自社株買いはキオクシアの株式分割の記事、AI向け半導体の実需は韓国の10月輸出と半導体・AI相場の記事で取り上げました。業績は良いのに株価が振るわない銘柄は、シリーズ「良い会社・悪いタイミング」で追っています。
まとめ ── AI半導体株は「成長率」から「期待との差」を見る相場へ
- ▸キオクシアは上期に売上4兆2,471億円(+436.8%)と過去にない好決算。しかし10〜12月期の営業利益予想は前四半期比ほぼ横ばいで、市場予想を約13%下回り、15.78%安。
- ▸東京エレクトロンは初の通期予想が市場予想を2割近く上回り、下期は上期比3割増益の計画。自社株買い・増配も重なり5.16%高。
- ▸キオクシアも8,003億円の自社株買いと初配当を実施しており、「還元の有無」では説明できない。差は次の伸びと、市場予想との差。
- ▸キオクシアのPERは約3.3倍。市場は利益をピークに近いと見ている。標準シナリオは11,200〜13,600円で、次の焦点は1〜3月期の見通し。
決算を読むときに確かめたいのは、次の4つです。
- 決算の実績と、市場予想(コンセンサス)との差
- 次の四半期(または下期)の売上・利益の伸び率
- 利益率とキャッシュフローが続くかどうか
- 今の株価が、どれだけの将来利益を前提にしているか
キオクシアの急落は、AI需要が崩れたことを意味するわけではありません。ただし、成長している会社だからといって、どんな株価でも買ってよいわけではありません。業績の良さと、投資先としての割安さは別の問題です。
出典と注意
キオクシアHD 2027年3月期 第2四半期決算短信(2026年10月30日)、東京エレクトロン 2027年3月期 第2四半期決算短信(2026年10月30日)、キオクシアHD IR、東京エレクトロン IR。株価は2026年11月2日の終値。市場予想(コンセンサス)、東京エレクトロンの自己株式取得の株数・期間、SCREEN HD・レーザーテックの決算内容は市場報道(Fisco、ロイター、日本経済新聞など)によります。前四半期比・利益率・PER・フリーキャッシュフロー・下期計画・シナリオの株価は、公表された数値から筆者が算出した概算です。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。