【RECEPTIONIST(660A)IPO分析】PSR3.1倍の値付けと売出97%の需給 ── 初値シナリオを試算【2026年10月】
この記事のポイント
- 結論:事業は堅いが、上値は重くなりやすい。想定価格820円でPSR約3.1倍と値付けは控えめ。初値は標準シナリオで1,068円(公開価格の約1.3倍)と試算。
- 2026年10月期は経常利益2.75億円(前期の約6倍)の会社予想。ただ増収率は+28.5%→+20.8%に鈍化し、契約企業数は9か月で+4.2%。伸びの主役は単価(ARPA+11.5%)。
- 公開株の97%が既存株主の売出しで、VC等の保有比率は58.5%。うちVC4社(上場前比率29.5%)は公開価格の1.5倍(想定価格なら1,230円)でロックアップが外れる。
- 日程:仮条件10月21日、ブックビルディング10月23〜29日、公開価格10月30日、上場11月10日(東証グロース、主幹事SBI証券)。
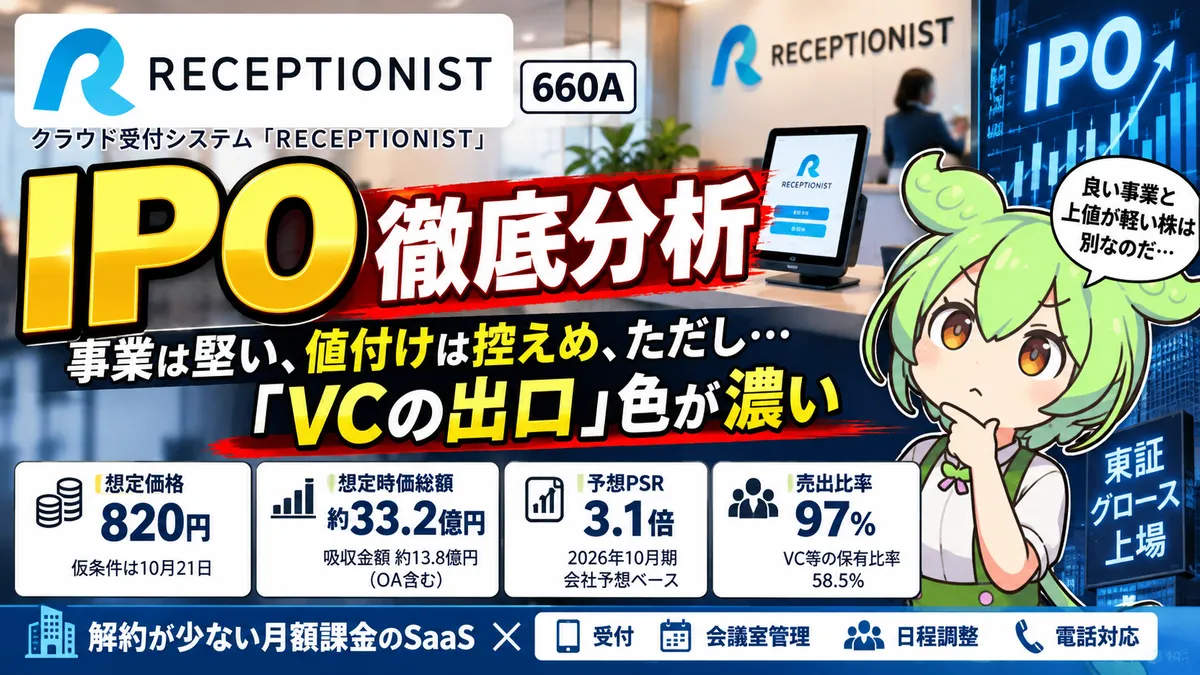
- 想定価格820円仮条件は10月21日
- 想定時価総額約33.2億円吸収金額 約13.8億円(OA含む)
- 予想PSR3.1倍2026年10月期 会社予想ベース
- 売出比率97%VC等の保有比率 58.5%
結論を先に ── 事業は堅い、値付けは控えめ、ただし「VCの出口」色が濃い
クラウド受付システム「RECEPTIONIST」を運営する株式会社RECEPTIONIST(660A)が、2026年11月10日に東証グロースへ上場します。主幹事はSBI証券。想定価格820円での時価総額は約33.2億円、吸収金額は約13.8億円と小型の案件です。
先に結論を書きます。この会社の事業は、解約が少ない月額課金で、2026年10月期には経常利益が前期の約6倍になる見込みです。想定価格でのPSR(時価総額÷売上高)は約3.1倍と、最近の国内SaaSのIPOより低めに値付けされています。
一方で、公開株の97%は既存株主の売出しで、会社に入るお金はわずかです。上場前のVC等の保有比率は58.5%と高く、そのうち約3割分は株価が公開価格の1.5倍になれば上場直後から売れる条件です。さらに、増収率は鈍っていて、契約企業数は9か月で4.2%しか増えていません。「良い事業」と「上値が軽い株」は別、というのがこの記事の見立てです。以下、数字で順に確かめます。
1事業モデルと稼ぐ仕組み ── 受付を「月額課金」にした会社
RECEPTIONISTは、オフィスの受付に置いたiPadで来訪者が担当者を呼び出せるクラウド受付システムです。創業者の橋本真里子氏は、上場企業などで11年にわたり受付を務めた経歴を持ち、2016年にディライテッド株式会社として起業しました(2020年に現社名へ変更)。受付システムは2017年に提供を始めています。
現在は受付だけでなく、会議室管理の「予約ルームズ」、日程調整の「調整アポ」、電話の自動応答(IVR)「代表電話コネクト」など、「来客・会議・電話」の周辺業務に製品を広げています。売上の9割超は月額利用料などのストック収益で、2026年7月末のARR(年間経常収益:月額収益を12倍した値)は10億7,909万円です。
ここで目を引くのは、伸びの中身が顧客数ではなく単価だという点です。2025年10月末から2026年7月末の9か月で、契約企業数は2,381社→2,480社(+4.2%)、顧客単価(ARPA)は39.0万円→43.5万円(+11.5%)でした。既存顧客に2つ目・3つ目の製品を使ってもらう「アップセル」が効いている一方、新規顧客の獲得ペースは速くありません。月次解約率0.39%(年換算で約4.6%)は、中小企業も多い業務SaaSとしては低い水準です。
業績の推移 ── 4期で売上5倍、2期連続の経常黒字
| 決算期 | 売上高 | 前期比 | 経常利益 | 経常利益率 | 当期純利益 |
|---|---|---|---|---|---|
| 2021年10月期 | 179 | — | △280 | — | — |
| 2022年10月期 | 304 | +70% | △338 | — | — |
| 2023年10月期 | 496 | +63% | △152 | — | — |
| 2024年10月期 | 696 | +40% | 24 | 3.5% | — |
| 2025年10月期 | 894 | +28.5% | 45 | 5.1% | 113 |
| 2026年10月期 3Q累計 | 800 | — | 207 | 25.9% | 209 |
| 2026年10月期 会社予想 | 1,080 | +20.8% | 275 | 25.5% | 300 |
単位:百万円。3Q累計は2025年11月〜2026年7月の9か月。前期比・利益率は筆者算出。「—」は今回確認できなかった項目。
数字から読み取れることは3つあります。
- 増収率は毎年下がっている。+70%→+63%→+40%→+28.5%→+20.8%(予想)。売上規模が大きくなれば率が下がるのは自然ですが、「高成長SaaS」として値付けされる局面はすでに過ぎつつあります。
- 利益率は1年で5%→26%に跳ねた。2025年10月期の経常利益率5.1%に対し、2026年10月期3Q累計は25.9%。増収の多くが単価の上昇(追加の原価が少ない売上)なので利益が出やすいのは確かです。ただ、顧客数の伸びが鈍いことと合わせると、広告・採用などの先行投資を絞って利益を出している可能性も考えておくべきです。販管費の内訳は目論見書で確認してください。
- 純利益は「税金が軽い」分だけ大きく見える。2025年10月期は経常利益45百万円に対し純利益113百万円、2026年10月期の会社予想も経常利益2.75億円に対し純利益3億円と、純利益が経常利益を上回っています。過去の赤字(繰越欠損金)による税効果とみられ、毎年続くものではありません。PERを見るときは、この分を割り引く必要があります。
財務面では、2024年10月期末まで債務超過(純資産△2.26億円)でした。2025年10月期の利益計上と3億円の第三者割当増資で純資産はプラスに転じています。黒字化から日が浅い会社であることは押さえておきましょう。
2注目ポイントと成長シナリオ ── シェア首位でも「14.3%」
同社は、ITRの調査で来訪者管理システム市場のベンダー別売上金額シェア14.3%(2025年度)で1位としています。1位なのは事実でも、7社に1社程度のシェアです。受付システムには「ACALL」「Smart at reception」「WowDesk」など競合が多く、比較サイトの利用者調査では別の製品が上位に来るものもあります。勝者が決まった市場ではなく、分散した市場の首位と見るのが正確です。
最近の小型SaaS IPOとの比較
| 銘柄 | 売上規模 | 増収率 | 利益率 | 吸収金額 | VC | 公開時PSR | 初値/公開価格 |
|---|---|---|---|---|---|---|---|
| RECEPTIONIST(660A) | 10.8億円(26/10予) | +20.8% | 経常25.5% | 約13.8億円 | 58.5% | 約3.1倍 | —(11/10上場) |
| チャットプラス(598A) | 10.2億円(直近期) | +36.3% | 経常約36% | 約13.8億円 | なし | 約4.8倍 | 2.11倍 |
| ルクレ(648A) | 34.7億円(予想) | +31.3%(前期) | 営業19.8% | 約56.8億円 | — | 約4.1倍 | 1.37倍 |
RECEPTIONISTは想定価格820円、チャットプラスは想定価格時の時価総額、ルクレは公開価格(仮条件上限)での値。PSR=時価総額÷売上高。チャットプラスとルクレの数値は当ブログの各IPO分析記事と、松井証券・日本取引所グループ等の公表情報から。上場日も業種も違うため、目安として見てください。
チャットプラスは吸収金額がほぼ同じ約13.8億円で、初値は公開価格の2.11倍でした。ただしチャットプラスは増収率が高く、VCがいない案件でした。RECEPTIONISTは値付けこそ控えめですが、増収率は3社で最も低く、VCの保有比率は最も高い。「同じ小型SaaSだから同じように上がる」とは考えにくい組み合わせです。
追い風
- 人手不足と受付の無人化。受付専任の人員を置かない会社が増え、受付・会議室・代表電話をまとめてシステムに任せる需要は続いています。
- オフィス回帰。出社とリモートの併用が定着し、来客や会議室の管理を見直す会社が増えています。
- 複数製品のまとめ売り。ARPAが9か月で+11.5%伸びたように、既存の2,480社に周辺製品を売る余地があります。解約率が低いので、単価の上昇がそのまま売上に積み上がりやすい構造です。
リスク要因
- 需給(最大のリスク)。公開株の97%が売出しで、会社の手取りは公募5万株分(概算約2,500万円)だけです。資金使途もオフィス移転(約1.5億円、OAに伴う第三者割当分を含む)が中心で、成長資金を集めるための上場というより、既存株主が株を現金化する場の色合いが濃い案件です。
- 成長の鈍化。増収率は5期連続で低下し、契約企業数の伸びは年率5%程度のペースです。単価の引き上げだけで成長を続けるには限界があります。
- 主力製品への依存。ARRの73%が受付システム1製品。競合の値下げや、入退室管理・ビル管理システムに受付機能が組み込まれる流れが進めば、価格を維持しにくくなります。
- 時価総額の小ささ。東証はグロース市場の上場維持基準を「上場から5年経過後に時価総額100億円以上」に引き上げる方針です。想定時価総額33億円は、その3分の1にとどまります。
なぜ今この銘柄か ── 筆者の見方
RECEPTIONISTは「受付」という地味で替えにくい業務を押さえ、解約の少ない月額課金を積み上げてきた会社です。赤字を長く掘ってきたSaaSが、規模の拡大で黒字が出る段階に入った、という意味ではまさに「今」の会社と言えます。ただ、株式市場がSaaSに高い倍率を払うのは「顧客数が速いペースで増え続ける」ときです。この会社の今の成長は、顧客数ではなく単価が支えています。利益はこれから増えやすいが、成長株として倍率が大きく上がる材料は乏しい。PSR3倍台という控えめな値付けは、その現実をおおむね反映していると筆者は見ています。
3初値シナリオ ── 標準は1,070円前後、1.5倍の1,230円が「天井」になりやすい
需給:公開株の97%が売出し、VCの3割は1.5倍で解除
需給で最も重要なのは、BIG2号・Salesforce Ventures・グローバル・ブレイン7号・TVC2号の4つのVC(上場前比率で計29.5%)のロックアップが、株価が公開価格の1.5倍以上になると外れることです(主幹事を通じた市場売却に限る)。想定価格820円が公開価格なら、その水準は1,230円。初値や上場後の株価がここを超えると、VCの売りが出やすくなります。
吸収金額13.8億円は小ぶりで、抽選に外れた個人の買いが入りやすい規模です。一方で、上場後の発行済株式数の41.7%にあたる株が一度に市場へ出るため(オファリングレシオ)、初値後の売り物も多くなります。
強気・標準・弱気の3シナリオ
| シナリオ | 前提 | PSR | 税効果を除いたPER | 試算株価 | 公開価格比 |
|---|---|---|---|---|---|
| 強気 | 小型・黒字を評価して買いが集中。ルクレの初値並みの倍率 | 5.5倍 | 約31倍 | 1,468円 | +79% |
| 標準 | 小型で需要は集まるが、1.5倍手前で売りに押される | 4.0倍 | 約22倍 | 1,068円 | +30% |
| 弱気 | 地合い悪化やVCの売り警戒で、公開価格前後 | 3.0倍 | 約17倍 | 801円 | −2% |
売上高は2026年10月期の会社予想10.8億円。「税効果を除いたPER」は、会社予想の経常利益2.75億円に法定実効税率に近い30%の税負担を仮定した純利益(約1.9億円、1株47.6円)で筆者算出。会社予想の純利益3億円(1株74.2円)で計算すると、想定価格のPERは約11.1倍になる。
結論は標準シナリオの1,070円前後(公開価格の約1.3倍)です。強気シナリオの1,468円は、1.5倍ラインの1,230円を超えたところでVCの売りを吸収できる買いが続くことが前提で、ハードルは高いと考えます。逆に、仮条件が想定価格より引き上げられれば、同じ初値でも上昇率は小さくなります。10月21日の仮条件と、10月30日の公開価格を見て判断し直してください。
注意すべきイベント
| 日付 | イベント | 見るポイント |
|---|---|---|
| 10月21日(水) | 仮条件の決定 | 想定価格820円から上振れするか。上振れなら需要が強い一方、PSRの割安感は薄れる |
| 10月23日(金)〜29日(木) | ブックビルディング | 主幹事のSBI証券をはじめ、引受各社で申し込み |
| 10月30日(金) | 公開価格の決定 | 1.5倍ライン(ロックアップ解除の価格)がここで決まる |
| 11月10日(火) | 上場(東証グロース) | 初値が1.5倍ラインを超えるかどうか |
| 12月中旬ごろ(例年) | 2026年10月期の決算発表 | 会社予想(売上10.8億円・経常利益2.75億円)の達成と、2027年10月期の増収率の見通し |
| 2027年2月7日まで | 90日ロックアップ | VC4社(上場前比率29.5%)。期間中も1.5倍以上なら市場売却が可能 |
| 2027年5月8日まで | 180日ロックアップ | 代表・RJバリューPlus1号など。解除後の売り出方 |
日程は有価証券届出書の提出時点の予定。決算発表日は未定で、例年の上場企業の傾向から見た目安です。
ここでの試算は、想定価格・会社予想・筆者が置いた倍率をもとにしたもので、前提が変われば結果も大きく変わります。IPOへの申し込みや売買は、ご自身の判断で行ってください。
4このIPOに申し込むなら ── 幹事証券を確認
RECEPTIONISTのIPOは、主幹事のSBI証券をはじめとする引受証券会社から申し込めます。配分が最も多いのは主幹事なので、当選を狙うならまず主幹事の口座を用意するのが基本です。各社の配分株数は、ブックビルディング期間までに各社のサイトで公表されます。
| 証券会社 | 今回の役割 | IPO抽選の特徴 |
|---|---|---|
| SBI証券 | 主幹事 | 国内IPOの取扱数が多い。落選するとたまる「IPOチャレンジポイント」がある |
| 楽天証券 | 幹事 | 申し込み時の入金で抽選に参加。抽選は1人1票の完全平等抽選 |
| 松井証券 | 幹事 | 配分の多くを抽選に回す方針。申し込み時の入金は不要(購入時に必要) |
| 大和証券・SMBC日興証券 | 幹事 | 大手の対面系。ネット取引でも抽選に参加できる |
| 岩井コスモ証券・丸三証券・東海東京証券ほか | 幹事 | 引受は計11社。中小の幹事は申込者が少なく、穴場になることがある |
引受証券会社はIPO情報サイトの集計(2026年10月時点)。配分株数や抽選ルールは変わることがあるため、申し込み前に各社の公式サイトで確認してください。本記事に広告リンクは含みません。
国内IPOの分析はIPOシリーズにまとめています。同じ小型SaaSのチャットプラス(598A)とルクレ(648A)、上場後に公開価格を割った銘柄のその後を追った2026年上半期の公募割れIPO検証もあわせてどうぞ。銘柄ページはRECEPTIONIST(660A)です。
まとめ ── 「良い事業」と「上がりやすい株」は別
- ▸事業は堅い。売上の9割超がストック収益、月次解約率0.39%、2026年10月期は経常利益2.75億円(前期の約6倍)の会社予想。
- ▸ただし成長は鈍化。増収率は+28.5%→+20.8%(予想)、契約企業数は9か月で+4.2%。伸びを支えているのは単価。
- ▸値付けは控えめ(PSR約3.1倍)だが、公開株の97%が売出し、VC等58.5%。うち29.5%分は公開価格の1.5倍で売却可能になる。
- ▸初値の試算は801円〜1,468円、標準は1,068円(約1.3倍)。10月21日の仮条件で前提を見直す。
出典と注意
株式会社RECEPTIONIST 有価証券届出書(2026年10月6日提出)・新株式発行並びに売出届出目論見書(2026年10月)の記載を、BRIDGE、IPO関連の各情報サイト(ipokabu、ipokiso、トレーダーズ・ウェブ、IPOジャパンほか)の集計で確認。創業経緯は起業家インタビュー記事、競合は受付システムの比較サイトによる。比較銘柄は当ブログの各記事と松井証券・日本取引所グループの公表情報。PSR・PER・初値シナリオは2026年10月19日時点の公開情報をもとに筆者が算出した試算で、将来の結果を保証するものではありません。本記事は情報提供を目的としたもので、特定銘柄の売買やIPOへの申し込みを推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事

本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。