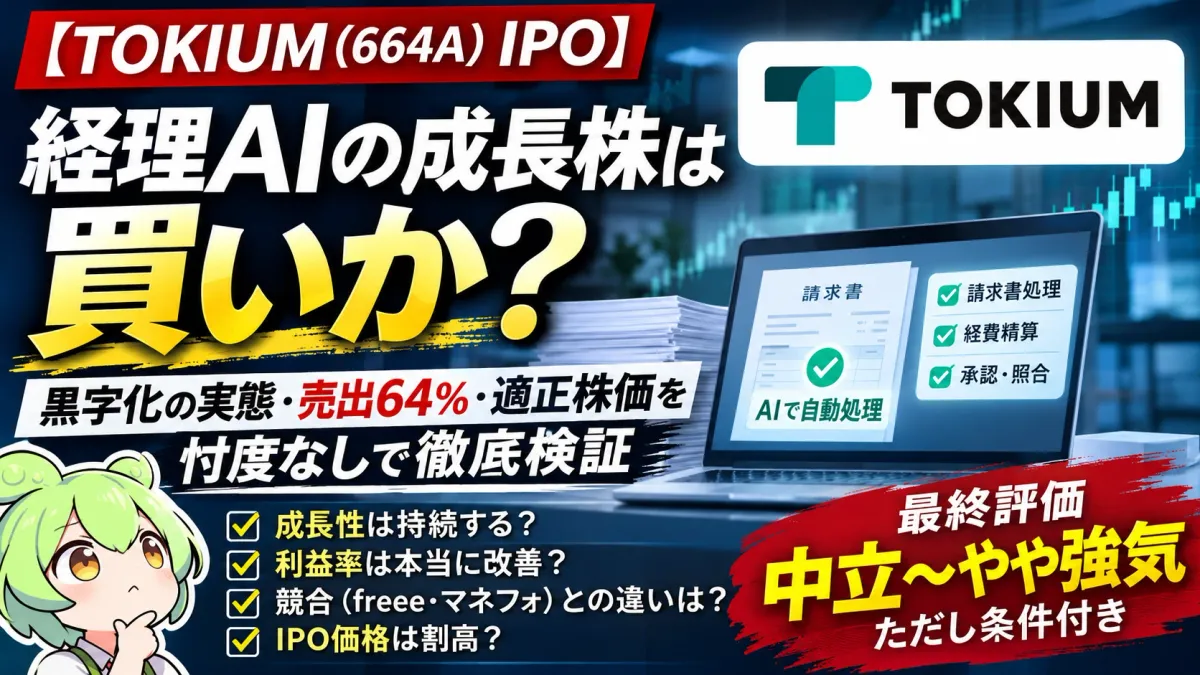
【TOKIUM(664A)IPOは買いか?】AI経理の成長株を忖度なし評価!黒字化の実態・売出64%・適正株価を徹底検証【2026年11月】
この記事のポイント
- 結論:事業は有望だが「AI企業」というだけで買う銘柄ではない。想定価格1,620円で時価総額約168.4億円、PSR約2.82倍。総合評価は20/30点(条件付きで投資検討)。
- 2026年5月期は売上高59.7億円(+29.7%)で営業黒字化。ただ通期の営業利益率は約1.3%。2027年5月期第1四半期は営業利益率約14.4%に改善したが、定着はまだ確認できない。
- 公開株は公募617,300株に対し売出1,100,100株で、OAを除く売出比率は約64%。2,000円超ではPSR3.5倍近くになり、継続的な高成長と利益率改善が必要になる。
- 日程:仮条件11月6日、公開価格決定11月16日、上場11月25日(東証グロース、主幹事SMBC日興証券)。
- 想定発行価格1,620円仮条件は11月6日発表予定
- 想定時価総額約168.4億円吸収金額 約32.0億円(OA含む)
- 実績PSR約2.82倍2026年5月期 売上高59.7億円
- 売出比率約64%OAを除く公開株に占める割合
結論 ── 事業は有望。ただし「AI企業」という理由だけで買うべきではない
経理AIエージェントを手がける株式会社TOKIUM(664A)が、2026年11月25日に東証グロースへ上場します。主幹事はSMBC日興証券。想定発行価格1,620円での時価総額は約168.4億円、吸収金額は約32.0億円です。
総合評価は「中立〜やや強気」。ただし公開価格と今後の利益成長次第です。
TOKIUMは、経理業務の自動化という明確な企業需要を捉えた成長企業です。2026年5月期は売上高59.7億円、前期比約29.7%増を達成し、営業利益も黒字に転じました。さらに2027年5月期第1四半期は営業利益約2.5億円を計上しており、収益構造が改善している可能性があります。
一方で、投資家が注意すべき点は3つあります。
- AI専業のソフトウェア企業ではなく、人による業務処理を組み合わせたサービス企業である。
- 通期の営業利益率は約1.3%と、まだ高収益企業とは言い難い。
- IPOでは既存株主の売出株数が公募株数を大きく上回る。
成長企業であることと、株式が割安であることは別問題だ。
1事業モデル ── 本当にAI企業なのか?
TOKIUMの主力事業は経理AIエージェントです。請求書処理、経費精算、承認、データ照合などの業務を、AI・ソフトウェア・オペレーター(人)の組み合わせで処理します。2026年5月末までの累計導入企業数は3,000社以上です。
IPO基本情報
| 企業名 | 株式会社TOKIUM |
| 証券コード | 664A |
| 上場予定日 | 2026年11月25日 |
| 上場市場 | 東証グロース |
| 主幹事 | SMBC日興証券 |
| 想定発行価格 | 1,620円 |
| 想定時価総額 | 約168.4億円 |
| 想定吸収金額 | 約32.0億円 |
| 公募株数 | 617,300株 |
| 売出株数 | 1,100,100株 |
| OA(オーバーアロットメント) | 最大257,600株 |
| 仮条件の発表 | 11月6日(予定) |
| 公開価格の決定 | 11月16日 |
価格・金額は想定発行価格に基づく。吸収金額はOAを含む。
評価できる点
- 経理業務には反復的な処理が多く、自動化のニーズが明確。
- 顧客企業にとっては人手不足対策や業務コストの削減につながる。
- 既存システムを置き換えずに導入できるサービス形態には需要がある。
- 2026年5月末までの累計導入企業数は3,000社以上。
懸念点
AIと人間によるオペレーションを組み合わせるモデルでは、売上の拡大に伴って人件費・外注費が増える可能性があります。一般的なSaaSのように、顧客が増えるほど限界利益率が大きく改善するとは限りません。
重要なのは「AIエージェント」という名称ではなく、人手をどれだけ減らしながら処理量を増やせるかだ。
業績 ── 黒字化は本物か?
| 指標(連結) | 2025年5月期 | 2026年5月期 |
|---|---|---|
| 売上高 | 約46.0億円 | 約59.7億円 |
| 売上成長率 | ― | 約+29.7% |
| 営業損益 | 赤字 | 約0.75億円 |
| 経常損益 | 約▲7.7億円 | 約+0.45億円 |
| 当期純損益 | 約▲7.8億円 | 約+0.30億円 |
売上高(億円)
営業利益率
第1四半期の利益率は通期の約11倍。ただし1四半期だけの数字
売上高は順調に伸び、営業損益は黒字化しました。2027年5月期第1四半期は売上高約17.4億円、営業利益約2.5億円、営業利益率は約14.4%で、前期通期の約1.3%から大きく改善しています。
ただし、第1四半期の利益率をそのまま年間の利益率として扱うべきではありません。季節性、費用計上のタイミング、販売促進費の変動などで、四半期の利益は大きく振れます。また、2026年5月期の純利益は約3,000万円にすぎません。
黒字化は確認できた。しかし、高収益体質が定着したと判断するには時期尚早だ。
成長の質 ── 顧客数と解約率
| KPI(2026年5月期) | 実績 |
|---|---|
| 顧客数 | 2,258社 |
| 平均顧客単価 | 月額 約21.9万円 |
| 平均月次解約率 | 0.21% |
| 売上総利益率 | 68.1% |
| 平均業務処理レーン利用数 | 1.44 |
特に注目したいのは月次解約率0.21%です。単純計算で年率約2.5%の解約率に相当し、継続性の高さを示しています。
ただし、平均顧客単価と顧客数だけで将来の売上を予測するのは危険です。今後確認したいのは次の指標です。
- 既存顧客売上の純増率(NRR)
- 新規顧客の獲得コスト(CAC)
- 顧客獲得コストの回収期間
- AI処理比率と人件費率の推移
- 顧客単価の継続的な上昇
これらが確認できなければ、成長の持続性を十分に評価できません。
2競争優位性と需給 ── freee・マネーフォワードに勝てるのか?
主な競争相手には、freee、マネーフォワード、経費精算・請求書処理の専業企業があります。TOKIUMの特徴は、単なるソフトウェアの提供ではなく、経理業務そのものを引き受ける点にあります。
強み
顧客企業はシステムを導入するだけでなく、経理担当者の実作業を減らせます。既存の業務フローを大きく変えずに導入できるなら、特に中堅・大企業に訴求しやすいでしょう。
弱み
生成AIの進化によって、これまで専門サービスが必要だった経理処理を、他社のソフトウェアでも実現できるようになる可能性があります。競争相手が同等の自動化機能を低価格で提供すれば、価格競争に巻き込まれるリスクがあります。顧客側のERPや会計システムがAI機能を内製化することも脅威です。
TOKIUMの競争優位性は、AI技術そのものよりも、業務運用ノウハウ・顧客基盤・処理品質にあると考える。
見逃せない既存株主の売出し
公開株 1,975,000株(OA含む)の内訳
- 公募 617,300株(会社に資金が入る)
- 売出 1,100,100株(既存株主の売却)
- OA 最大257,600株
OAを除くと、公開株の約64%が既存株主の売出し
今回のIPOでは、公募617,300株に対して売出しが1,100,100株あります。つまり、投資家が買う株式の相当部分は、企業への新たな資金供給ではなく、既存株主の保有株の売却にあたります。
これは必ずしも悪材料ではありません。ベンチャーキャピタルなどの既存投資家がIPOを通じて資金を回収すること自体は一般的です。ただし、次の点には注意したいところです。
- 既存株主の利益確定が上場目的の一部になっている。
- ロックアップ解除後に追加の売却が出る可能性がある。
- 上場後の需給が株価を左右する可能性がある。
上場時の潜在株式は約71万株あり、将来的な希薄化も考慮する必要があります。
3IPO価格の妥当性と株価の3シナリオ
想定発行価格1,620円、想定時価総額約168.4億円を基準に評価します。
バリュエーション
| 指標 | 概算 |
|---|---|
| 時価総額 | 約168.4億円 |
| 2026年5月期 売上高 | 約59.7億円 |
| PSR | 約2.82倍 |
| PER(実績) | 約562倍 |
| PBR(実績) | 約12.5倍 |
PERが極端に高いのは、黒字化した直後で利益が小さいためです。PERだけで割高と断定するのは適切ではありません。一方、PSR約2.8倍は、売上成長率約30%の企業として極端な水準とは言えません。ただし、SaaS企業と同等の評価倍率を認めるには、高い継続収益性と利益率の拡大が必要になります。
株価別の想定時価総額
| 株価 | 時価総額 | PSR | 見方 |
|---|---|---|---|
| 1,200円 | 約124.7億円 | 約2.09倍 | |
| 1,400円 | 約145.5億円 | 約2.44倍 | |
| 1,620円 | 約168.4億円 | 約2.82倍 | 想定価格 |
| 1,800円 | 約187.1億円 | 約3.13倍 | |
| 2,000円 | 約207.9億円 | 約3.48倍 | 高成長が前提 |
| 2,400円 | 約249.5億円 | 約4.18倍 | 高成長が前提 |
上場時発行済株式数10,395,620株、2026年5月期売上高を使用。潜在株式による希薄化は含まない。
1,620円は成長期待を織り込んだ価格ではあるものの、売上高に対する評価だけなら過度な割高とは断定できません。ただし、2,000円を超える水準では、継続的な高成長と利益率の改善を強く求められます。公開価格が妥当でも、初値が大幅に上がった場合は投資妙味が下がります。
強気・中立・弱気の3シナリオ
高成長が続き、利益率も改善。AI関連銘柄に資金が流れ込む。
成長率は約20〜30%。利益率の改善は緩やか。
成長が鈍化し、競争が激化。IPO後の売り圧力が重なる。
これらは業績予想ではなく、投資判断のための仮定です。株価レンジは筆者独自の仮定で、統計的な予測値ではありません。IPO直後は需給要因によって、株価が企業価値から大きく離れることもあります。
投資判断 ── 初値買いと長期投資を分けて考える
| 場面 | 判断 |
|---|---|
| IPO抽選への参加 | 想定価格1,620円なら検討の余地あり。ただし仮条件の引き上げや市場環境によって判断は変わる。 |
| 上場初日の購入 | 初値が大幅に上がった場合、積極的な追随買いは避けたい。特に2,000円を超える場合は、利益成長への期待が先行している可能性がある。 |
| 中長期投資 | 下の5つの条件を確認してから投資する方が合理的。 |
- 四半期の売上成長率が20%以上を維持している。
- 営業利益率10%以上が続いている。
- 顧客の解約率が低水準を保っている。
- AI活用による粗利益率の改善が確認できる。
- 既存株主の売却圧力が落ち着いている。
注意すべきイベント
- 11月6日:仮条件の発表(想定価格1,620円からの上下を確認)
- 11月16日:公開価格の決定
- 11月25日:東証グロースに上場
- 上場後:ロックアップ解除による既存株主の追加売却、潜在株式(約71万株)による希薄化
試算は前提によって変わります。投資判断はご自身で行ってください。
4IPOに申し込むには・関連記事
主幹事はSMBC日興証券です。主幹事は配分される株数が最も多く、抽選に参加するなら最初に検討したい証券会社です。幹事団(引受証券会社)の一覧は目論見書や各社のIPO情報で確認できます。
配分株数や抽選ルールは変わることがあるため、申し込み前に各社の公式サイトで確認してください。本記事に広告リンクは含みません。
国内IPOの分析はIPOシリーズにまとめています。同じ月額課金型のRECEPTIONIST(660A)、チャットプラス(598A)、ルクレ(648A)の分析や、上場後に公開価格を割った銘柄を追った2026年上半期の公募割れIPO検証もあわせてどうぞ。銘柄ページはTOKIUM(664A)です。
最終評価 ── 想定価格なら検討余地あり、初値2,000円超は追わない
| 評価項目 | 独自評価 |
|---|---|
| 市場成長性 | 4/5 |
| 売上成長性 | 4/5 |
| 収益性 | 2/5 |
| 競争優位性 | 3/5 |
| 財務健全性 | 4/5 |
| IPO価格の魅力度 | 3/5 |
総合評価:20/30点(条件付きで投資検討)
評価点は筆者独自の定性的判断であり、客観的な信用格付けではありません。
TOKIUMの魅力は、企業の経理業務という巨大で継続性のある市場を対象にしていることです。一方、現時点では「AI技術で高利益率を実現した企業」というよりも、「AIを活用して経理業務の効率化を進める成長企業」と評価するのが適切でしょう。
2027年5月期第1四半期の利益率改善が続けば、評価は大きく変わる可能性があります。しかし、その持続性が確認できない段階で高い成長倍率を付けることには慎重でありたいと考えます。
- ▸事業は有望。2026年5月期は売上高59.7億円(+29.7%)で営業黒字化、月次解約率0.21%と継続性も高い。
- ▸ただし通期の営業利益率は約1.3%。第1四半期の約14.4%が定着するかはまだわからない。
- ▸想定価格1,620円でPSR約2.82倍は過度な割高ではない。2,000円超(PSR約3.5倍)では高成長が前提になる。
- ▸公開株の約64%(OA除く)が売出し。ロックアップ解除と潜在株式約71万株にも注意。
結論:想定価格1,620円なら検討余地あり。ただし初値2,000円超を無条件で追いかける銘柄ではない。
出典と注意
- JPX 新規上場会社概要(TOKIUM)
https://www.jpx.co.jp/listing/stocks/new/t13vrt000002gx40-att/11TOKIUM-Outline.pdf - TOKIUM 上場承認のお知らせ
https://corp.tokium.jp/news/wr7peld2a9ew/ - 野村證券 TOKIUM 募集・売出しの概要
https://www.nomura.co.jp/solution/financial-assets/stock/ipo/664A.html - 有価証券届出書(EDINET提出書類の転載)
https://kaijiwire.jp/edinet/01a14382-bf51-7ef0-bc01-6a275c947d1b
本記事は2026年11月5日時点の公開資料をもとにした独自分析です。PSR・PER・株価シナリオは筆者が算出・設定した試算で、将来の株価や業績を保証するものではありません。特定銘柄の売買やIPOへの申し込みを推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事

本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。