SpaceX(SPCX)、売上の半分がAIに──44億ドルの黒字と196億ドルの設備投資をどう読む?【2026年Q3決算】
この記事のポイント
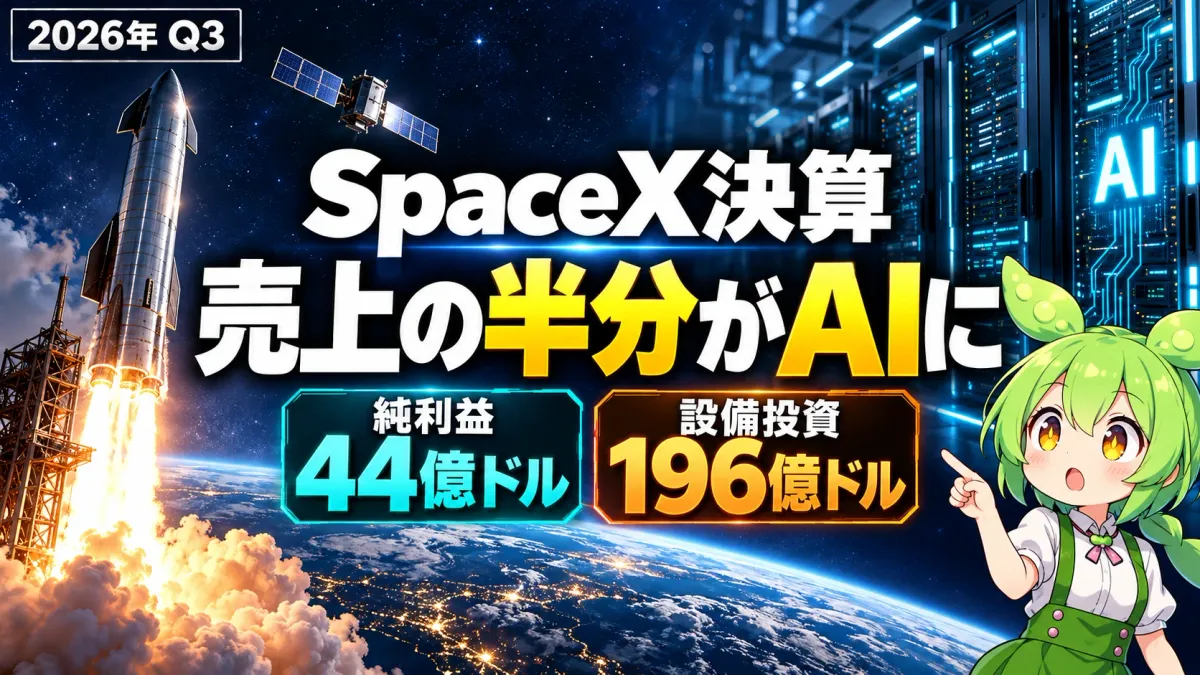
- 結論:AIの収益化は前進したが、次の課題は巨額投資の回収。7〜9月期は売上高145.8億ドル(前年同期比+161%)、純利益44億ドルで黒字転換。一方、設備投資は196億ドルに達した。
- AI部門(SI)の売上は75.6億ドル(+830%)で売上の約52%を占め、Starlinkを含む通信部門を上回った。伸びの中心はクラウド契約(計算資源の提供)で、Cursorの寄与は6.08億ドル。Grokの売上は未開示。
- 利益を稼ぐのは通信部門。営業利益23.67億ドル(利益率 約45%)に対し、SIは4.31億ドル(5.7%)で、会社全体の営業利益の約85%を通信が占める。
- 利益と現金は別物。1〜9月累計の営業キャッシュフロー約131億ドルに対し設備投資は約481億ドル。10〜12月期も350〜400億ドルの設備投資を予定しており、次回決算ではSIの利益率と設備の稼働を確かめたい。
- 売上高(7〜9月)145.8億ドル前年同期比 +161%
- SI(AI)の売上75.6億ドル+830%・売上の約52%
- 純利益(7〜9月)44億ドル前年同期は約11億ドルの赤字
- 設備投資(7〜9月)196億ドルうちSI向け 164億ドル
1ロケット会社の売上、その半分はAIだった
ロケットの会社だと思っていたSpaceXが、AIでStarlink以上の売上を稼ぐようになりました。しかも四半期の純利益は44億ドル。しかし、その間の設備投資は196億ドル。今回の決算で考えたいのは、急成長の勢いと、その成長を維持するために必要なお金です。
10月20日(米国時間)、SpaceX(SPCX)が上場後2回目となる2026年7〜9月期(第3四半期)の決算を発表しました。SpaceXの事業は3つの部門に分かれています。
| 部門 | 中身 | 7〜9月期の売上 |
|---|---|---|
| SI(Super Intelligence) | AI部門。計算資源(データセンター)の提供、対話AI「Grok」、8月に買収したAIプログラミングツール「Cursor」など | 75.6億ドル(+830%) |
| 通信(Connectivity) | 衛星通信Starlink。個人向けに加え、企業・政府・航空機・船舶向けを含む | 約52億ドル(+69%) |
| 宇宙(Space) | ロケット打ち上げ、宇宙船、NASAなどとの契約 | 約18億ドル(+6%) |
1年前、AI部門の売上はわずか8億ドルほどで、会社全体の1割台にすぎませんでした。それが今期は売上の約52%を占め、Starlinkを含む通信部門を初めて上回りました。「SpaceXは宇宙企業なのか、それともAI企業なのか?」──売上の構成だけを見れば、もうAI企業と呼んでもおかしくありません。
ただし、この記事で見ていくように、利益を稼いでいるのはまだ通信部門で、AIの成長には巨額の設備投資がついて回ります。売上・利益・お金の流れを順に見ていきましょう。
2売上161%増・黒字転換。それでも見るべき数字は3つ
まず全体像です。数字は多く出ていますが、この決算で押さえるべきなのは売上高・営業利益・設備投資の3つです。
| 項目 | 2026年7〜9月期 | 前年同期 | ひとこと |
|---|---|---|---|
| 売上高 | 145.8億ドル | 約56億ドル | +161%・市場予想を上回る |
| 営業利益 | 27.9億ドル | 赤字 | 上場後初の営業黒字 |
| 純利益 | 44億ドル | 約11億ドルの赤字 | 黒字転換 |
| 設備投資 | 196億ドル | 69億ドル | 約2.8倍。うちSI向け164億ドル |
売上高は市場予想(約127〜129億ドル、集計元によって異なる)を大きく上回りました。SI・通信・宇宙の3部門すべてが予想を上回ったと報じられています。決算発表後、時間外取引で株価は一時5〜8%ほど上昇しました(20日の終値は147.79ドル)。
もう1つ気をつけたいのが、純利益(44億ドル)が営業利益(27.9億ドル)より大きい点です。報道によると、税引前利益は約40億ドルで、本業以外の収益(手元資金の運用益などのその他収益 約10億ドル)と、約3.9億ドルの税金の戻り(税効果)が上乗せされています。本業の稼ぐ力を見るなら、純利益よりも営業利益27.9億ドルのほうが確かな物差しです。
3AI売上830%増は「Grok人気」だけで説明できるか?
SI部門の売上は75.6億ドル。前年同期(8.13億ドル)の約9.3倍、前の四半期(約25.6億ドル)と比べても約3倍です。「Grokが人気だから」と考えたくなりますが、会社が伸びた理由として挙げたのは次の3つでした。
| 伸びた理由(会社の説明) | 開示されている数字 | 読み方 |
|---|---|---|
| 新しいクラウドサービス契約 | 計算能力(定格)は6月末の1.4GWから9月末に1.7GWへ。契約ごとの売上は未開示 | 伸びの中心とみられる |
| Cursorの買収 | 8月14日に買収完了(企業価値600億ドル換算)。9月末までの売上寄与は6.08億ドル | 寄与額が開示されている唯一の要素 |
| Grokの利用拡大 | 企業・個人の両方で利用が広がったと説明。売上額は未開示 | 規模は不明 |
確実に言えるのは、75.6億ドルのうちCursorの6.08億ドルを除いた約69.5億ドルが、クラウド契約・Grok・その他の合計だということです。その内訳は開示されていません。複数の報道は、伸びの大部分が計算資源(データセンターの計算能力)の貸し出しによるものと伝えています。一部の報道は貸し出し先にAnthropicやGoogleの名前を挙げていますが、会社の決算資料で確認できる情報ではないため、ここでは参考にとどめます。
つまり、SIの急成長は「AIアプリが売れた」というより、AIを動かす設備を他社に貸して稼いだ面が大きいと考えられます。これは、AIクラウド企業のコアウィーブ(CRWV)に近いビジネスです。設備を作るほど売上が増える一方で、設備を作るお金が先に出ていく──この性質が、5章で見る設備投資の重さにつながります。
4AIが売上を伸ばし、Starlinkが利益を稼ぐ
売上ではAIが主役になりましたが、利益で見ると景色が変わります。
通信部門の営業利益は23.67億ドルで、前年同期からほぼ倍増しました。利益率は約45%。一方、SI部門の営業利益は4.31億ドルで、前年同期の約17億ドルの赤字から黒字に転じたものの、利益率は5.7%にとどまります。会社全体の営業利益(27.9億ドル)のうち、約85%を通信部門が稼いでいる計算です。
SIの利益が小さく見えるのには理由もあります。Cursorの買収に関連する株式報酬 約12億ドルが費用として差し引かれているためです。この費用は買収に伴う一時的な性格が強いものの、現金の支出がなくても株主の持ち分を薄める(希薄化させる)コストである点は押さえておきたいところです。
「通信部門=Starlinkの個人向け」ではない
通信部門の売上約52億ドルの内訳は、個人向け約31億ドルと企業・政府向け約21億ドルです。航空機・船舶向けや政府との契約も含まれるため、「Starlinkの家庭用アンテナの売上」とイコールではありません。
Starlinkの加入者数は1,360万人まで増えました。一方、加入者1人あたりの月間売上(ARPU)は69ドルと、2025年1〜3月期の85ドルから下がっています。料金の安い北米以外の国で加入者が増えているためで、会社も以前から「ARPUは下がる見通し」と説明しています。加入者の増加が単価の低下を上回って続くかが、通信部門の利益を左右します。
宇宙部門はほぼ収支トントン
宇宙部門は売上約18億ドル(+6%)、営業損失0.07億ドルで、ほぼ収支が均衡しました。四半期の打ち上げは35回で、目標の41回には届いていません。次世代大型ロケットStarshipの開発費がかさむ部門で、当面は利益の柱ではなく、AI・通信の土台(衛星を打ち上げる手段)と見るのが自然です。
544億ドルの黒字なのに、なぜ投資負担は重いのか
この決算の最大の論点はここです。「44億ドルも黒字なら、お金は余っているはず」と思うかもしれません。しかし、利益と現金の出入りは別物です。
カギは、設備投資が一度に費用にならないことです。データセンターや衛星に196億ドルを払っても、損益計算書にはその全額が載りません。設備は資産として計上され、何年もかけて少しずつ減価償却費として費用になります。そのため、お金は今出ていくのに、利益は大きく減らないというずれが生まれます。
現金の流れで見ると、7〜9月期は本業で稼いだ現金(営業キャッシュフロー)が約96億ドルだったのに対し、設備投資は196億ドル。差し引き約100億ドルの現金が出ていきました。1〜9月の累計では、営業キャッシュフロー約131億ドルに対して設備投資約481億ドル。9カ月で約350億ドルを、本業の稼ぎ以外のお金でまかなった計算です。
では、その差額はどこから出ているのか。答えは上場で集めた資金です。9月末の手元資金は現金約513億ドルと有価証券約386億ドル、借入金などの負債は約388億ドルで、差し引きの実質的な手元資金(ネットキャッシュ)は約510億ドル。3カ月前の約606億ドルから、1四半期で約96億ドル減りました。
しかも、会社は10〜12月期の設備投資を350〜400億ドルと見込んでいます。今期の約2倍です。新しい設備が動き始めれば営業キャッシュフローも増えるはずですが、少なくとも当面は、稼ぐ現金より使う現金のほうが大きい状態が続きます。資金はまだ十分にあるものの、このペースが何年も続けば、追加の借入や増資が必要になる可能性もあります。
6この巨額投資は、いつ株主の利益になるのか?
巨額の投資そのものは悪いことではありません。問題は、投資した設備が将来どれだけ継続的な利益と現金を生むかです。次回以降の決算では、次の5点を確認したいと考えています。
| 確認項目 | 今回の数字 | 見るポイント |
|---|---|---|
| AI契約の継続性 | クラウド契約が伸びの中心(内訳は未開示) | 契約期間・顧客の数。特定の数社に偏っていないか |
| SIの利益率 | 5.7%(株式報酬 約12億ドル控除後) | Cursor関連の一時費用が消えたあと、利益率がどこまで上がるか |
| 設備の稼働 | 計算能力 1.7GW(6月末は1.4GW) | 投資額に見合って計算能力と売上が増えているか |
| Starlinkの成長 | 加入者1,360万人・ARPU 69ドル | 単価の低下を加入者の増加で補い、通信部門の利益が伸び続けるか |
| 現金収支 | 1〜9月の営業CF 約131億ドル/設備投資 約481億ドル | 10〜12月期の設備投資(会社予想350〜400億ドル)と、営業CFの伸び |
強気・標準・弱気の3シナリオ
| シナリオ | 前提 | 株主にとっての意味 |
|---|---|---|
| 強気 | 新設備がすぐに長期契約で埋まり、SIの利益率が2桁に乗る。Starlinkも加入者増で利益を伸ばす | 投資の回収が見え始め、「AI企業」としての高い評価が正当化される |
| 標準(結論) | SIの売上は伸び続けるが、利益率の改善はゆっくり。現金の流出は2027年も続く | Starlinkの利益に支えられながら、決算ごとに「投資に見合う成長か」を問われ続ける |
| 弱気 | AI向け計算資源の需要が一服し、契約の更新や単価が下振れする | 作った設備の稼働率が下がり、減価償却費が利益を圧迫。追加の資金調達が意識される |
筆者は標準シナリオを基本と考えます。AIの収益化は確かに前進しました。ただ、SIの売上の多くは設備の貸し出しによるもので、設備を増やし続けなければ伸びが続かない構造です。決算発表の電話会議でイーロン・マスクCEOは「来年末の年換算売上は5,000億〜1兆ドル」という強気の見通しを語りましたが、これは経営者の発言で、会社の正式な業績予想ではありません。数字で確かめられるのは、あくまで四半期ごとの売上・利益・現金収支です。
注意すべきイベント
| 時期 | イベント | 見るポイント |
|---|---|---|
| 10〜12月(随時) | 大型のクラウド契約・データセンター計画の発表 | 契約相手と期間。設備投資の回収の見通しが立つか |
| 10〜12月期中 | 設備投資 350〜400億ドル(会社予想)の実行 | 手元資金の減り方と、借入・社債発行の有無 |
| 2027年初め(日程未発表) | 10〜12月期決算 | Cursorが丸3カ月分入ったSIの売上と利益率、通年の現金収支 |
日程・数値は10月21日時点の会社発表と報道にもとづきます。シナリオは公開情報をもとにした筆者の見立てで、将来の株価を保証するものではありません。投資判断はご自身で行ってください。
7SpaceX株に投資するなら ── 証券会社と関連記事
SpaceX(SPCX)は米ナスダックに上場しており、日本のネット証券から米国株として買えます。米国株は売買手数料に加えて、円をドルに替える為替手数料もかかる点に注意してください。
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 米国株の取扱銘柄が多い。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
SpaceXの記事はSpaceX(SPCX)の銘柄ページにまとめています。上場前の企業価値の分解はSpaceX徹底解剖(1.75兆ドルの正体)、上場後の値動きは上場1カ月検証で取り上げました。AIの売上と「利益の質」の違いはOpenAI vs Anthropic、売上より「利益の質」、計算資源を貸すビジネスの借入リスクはコアウィーブ・ショックの正体もあわせてどうぞ。AI投資の期待と実態のずれは、シリーズ「AI熱狂の光と影」で継続して追っています。
まとめ ── AIの収益化は前進。次の課題は巨額投資の回収
- ▸7〜9月期は売上高145.8億ドル(+161%)、営業利益27.9億ドル、純利益44億ドルで黒字転換。売上は市場予想を大きく上回った。
- ▸SI(AI)部門の売上は75.6億ドル(+830%)で、売上の約52%を占め通信部門を上回った。伸びの中心はクラウド契約(計算資源の提供)で、Cursorの寄与は6.08億ドル。Grokの売上は未開示。
- ▸利益の柱は通信部門。営業利益23.67億ドル(利益率 約45%)に対し、SIは4.31億ドル(5.7%)。
- ▸設備投資は一度に費用にならないため、利益が出ても現金は減る。1〜9月累計で営業CF約131億ドルに対し設備投資約481億ドル。10〜12月期は350〜400億ドルの投資を予定。
- ▸売上の成長率だけで判断せず、投資した設備が将来どれだけ継続的な利益と現金を生むかを、AI契約の継続性・SIの利益率・設備の稼働・Starlinkの成長で確かめていきたい。
出典と注意
SpaceX 2026年第3四半期決算発表(10/20、SEC提出の8-K)、SpaceX 2026年第2四半期の四半期報告書(10-Q)、SpaceX公式IR、Reuters(10/20)、CNBC、Fortune、Quartz、TechCrunch、Investing.com(決算説明会の要旨)、StreetAccount・LSEG(市場予想)の各情報。市場予想は集計元によって数値が異なります。前年同期の部門別売上と7〜9月期の営業キャッシュフローは、公表値からの筆者の概算です。貸し出し先の企業名は報道によるもので、会社の開示ではありません。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事

本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。