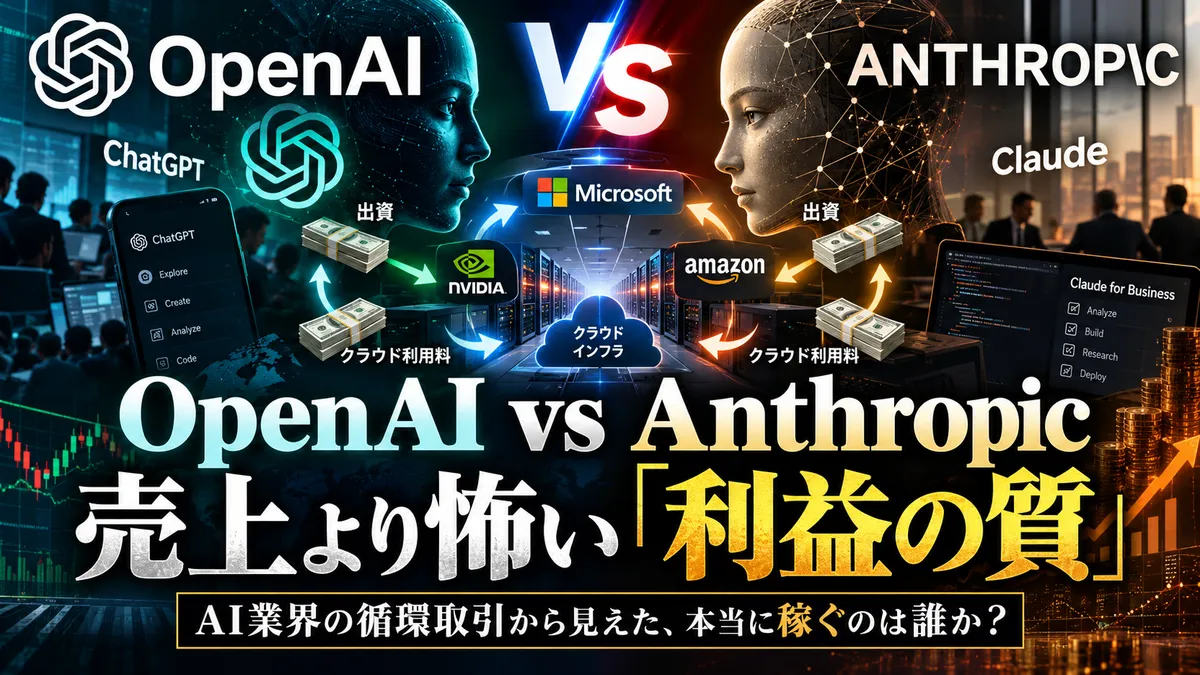
OpenAI vs Anthropic、売上より「利益の質」── Q3売上168億ドルの裏にある循環マネーとクラウド依存【2026年10月】
この記事のポイント
- 結論:両社の売上は数え方が違い、そのまま比べられない。報道ベースの利益率と現金創出ではAnthropicが先行するが、どちらも数千億ドル規模の計算資源の支払い義務を抱える。
- Anthropicは7〜9月期の売上168億ドル(前期比+45%)で、調整後黒字・キャッシュフロー黒字と投資家に説明(報道)。一方で計算資源の支払い義務は約10年で5,180億ドル、約8割は解約不可。
- OpenAIは年換算売上が約500億ドル(9月末)。2026〜2030年は計算資源などへの支出が売上を上回り、累計のフリーキャッシュフローは約−2,780億ドルの計画(FT報道)。
- 出資者が計算資源の売り手でもある「循環」は不正ではない。外部の顧客から入るお金が伸びるかが分かれ目で、最初の一次資料はAnthropicの公開版目論見書になる。
- Anthropic 7〜9月期売上168億ドル前期比 +45%・調整後黒字と説明(報道)
- OpenAI 年換算売上約500億ドル9月末・FT報道
- Anthropic 計算資源の支払い義務5,180億ドル約10年・約8割は解約不可
- OpenAI 2026〜30年の累計FCF−2,780億ドル会社の計画・FT報道
1何を比べるか ── 「売上」の数え方がそもそも違う
OpenAIとAnthropicの比較は、ユーザー数やモデルの性能で語られがちです。しかし株主にとって大事なのは売上から計算資源の費用を引いて、どれだけ現金が残るかです。AI市場で一番使われる会社と、株主を一番儲けさせる会社が同じとは限りません。
まず注意したいのは、両社の「売上」の数字をそのまま並べられないことです。Anthropicは、AWSやGoogle Cloudのマーケットプレイス経由で売れた分も総額で売上に計上しています。OpenAIは計上していません。10月9日にソフトバンクGが急落したのも、OpenAIの年換算売上が「出回っていた数字より約200億ドル少ない」と報じられたためでした(詳しくはソフトバンクG急落の記事)。
| 項目 | OpenAI | Anthropic |
|---|---|---|
| 主な製品 | ChatGPT、API、法人向け契約、Codex | Claude、API、法人向け契約、Claude Code |
| 直近の売上 | 年換算 約500億ドル(9月末、FT) 1〜3月期の実績 約57億ドル(The Information) | 7〜9月期 168億ドル(4〜6月期 約116億ドル) 2025年通年 約46億ドル |
| 売上の数え方 | クラウド経由の販売は含めない | クラウド経由の販売も総額で含める |
| 収益の構成 | 個人向けChatGPTの課金が大きい。法人向けが急伸(7〜9月期のランレート +107%と報道) | 2025年は従量課金83%・サブスク17%。法人・開発者が中心だが個人向け有料プランもある |
| 主な販路 | 直販が中心。Azure経由でも提供 | 2025年売上の47%がAWS・Google経由。顧客2社で24% |
| 主な計算資源 | Microsoft Azure、Oracle、AWS、CoreWeaveなど | Google(TPU)、Amazon(Trainium)、Microsoft Azureなど |
| 主な出資者 | Microsoft(約27%)、ソフトバンクG(約13%)、Amazon、NVIDIAなど | Amazon、Google、Microsoft、NVIDIAなど |
| 上場 | 6月に非公開で申請。CFOは「2027年に上場企業になる」と社内で説明したと報道 | 6月に非公開で申請。11月の上場を目指すと報道。公開版の目論見書はまだ出ていない |
2売上100ドルで、利益はいくら残る?
AIの会社は、使われるほど推論(ユーザーの質問に答える計算)の費用が増えます。ソフトウェア会社のように「売れば売るほど利益率が上がる」とは限りません。仕組みをつかむため、売上100ドルの会社を仮定して費用を引いていきます。
実在の会社の数字も見てみます。The Informationの報道では、OpenAIの1〜3月期は売上約57億ドルに対し、主に推論の売上原価が約35億ドル。粗利率は4割弱です。株式報酬などを除いた営業損失は約70億ドルで、売上を上回る赤字でした。現金の流出は約37億ドルです。
一方のAnthropicは、7〜9月期に「計算資源に1ドル使うごとに1.70ドルの売上」を得て、調整後で黒字、キャッシュフローもプラスだったと投資家に説明したとFTなどが報じています。ただし、調整後の利益から何を除いたのかは伝わっていません。両社の数字は定義も時期も違うため、「Anthropicのほうが採算の改善が早く見える」という程度にとどめて読むのが安全です。
売上が2倍でも、計算費用が3倍なら?
図1のモデルで、売上が2倍になったときの営業損益を比べます。研究開発費と販管費は据え置きとしました。
| ケース | 推論の原価 | 学習・研究開発 | 粗利率 | 営業損益(利益率) |
|---|---|---|---|---|
| いま(図1) | 40 | 45 | 60% | −5(−5%) |
| 売上2倍・推論効率が改善 | 60(1.5倍) | 45 | 70% | +75(+38%) |
| 売上2倍・単価も費用も比例 | 80(2倍) | 45 | 60% | +55(+28%) |
| 売上2倍・推論費3倍 | 120(3倍) | 45 | 40% | +15(+8%) |
| 上に加えて学習費も2倍 | 120(3倍) | 90 | 40% | −30(−15%) |
同じ「売上2倍」でも、営業損益は+75から−30まで振れます。値下げ競争で単価が下がる、重い使い方(長い推論やエージェント)が増える、次の世代のモデルの学習費がかさむ。このどれが起きるかで、成長が利益になるかどうかが決まります。売上の伸び率より、粗利率と1単位あたりの採算を追うべき理由です。
3AI業界の「循環マネー」はどこを通るのか
AI業界では、クラウド企業がAI企業に出資し、AI企業がそのクラウドに計算資源の代金を払う、という関係が珍しくありません。お金の流れを、出資者・AI企業・最終顧客の3者で整理すると次のようになります。
ここで大事なのは、お金の種類を分けて見ることです。①の出資と②のクラウド代金は、出資者とAI企業の間を回るお金です。③と④は、外の顧客がAIを使って払うお金で、こちらが本当の需要です。⑤は現金ではありませんが、出資者の利益を押し上げます。実際、Amazonは7月の決算でAnthropic株の値上がりによる約534億ドルの評価益を計上し、同じ出来事がAnthropic側では巨額の会計上の損失になりました(目論見書の記事で解説)。
公開情報で確認できる主な関係を表にしました。Amazonは両社に出資し、両社に計算資源を売っています。MicrosoftとNVIDIAも同じく両方に関わっています。
| 企業 | OpenAIとの関係 | Anthropicとの関係 |
|---|---|---|
| Microsoft | 出資(約27%)。Azureを2,500億ドル追加購入する約束(2025年10月)。売上の一部を受け取る契約は2026年4月に上限付きへ変更と報道 | 最大50億ドルの出資。AnthropicはAzureを300億ドル購入する約束(2025年11月発表)。目論見書では約314億ドルと報道 |
| Amazon | 最大500億ドルの出資(まず150億ドル)。AWSの利用契約は380億ドルから1,380億ドルへ拡大 | 累計約130億ドルを出資し、条件付きで最大200億ドルを追加。AWSに約1,100億ドルを支払う約束。販路(Bedrock)でもある |
| ―(一部でGoogle Cloudも利用) | 最大400億ドルの出資と報道。Google Cloudに約1,111億ドルを支払う約束。販路でもある | |
| NVIDIA | 3月の資金調達で約300億ドルを出資と報道。GPUの主な供給元 | 最大100億ドルの出資(2025年11月発表) |
| Oracle | 約3,000億ドルのクラウド契約(2027年から年600億ドル規模) | ― |
報道によると、Microsoftの年次報告書(2026年6月期)には、OpenAIとの商取引による売上が約241億ドル、OpenAIへの未回収債権が約60億ドルと記載されています。出資先からの支払いが、出資者の売上の一部を支えていることが数字でも確認できます。問うべきは、この構造があることではなく、③④の外部の需要がどれだけあるか、そしてクラウド契約の価格と最低購入義務が妥当かどうかです。
4収益の質を5項目で採点
まず、両社が背負っている計算資源の契約を並べます。AnthropicについてはReutersとFTが非公開版の目論見書の記載として、約10年で少なくとも5,180億ドル、うち約8割は使わなくても支払う義務がある、と報じました。目論見書には「実際の支出が足りなければ、差額をGoogleに支払わなければならない」との記述もあるといいます。
売上と比べると、契約の重さがわかります。Anthropicの7〜9月期の売上を4倍すると約670億ドル。5,180億ドルの支払い義務は、その約7.7年分です。OpenAIはFTの報道で、2026〜2030年の計算資源とインフラへの支出が約8,560億ドルと、同じ期間の売上合計約8,400億ドルを上回る計画になっています。
これらを踏まえて5項目で採点しました。公開データが足りない項目は、無理に優劣をつけず「判定保留」にしています。
| 比較軸 | OpenAI | Anthropic | 判定 |
|---|---|---|---|
| 最終需要 | 個人の利用基盤は最大級。法人向けも急伸 | 法人の利用が急伸。ただし販路の47%がAWS・Google、顧客2社で24% | 判定保留 継続率が未開示 |
| 利益率 | 1〜3月期の粗利率4割弱、営業赤字は売上超え(報道) | 7〜9月期に調整後黒字と説明(報道、定義不明) | Anthropic優位 (暫定) |
| 現金創出 | 2026〜30年の累計FCFは約−2,780億ドルの計画 | 7〜9月期にキャッシュフローが黒字と説明(報道) | Anthropic優位 (暫定) |
| クラウド依存 | Azure・Oracle・AWSに分散。総額は最大級 | Google・Amazonに集中。約8割は解約不可 | 両社とも重い |
| 資本効率 | 3月に1,220億ドルを調達。計画どおりなら2028年に資金が尽きる可能性(FT) | 評価額は5月の9,650億ドルから上場時1.8兆〜2兆ドルの見立て。転換社債による希薄化 | 判定保留 完全希薄化後の株数が未開示 |
現時点の報道ベースでは、利益率と現金創出でAnthropicが一歩先にいるように見えます。ただし、その数字は会社が投資家に説明した内容の又聞きで、監査済みの財務諸表ではありません。公開版の目論見書で同じことが確認できるかが、最初の試金石です。
5「循環取引」はバブルの証拠なのか?
「循環取引」という言葉は、本来は架空の売上を作る会計不正を指します。ここでは不正の意味では使わず、出資と商取引が相互に依存している状態として考えます。出資者が取引先でもあること自体は、航空機やエンジンのメーカーが顧客の購入資金を手当てしてきたように、昔からある形です(チップの資金調達の仕組みは循環取引を分解した記事、Oracleの受注残はこちらの記事で取り上げています)。
強気の見方
AIの利用が実際に増えているなら、先に計算資源を押さえる長期契約は合理的。Anthropicの売上は1〜3月期から7〜9月期で約3.5倍になった。
弱気の見方
需要の見通しが過大なら、解約できない購入義務・値下げ競争・追加の資金調達が利益を圧迫する。損をするのはAI企業だけでなく、売上と評価益を計上した出資者にも及ぶ。
中立の検証
見るべきは、外部の顧客への売上、継続率、1単位あたりの採算、そして資金調達を除いた現金収支。この4つが改善していれば、循環は「成長の燃料」と言える。
私の見立てでは、いまのところ「バブルの証拠」とまでは言えません。Anthropicの売上の伸びは、出資者との取引だけでは説明できない規模だからです。ただし、出資者のクラウド売上と評価益が、AI企業の成長が続くことを前提に積み上がっているのは事実です。成長が鈍った瞬間、AI企業・クラウド企業・半導体企業の業績が同時に下振れする連鎖のリスクは、頭に入れておく必要があります。
62030年の勝者を決める3シナリオ
最後に、企業価値を「2030年の純利益×PER(株価収益率)」で試算します。売上の前提には、OpenAIが投資家に示したとされる2030年の計画値(約3,500億ドル)を使いました。特定の会社の予想ではなく、「この規模の売上なら、いくらの価値になるか」を確かめるための例です。
| シナリオ | 前提 | 2030年の売上 | 純利益率 | PER | 時価総額の試算 |
|---|---|---|---|---|---|
| 強気 | 企業への導入が広がり、推論の効率も改善 | 3,500億ドル | 25% | 30倍 | 約2.6兆ドル |
| 中立 | 成長は鈍り、値下げ競争が進む | 2,500億ドル | 15% | 25倍 | 約9,400億ドル |
| 弱気 | AI投資が過剰になり、契約の負担が表に出る | 1,500億ドル | 5% | 25倍 | 約1,900億ドル |
強気シナリオでも約2.6兆ドルです。Anthropicの上場時の見立て(2兆ドル)で買った場合、2030年までの値上がりは年率で約7%。毎年2%ずつ株数が増える(希薄化する)と仮定すると約5%に下がります。同じ2.6兆ドルでも、OpenAIの次の資金調達で取り沙汰される1.2兆ドルから見れば年率約22%です。勝つ会社を当てても、買う値段が高ければ株主のリターンは小さいということです。
7投資家が次に確認すべき開示資料
ここまでの数字の多くは、非公開の資料を記者が見て報じたものです。最初の一次資料になるのは、Anthropicの公開版の目論見書(S-1)です。SECの運用では公開版はロードショー開始の15日前までに出す必要があり、報道どおり11月9日の週に始めるなら10月下旬が目安になります。Reutersは、上場が11月3日の米中間選挙の後になる可能性が高いと伝えています。
| 確認する項目 | どこを見るか | なぜ重要か |
|---|---|---|
| 売上・粗利・営業損益 | 四半期の損益計算書 | 「調整後黒字」が会計上の数字でどう見えるか |
| 営業CF・FCF | キャッシュフロー計算書 | 前受金など一時的な要因で良く見えていないか |
| 推論・学習の費用 | 売上原価と研究開発費の内訳 | 図1の「推論の原価」と「学習費」が実際にいくらか |
| クラウドの最低購入義務 | 契約上の義務の注記 | 5,180億ドルの支払い時期と、使わなかった場合の負担 |
| 出資者との取引 | 関連当事者取引の注記 | 売上・費用のうち出資者とのやりとりがいくらか |
| 株数と希薄化 | 転換社債・株式報酬・完全希薄化後株式数 | 評価額を1株あたりに直したときの本当の値段 |
| 上場条件 | 仮条件・ロックアップ・議決権 | 日付・価格・評価額は、決まるまで確定情報として扱わない |
OpenAIは、CFOが「2027年に上場企業になる」と社内で話したと報じられており、本格的な開示はAnthropicより後になりそうです。それまでは、Microsoftの決算資料にあるOpenAI関連の記載や、ソフトバンクGの決算での評価額の説明が、数少ない公式の手がかりになります。
8まとめ ── 「最も使われるAI」か、「最も現金を残せる会社」か
- ▸売上の数え方が違うため、両社の売上はそのまま比べられない。見るべきは粗利率・営業キャッシュフロー・契約の重さ。
- ▸報道ベースでは、Anthropicが利益率と現金創出で先行。ただし監査済みの数字ではなく、公開版の目論見書での確認が先。
- ▸出資者が計算資源の売り手でもある「循環」は不正ではない。外部の顧客から入るお金が伸び続けるかが分かれ目。
- ▸強気シナリオの約2.6兆ドルでも、2兆ドルで買えば年率約7%。勝つ会社を当てても、買う値段で株主のリターンは変わる。
日本から両社にどう投資できるか(関連銘柄・ETF経由)はこちらの記事、Anthropicの目論見書の中身は目論見書の記事、AI投資の実需と期待のずれはシリーズ「AI熱狂の光と影」で追いかけています。Anthropicに関する記事は銘柄ページにまとめています。
出典と注意
Anthropic発表(2025/11/18 Microsoft・NVIDIAとの提携、2026/6/1 上場申請)、OpenAI発表(2026/6/8)、Amazon発表、Bloomberg・FT・Reuters・CNBC(2026/10/14〜15 Anthropicの7〜9月期売上)、Reuters・FT(9月下旬 Anthropic目論見書の契約額)、FT(9月 OpenAIの資金計画、10/8 OpenAIの年換算売上)、The Information(OpenAIの1〜3月期)、CNBC(2026/4/27 Microsoftとの契約変更)の各報道。目論見書や投資家向け資料の数値は、記者が閲覧した非公開版の記載や関係者の説明で、公開版で変わる可能性があります。図1と第2章の感応度、第6章の試算は筆者の仮定によるもので、実在企業の予想ではありません。割合・倍率・年率は筆者が報道値から算出しました。記載内容は2026年10月18日時点の情報に基づきます。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。