NVIDIAは売上+106%、GPUを買うコアウィーブの社債は利回り16%台 ── 半導体の好決算とAI企業の信用不安はなぜ同時に起きるのか【2026年10月】
この記事のポイント
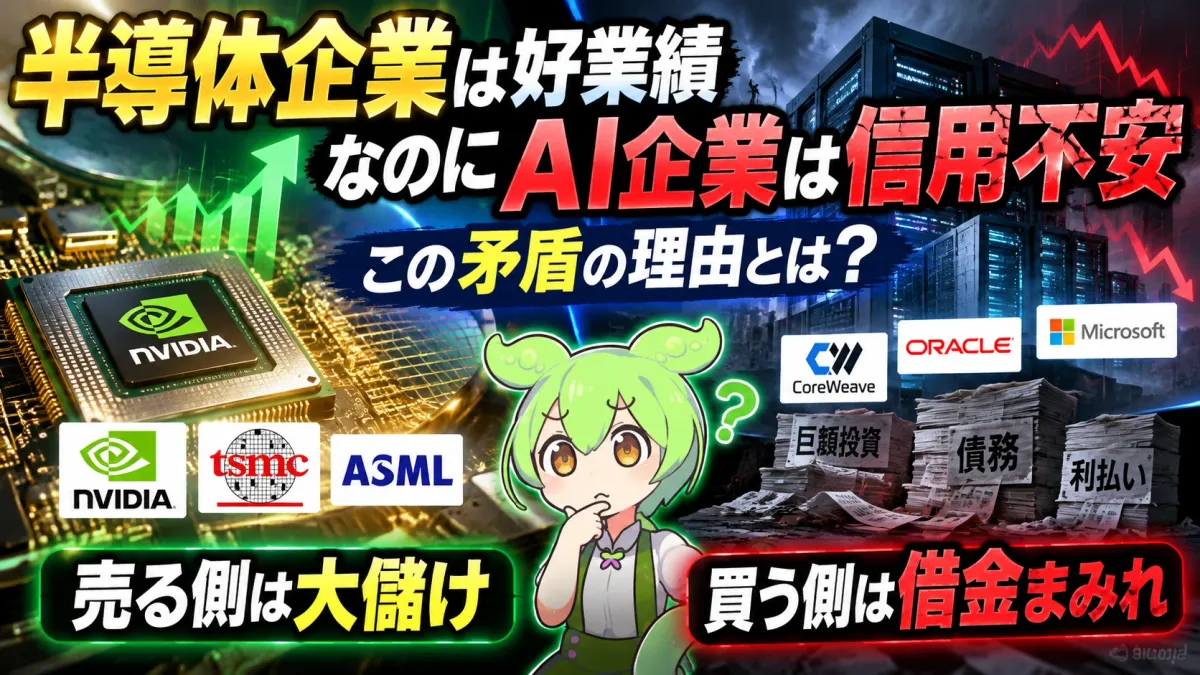
- 結論:半導体の好決算とAIインフラ企業の信用不安は矛盾しない。GPUを売る側は出荷した時点で売上と利益が立つが、買う側は代金を先に払い、数年かけて回収する。リスクは「買う側」、とくに借入で買う会社にたまる。
- 売る側:NVIDIAの5〜7月期売上は962億ドル(前年同期比+106%)、TSMCの7〜9月期純利益は+68.7%、ASMLは+133.4%。買う側:オラクルの6〜8月期は設備投資285億ドルでフリーキャッシュフロー−50億ドル、コアウィーブは支払利息6.4億ドルが調整後営業利益の5倍。
- 株価と社債は別のものを見ている。株は成長の余地を、社債は期日までに元利を払えるかを評価する。コアウィーブ株が反発した10/15も、社債の利回り16%台・CDS1,000bp超は戻らなかった。
- 架空の計算では、100億円のGPU投資は年25億円の回収で4年、利用単価が4割下がると約6.7年。償却の年数(例:6年)を超えると、売上が伸びても投資は回収しきれない。焦点は「GPUが売れるか」から「GPUで現金を生めるか」へ移りつつある。
- NVIDIA 5〜7月期の売上962億ドル前年同期比 +106%
- オラクル 6〜8月期のFCF−50億ドル設備投資は285億ドル
- コアウィーブ 支払利息÷利益約5倍4〜6月期。利息6.4億ドル
- コアウィーブ社債の利回り16%台2032年満期。10/15時点
1なぜ半導体の好決算とAI企業の信用不安が同時に起きるのか
10月は、AI相場の「明」と「暗」が同じ週に並びました。14日にASMLが純利益+133.4%、15日にTSMCが純利益+68.7%の過去最高益を発表した一方で、14日にはGPUクラウドのコアウィーブ(CRWV)の社債の利回りが15%を超え、株価は1日で15%下げました。
「AIの需要が強いなら、なぜAI企業の借金が心配されるのか」。答えは、GPUを売る側と買う側では、お金が入ってくるタイミングがまったく違うことにあります。
売り手と買い手では、利益が出るタイミングが違う
NVIDIAはGPUを出荷すれば、その時点で売上と利益を計上できます。TSMCもASMLも同じで、チップや装置を納めた時点で稼ぎが確定します。
一方、GPUを買うデータセンター事業者は、GPU本体に加えて建物・電力設備・冷却・ネットワークに先にお金を払います。その代金は、計算能力を顧客に貸し出して数年かけて回収するしかありません。回収できるかどうかは、どれだけ稼働するか(稼働率)、いくらで貸せるか(利用単価)、何年契約してもらえるか(契約期間)、そしてGPUが何年使えるか(設備の寿命)で決まります。
「AI需要が強い」と「投資の採算が良い」は別
GPUが足りない局面では、売る側に価格の決定権があります。NVIDIAの営業利益率が66%を超えるのはそのためです。ところが、GPUを買った会社どうしは計算能力の貸し出しで競争します。供給が増えれば利用単価は下がりやすく、需要が伸びていても、投じた資本に見合う利益(ROIC)が資本コストを上回る保証はありません。さらにGPUの世代交代が速いと、想定より早く旧型の価値が落ち、回収に使える期間そのものが短くなります。
2企業別に見る「利益を得る側」と「リスクを背負う側」
直近の決算の数字で、売る側と買う側を並べてみます。決算期と会計基準が違うので横に比べる数字ではなく、それぞれの会社で何が焦点になっているかを見るための表です。
| 企業 | 役割 | 直近の数字 | 論点 |
|---|---|---|---|
| NVIDIA(NVDA) 売る側 | GPU・AIシステム | 5〜7月期の売上962億ドル(+106%)、営業利益率66.2%。営業CFはNon-GAAP純利益の約45%、売掛金は半年で246億ドル増 | 高い利益率が続くか。利益に現金が追いつくか |
| TSMC(TSM) 売る側 | 先端半導体の受託製造 | 7〜9月期の純利益+68.7%、HPC(AI・高性能計算)の売上構成比68%。2026年の設備投資は600億〜640億ドル | AI需要と自社の工場投資のバランス |
| ASML(ASML) 売る側 | 半導体の製造装置 | 7〜9月期の売上116.6億ユーロ(+55.2%)、純利益+133.4%。2027〜28年は供給が需要に追いつかない見通し | 発注の前倒しと、その反動 |
| コアウィーブ(CRWV) 買う側 | GPUクラウド | 4〜6月期の売上25.8億ドル(+112%)。支払利息6.4億ドルは調整後営業利益1.28億ドルの5倍。通期の設備投資は350億〜390億ドル | 高成長だが借入頼み。借り換えの金利 |
| オラクル(ORCL) 買う側 | クラウド・AIインフラ | 6〜8月期の売上193億ドル(+30%)、受注残(RPO)6,640億ドル。設備投資285億ドルでFCFは−50億ドル。今期の設備投資は最大950億ドル | 受注残が現金になる速さと、資金調達 |
| Microsoft(MSFT) 買う側 | AIクラウド・ソフトウェア | 4〜6月期のAzure+43%(報道により+41%)。設備投資(リース含む)約410億ドル(+69%)で、FCFは196億ドル(−23%) | 巨額の投資を既存事業の現金で賄えるか |
出典:各社の決算発表・決算説明会と、それを伝えた報道(NVIDIAは2026年5〜7月期、TSMCとASMLは2026年7〜9月期、コアウィーブは2026年4〜6月期、オラクルは2027年5月期の第1四半期=2026年6〜8月、Microsoftは2026年6月期の第4四半期=2026年4〜6月)。オラクルの今期設備投資は、自社分約700億ドルに、顧客から返済を受ける見込みの200億〜250億ドルを加えた額です。設備投資やFCFの定義は会社ごとに異なります。
同じ「買う側」でも体力がまったく違う
買う側の3社を同じ箱に入れるのは乱暴です。Microsoftは設備投資を大きく増やしてもFCFが196億ドルのプラスで、既存のソフトウェア事業の現金で投資を賄えています。オラクルは四半期の設備投資が285億ドルとアナリスト予想(約192億ドル)を大きく上回り、FCFはマイナス。6〜8月期には株式の売り出しで200億ドルを調達し、債務とあわせて約400億ドルの資金調達を計画しています(オラクル受注残の記事)。コアウィーブは本業のもうけで利息を払いきれず、格付けも投資適格より下です。
つまり「AI企業の信用不安」とひとくくりにされがちですが、実際には自前の現金で買える会社と、借りて買う会社に分かれます。リスクがたまるのは後者です。
3株式市場が強気でも、債券市場が警戒する理由
コアウィーブの株価は10月15日に+5.94%と反発しましたが、同じ日も社債の利回りは16%台、CDS(倒産に備える保険料)は1,000bp超のままでした。株と社債で反応が分かれたのは、見ているものが違うからです。
| 株式の投資家 | 債券の投資家 | |
|---|---|---|
| もうけ方 | 利益が伸びれば上値は無限 | 上限は約束された利息と元本 |
| 重視すること | 売上の伸び、将来の利益の上振れ | 期日までの資金繰り、金利負担、担保の価値、財務制限条項 |
| 怖いこと | 成長が止まること | 借り換えができないこと |
| AI需要が強いと | 素直に買い材料 | 借入が増えるなら、むしろ警戒材料にもなる |
債券の投資家にとって、AI需要の強さは「返済の原資」にはなりますが、それ以上のうまみはありません。設備投資のために借入が増えるほど、同じ需要の強さでも債券から見たリスクは上がることがあります。
「社債が売られた」と言えるかの見分け方
ただし、利回りが上がっただけで信用が悪化したとは言い切れません。確かめる順番は次のとおりです。
- 国債の利回りと分けて見る。米国債の利回りが上がれば、社債の利回りも一緒に上がります。信用の悪化を表すのは、国債との差(クレジットスプレッド)が広がったかどうかです。10月14日は米9月CPIが予想を上回り、金利全体が上がった日でもありました(CPIの記事)。
- 複数のサインが重なっているか。スプレッドの拡大、CDSの上昇、格付けの見通しの引き下げが同時に起きれば、警戒が必要です。コアウィーブは利回り15%超とCDS1,000bp超が重なりました。オラクルもCDSが過去最高の288bpまで上がっています(10/14、Reuters)。
- 借り方の違いを混同しない。市場で売買される社債、銀行などからの融資、GPUそのものを担保にした借入、別会社(SPV)を通した資金調達では、条件も見え方も違います。社債の価格だけで会社全体の資金繰りは判断できません。
4数字で検証する4つのチェックポイント
① フリーキャッシュフローと設備投資
フリーキャッシュフロー(FCF)は、おおむね営業キャッシュフロー − 設備投資で、会社が自由に使える現金です(定義は会社の開示を優先します)。見分けたいのは、設備投資が急に増えて一時的にマイナスになっているのか、営業キャッシュフロー自体が弱っているのかです。前者なら投資のペースを落とせば戻りますが、後者は本業の問題です。オラクルは前者に近く、コアウィーブは利息の重さで後者の要素も抱えています。ファイナンスリースやGPU担保の借入は設備投資の数字に入らないことがあり、注記まで確認が必要です。
② 借入と利払いの能力
見るのは、現金を差し引いた借入(ネット有利子負債)、支払利息、返済期日の並び(満期の構成)、現金と融資枠です。EBITDA(利息・税金・償却を引く前の利益)に対する借入の倍率はよく使われますが、GPUのように償却の重い資産では、償却を足し戻したEBITDAは実力より良く見えがちです。実際に現金が残っているかで確かめます。
③ 受注残の「質」
オラクルのRPO(残存履行義務)6,640億ドルや、コアウィーブの受注残1,042億ドルは、将来の約束であって現金ではありません。確認したいのは、いつ売上になるのか、途中で解約できる条件はあるか、特定の顧客に偏っていないか、その顧客に支払い能力があるか、です。オラクルの受注残は約6割をOpenAIが占めるとされ、OpenAI自身も2030年まで巨額の現金流出を計画しています(OpenAIとAnthropicの記事)。契約が増える速さと、現金が入る速さの差が、借入で埋められています。
④ GPUの寿命と収益性
大手クラウドの多くは、サーバーやGPUを5〜6年かけて償却しています。ただ、会計上の耐用年数と、GPUが競争力を保てる期間は同じとは限りません。新しい世代が出るたびに旧型の利用単価は下がります。償却の年数を長くとれば毎年の費用は小さく見えますが、実際の稼ぐ力が早く落ちれば、そのぶん後で損失として出てきます。
| 100億円のGPUの償却年数 | 年間の減価償却費 | 6年償却との差 |
|---|---|---|
| 6年 | 約16.7億円 | — |
| 5年 | 20億円 | +3.3億円 |
| 4年 | 25億円 | +8.3億円 |
定額法・残存価額ゼロで計算した仮の例です。特定の会社の会計方針を示すものではありません。
5仮のモデルで考えるGPU投資の採算
回収期間が前提ひとつでどれだけ変わるかを、架空の数字で確かめます。実在する会社の業績の予想ではありません。
- 初期投資:100億円(GPU・データセンター設備)
- 年間の現金収入(電力・保守などの費用を引いた後):25億円
- 単純な回収期間:100億円 ÷ 25億円 = 4年(借入の利息・税金・更新投資は考えない)
価格競争で年間の収入が20億円に減れば回収は5年、15億円なら約6.7年かかります。償却を6年で見込んでいた場合、帳簿の上でGPUの価値がゼロになっても、まだ投資を回収できていないことになります。
借入の金利を入れると、さらに延びる
この100億円をすべて年10%の金利で借りていれば、利息だけで年10億円です。年25億円の収入から利息を払うと、元本の返済に回せるのは15億円で、回収には約6.7年かかります(元本の減少で利息が軽くなる分は無視した概算)。収入が2割減って金利が10%なら、返済に回せるのは年10億円で約10年。コアウィーブの社債の利回りが15%を超えたことが重く受け止められたのは、この計算の分母を直撃するからです。
6AI相場の今後を3つのシナリオで整理
| シナリオ | 起こること | 相対的に有利な企業 | 警戒するサイン |
|---|---|---|---|
| 強気 | AIの利用が広がり、稼働率が上がる。利用単価も保たれる | 半導体(売る側)と、資金力のあるクラウド | 供給過剰の兆し(GPUの貸し出し価格の下落) |
| 中立 | 需要は伸びるが利用単価が下がり、投資の回収が長引く | 利益率が高く、借入が少なく、顧客が分散した会社 | 買う側のFCFのマイナスが何四半期も続く |
| 弱気 | 借り換えの条件が悪化し、設備投資の削減やGPUの発注減につながる | 自前で現金を生む力が強い会社 | 社債スプレッドの拡大、投資計画の撤回・延期 |
どのシナリオになる確率が高いかは、ここでは数字にしません。根拠のある確率をつけるには、各社の次の決算と社債市場のデータがそろう必要があるからです。ただ、今の時点で言えるのは、強気・中立・弱気のどれでも、借入で買う側が最も影響を受けやすいということです。売る側の半導体株は、強気・中立では業績が守られ、弱気シナリオに入って初めて発注の減少という形で業績に響きます。日本の半導体株への伝わり方はコアウィーブ・ショックの記事で、AI投資の伸び率が鈍ったときのリスクはAI capexのピークアウトの記事で整理しています。
シナリオは公開情報をもとにした筆者の見立てで、将来の株価を保証するものではありません。投資判断はご自身で行ってください。
7投資家が今後ウォッチする指標
| 対象 | 見る数字 | なぜ重要か |
|---|---|---|
| NVIDIA | データセンター売上・粗利率 売掛金・在庫 | 売る側の好調が続くか。売掛金の増え方は買う側の資金繰りを映す |
| TSMC | HPC売上・設備投資 先端工程の稼働率 | AI向けチップの需要が製造の現場で続いているか |
| コアウィーブ | 設備投資と営業CF 満期の構成・顧客の偏り | 借入で買う側の代表。資金調達の金利が下がるか |
| オラクル | RPOの売上化・FCF 資金調達 | 受注残が現金に変わる速さが、借入の増え方に追いつくか |
| Microsoft | Azureの伸び・設備投資・FCF | 自前の現金で投資を賄えている側。ここが崩れると投資全体が減速する |
| 市場全体 | 米国債利回り・社債スプレッド 電力料金 | 投資適格とハイイールドのスプレッドが広がれば、借りて買う側の採算がさらに悪化する |
注意すべきイベント
| 日付 | イベント | 見るポイント |
|---|---|---|
| 10月27〜28日(予定) | 米FOMC | 利上げの有無と長期金利・社債スプレッドの反応 |
| 10月下旬(例年) | Microsoft 7〜9月期決算 | 設備投資(会社見通しは約500億ドル)とFCF、Azureの伸び |
| 11月上旬〜中旬(例年) | コアウィーブ 7〜9月期決算 | 支払利息(見通し8.6億〜9.4億ドル)、資金調達の計画、受注残 |
| 11月下旬(例年) | NVIDIA 8〜10月期決算 | 売上(会社見通し1,080億ドル)、売掛金と顧客への出資 |
| 12月中旬(例年) | オラクル 9〜11月期決算 | 設備投資のペース、FCF、RPOの売上化 |
日程は10月21日時点の会社発表・例年の時期をもとにしています。変更される場合があります。
8AI・半導体株に投資するなら ── 証券会社と関連記事
この記事で取り上げた6社はいずれも米国市場で売買できます(TSMCとASMLは米国の預託証券など)。日本の半導体株とあわせて持つなら、日本株と米国株の両方を扱うネット証券が便利です。「売る側」と「買う側」は同じAI相場の中でも値動きの理由が違うので、どちらか一方に偏らないよう組み合わせを意識するのも一つの方法です。
| 証券会社 | 日本株の売買手数料 | 米国株の売買手数料 | ひとこと |
|---|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 日本の半導体株も米国のAI株も1つの口座で。NISA対応 |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 1日50万円まで0円 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
各社の記事は銘柄ページにまとめています:NVIDIA/TSMC/ASML/コアウィーブ/オラクル/Microsoft。売る側の決算はTSMC決算・ASML決算の記事、出資と調達が輪になる構図はAIの「循環取引」を分解した記事でも取り上げています。AI投資の期待と実態のずれは、シリーズ「AI熱狂の光と影」で継続して追っています。
まとめ ── AIバブルの判定は「GPUが売れているか」だけではできない
- ▸半導体の好決算とAIインフラ企業の信用不安は矛盾しない。GPUを売る側は出荷時に利益が確定し、買う側は先に払って数年かけて回収する。
- ▸NVIDIA(売上+106%)、TSMC(純利益+68.7%)、ASML(純利益+133.4%)の好決算は、AIへの投資が強いことを示すが、その投資がもうかることまでは示さない。
- ▸買う側でも、自前の現金で賄えるMicrosoft、設備投資でFCFがマイナスのオラクル、利息が利益の5倍のコアウィーブでは体力が違う。リスクがたまるのは借りて買う会社。
- ▸株は成長を、社債は返済能力を見ている。信用の悪化は、国債の利回りと分けたスプレッド、CDS、格付けが重なるかで判断する。
- ▸結論:AI相場の次の焦点は、GPUの販売数量から、GPUを使ってどれだけ現金を生み出せるかへ移る可能性がある。
信用不安が一部の会社の資金調達の問題にとどまるのか、AIの設備投資全体の減速につながるのか。それを見分ける手がかりは、売る側の決算ではなく、買う側のキャッシュフローと社債市場に先に出てきます。
出典と注意
NVIDIA 2026年5〜7月期決算、TSMC・ASML 2026年7〜9月期決算、コアウィーブ 2026年4〜6月期決算、オラクル 2027年5月期第1四半期決算(9/10発表)と決算説明会、Microsoft 2026年6月期第4四半期決算(7/29発表)と決算説明会、およびそれらを伝えた報道(Reuters、Bloomberg、CNBC、MarketBeat、Outlook Business ほか)。コアウィーブの社債利回り・CDSは10月15日時点の報道(Bloomberg、Tradeweb)、オラクルのCDSは10月14日のReuters報道によります。社債の利回りとCDSは時点と情報源によって数値が異なります。MicrosoftのAzureの伸び率は報道により41%と43%があります。オラクルの今期設備投資の見通しは、自社分と顧客からの返済見込み分を合わせた最大値です。償却年数・回収期間の計算は筆者による架空の例で、特定の会社の数値ではありません。記載内容は2026年10月21日時点の情報に基づきます。特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。