【東レ(3402)決算前分析】中間純利益を53.6%上方修正!11月10日の通期予想が株価を左右する理由【2026年11月】
この記事のポイント
- 結論:中間期の上振れは好材料。ただし修正率は親会社帰属利益の+53.6%(450億円→691億円)に対し、事業利益は+14.3%(870億円→994億円)で大きな差がある。
- 売上収益の修正は+0.7%(13,997億円)と小幅。事業利益率は約6.26%→約7.10%へ0.84ポイント改善し、前年同期(約5.50%)も上回る計算。
- 11月5日時点で通期予想は「精査中」。通期の上方修正はまだ決まっていない。
- 次の注目は11月10日の中間決算。通期見通し、下期計画、非経常項目と税負担の内訳で「利益の質」を確かめたい。
- 親会社帰属中間利益(予想)691億円450億円から +53.6%
- 事業利益(予想)994億円870億円から +14.3%
- 売上収益(予想)13,997億円13,900億円から +0.7%
- 通期予想精査中11月10日の決算で公表予定
1東レが中間期の業績予想を修正 ── 数字を比較
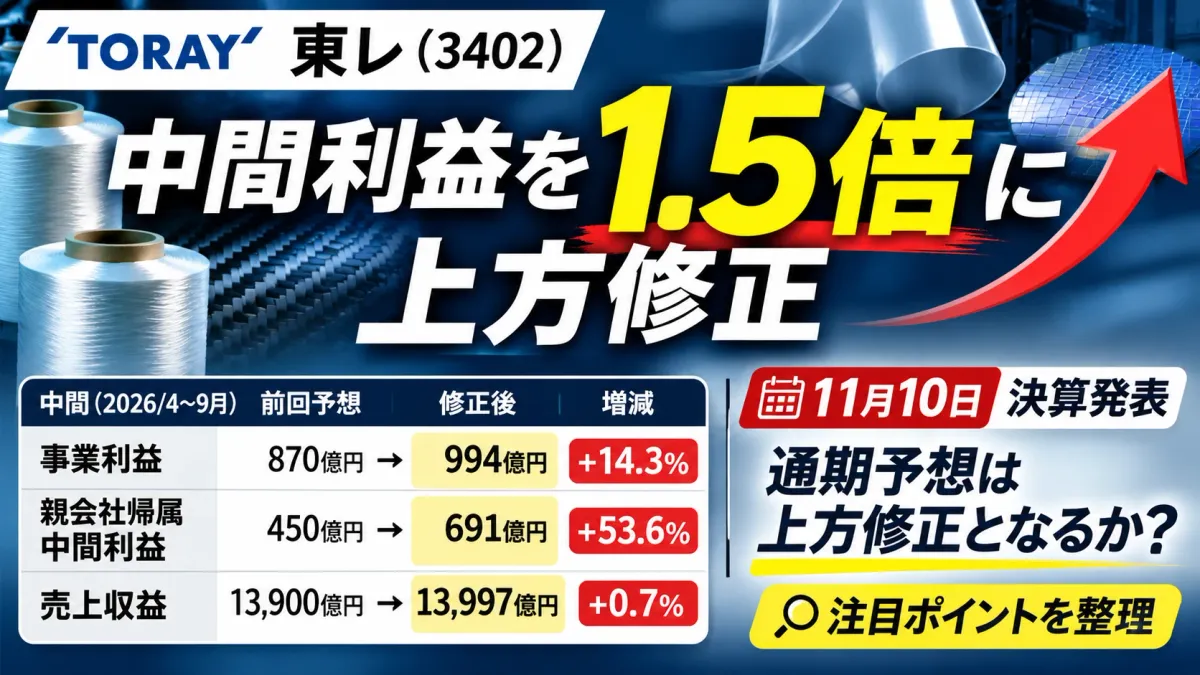
東レ(3402)は11月5日、2027年3月期の中間期(2026年4〜9月)の業績予想を修正しました。親会社の所有者に帰属する中間利益の予想を450億円から691億円へ53.6%引き上げ、本業に近い指標の事業利益も870億円から994億円へ14.3%増額しています。一方、売上収益の増額は0.7%にとどまりました。
| 指標 | 前回予想 | 修正予想 | 修正率 | 前年同期実績 | 前年同期比 |
|---|---|---|---|---|---|
| 売上収益 | 13,900 | 13,997 | +0.7% | 12,343.10 | 約+13.4% |
| 事業利益 | 870 | 994 | +14.3% | 678.83 | 約+46.4% |
| 親会社帰属中間利益 | 450 | 691 | +53.6% | 369.35 | 約+87.1% |
| 基本的1株当たり中間利益(EPS) | 30.90円 | 47.45円 | 約+53.6% | 24.23円 | 約+95.8% |
単位:億円(EPSのみ円)。前回予想・修正予想はいずれも会社予想で、確定した実績ではありません。前年同期比は修正予想をもとに筆者が計算した値です。
2なぜ売上+0.7%なのに最終利益は+53.6%なのか
会社は修正の理由として、機能化成品事業をはじめ各事業が堅調に推移したことと、非経常項目等の改善を挙げています。数字を分解すると、2つの上振れは性質が異なります。
| 項目 | 前回予想→修正予想 | 増額幅 | 読み方 |
|---|---|---|---|
| 事業利益 | 870億円→994億円 | +124億円 | 収益性改善の兆候として注目できる |
| 親会社帰属中間利益 | 450億円→691億円 | +241億円 | 事業利益の増額を117億円上回る |
| 事業利益率 | 約6.26%→約7.10% | 約+0.84ポイント | 前年同期の約5.50%も上回る |
事業利益率は事業利益÷売上収益で筆者が計算。
親会社帰属中間利益の増額(+241億円)は、事業利益の増額(+124億円)を117億円上回ります。ただし、この差額をすべて非経常利益と断定することはできません。税金費用や金融損益なども含まれうるため、内訳は11月10日の決算短信で確認する必要があります。
311月10日の決算で確認すべき5つの論点
- 通期の事業利益・親会社帰属利益予想:中間期の上振れが通期予想にどれだけ反映されるか。
- 下期の利益計画:通期予想から中間実績を差し引き、下期にどの程度の減速・加速を見込んでいるか。
- 機能化成品の内訳:数量、販売価格、製品構成、採算改善など、堅調さが続くかどうか。
- 非経常項目と税負担:親会社帰属利益の大幅な上振れに、一過性の要因がどの程度含まれるか。
- キャッシュフローと財務:利益の改善が営業キャッシュフローやフリーキャッシュフローにも表れているか。
4今後の株価インパクト ── 決算後を考える3シナリオ
強気・中立・弱気の3シナリオ
| シナリオ | 11月10日に確認する条件 | 市場の受け止め方(仮説) |
|---|---|---|
| 強気 | 通期の事業利益も上方修正、下期の見通しが堅調、非経常要因への依存が限定的 | 利益成長の持続性が評価されやすい |
| 中立 | 中間期は好調だが通期予想の修正は限定的、下期は慎重 | 好材料の織り込み具合次第で方向感が分かれる |
| 弱気 | 通期据え置き、下期の採算悪化や一過性利益への依存が判明 | 中間期の上振れだけでは評価が続かない可能性 |
上の表は分析のための条件分岐で、会社予想や株価予測ではありません。実際の株価の反応は、事前の市場の期待・バリュエーション・地合いにも左右されます。
注意すべきイベント
- 11月10日:2027年3月期 中間決算の発表。通期の業績予想もこのとき公表予定。
決算前に買うべきか
中間利益の上振れはプラス材料ですが、株価にすでに織り込まれている可能性もあります。最新の株価、PER・PBR、会社の通期予想、市場のコンセンサスを確認しないまま、売買の判断を断定することはできません。
5独自分析:本当の焦点は「上方修正率」ではなく「利益の質」
売上の修正がほぼ横ばいなのに事業利益が大きく上がる構図は、投資家にとって興味深いものです。ただし、売上の増加率だけで採算改善の理由を特定することはできません。セグメント別の利益率やコスト構造が鍵になります。
さらに、親会社帰属利益の上振れ率が事業利益の上振れ率を大きく上回る点も重要です。「最終利益のサプライズ」と「継続的な稼ぐ力の改善」は別物として分析すべきでしょう。
11月10日は、通期予想の増額幅そのものだけでなく、下期に必要な事業利益を逆算し、その計画が現実的かどうかを確かめたいところです。
6読者向けQ&A
Q. 東レの中間利益は本当に1.5倍になった?
前回の会社予想に対して、親会社帰属中間利益の予想が約1.54倍になったという意味です。前年同期比では約1.87倍の水準で、いずれも11月5日時点の修正予想にもとづきます。
Q. 通期も上方修正される?
11月5日の適時開示では「精査中」とされ、11月10日の決算発表時に公表する予定です。通期の上方修正はまだ決まっていません。
7東レ株に投資するなら ── 証券会社と関連記事
東レ(3402)は東証プライムに上場しており、国内のネット証券で売買できます。
| 証券会社 | 日本株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | 日本株も米国株も1つの口座で。NISA対応 |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 銘柄分析ツールが充実 |
| 松井証券 | 1日50万円まで0円 | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
東レの記事は銘柄ページにまとめています。上方修正と株価の関係はアドバンテストの決算・通期上方修正の記事でも取り上げました。
まとめ ── 「最終利益のサプライズ」と「稼ぐ力」を分けて見る
- ▸中間期の親会社帰属中間利益の予想を450億円から691億円へ+53.6%、事業利益を870億円から994億円へ+14.3%引き上げ。売上収益は+0.7%と小幅。
- ▸事業利益率は約6.26%→約7.10%に改善。本業の収益性が上がっている兆候はある。
- ▸最終利益の増額は事業利益の増額を117億円上回る。非経常項目・税金・金融損益の内訳は決算短信で確認が必要。
- ▸通期予想は「精査中」で、11月10日に公表予定。通期の事業利益がどれだけ増額されるか、下期計画が現実的かが評価の分かれ目。
出典と注意
東レ株式会社「業績予想の修正に関するお知らせ」(2026年11月5日)。数字、修正理由、通期見通しの公表予定はこの適時開示にもとづきます。利益率、前年同期比、シナリオは上記の数値からの筆者の計算・分析です。11月6日時点の株価・市場コンセンサス・決算後の実績は確認しておらず、推測で補っていません。本記事は公開資料にもとづく情報提供・分析を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。