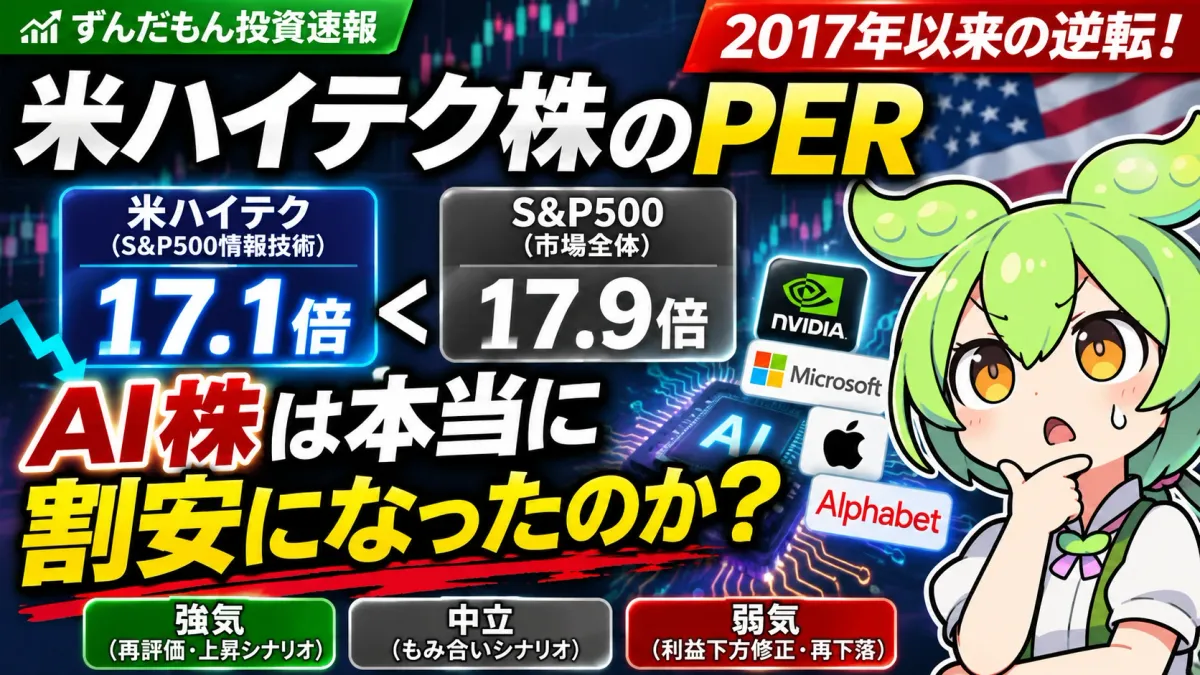
【米ハイテク株PER17.1倍】S&P500を下回るのは2017年以来!AI株は本当に割安なのか?【2026年11月】
この記事のポイント
- 結論:PERの逆転は「AI株の割安確定」ではなく、株価に織り込まれた成長期待が大きく縮んだサイン。S&P500情報技術セクターの予想PERは17.1倍で、S&P500全体の17.9倍を約4.5%下回った(LSEG Datastream、11月5日時点。Reuters報道)。
- 2025年10月の32倍超から、評価倍率は少なくとも約47%縮小。これはPERの低下率で、株価の下落率ではない。
- 予想PERは「株価÷予想EPS」。予想EPSが20%下振れすると、同じ株価でもPERは21.4倍に戻り、割安感は消える。判断の分かれ目は利益予想が維持されるかどうか。
- 次の試金石はコアウィーブ(11/10)、NVIDIA(11/17)、Dell(11/24)の決算(いずれもReuters報道の予定日)。
- S&P500情報技術 予想PER17.1倍LSEG Datastream・11/5時点
- S&P500全体 予想PER17.9倍同じ系列。差は−0.8倍(約−4.5%)
- 2025年10月の情報技術PER32倍超倍率は少なくとも約47%縮小
- S&P500に占める情報技術35%超11/5終値時点(GICS分類)
はじめに ── 「AI株は高すぎる」の常識が逆転した
「AI株はまだ高すぎる」。そんな見方が広がる一方で、米国市場では意外な逆転が起きました。S&P500の情報技術セクターの予想PERが17.1倍に低下し、S&P500全体の17.9倍を下回ったのです。Reutersによれば、これは2017年以来のことです。
2025年10月には32倍を超えていた評価倍率が、およそ1年で大きく縮みました。11月5日にはNASDAQが約5.5%急落するなど(NASDAQ 5.5%急落の記事)、AI関連株への売りが続いています。
ただし、PERが下がったからといって、AI株が無条件で割安になったわけではありません。株価が下がった理由が「期待の正常化」なのか、「将来利益の崩れ」なのかで、結論は正反対になります。この記事では、数字の出どころを確かめたうえで、割安かどうかを判断するためのチェックポイントと3つのシナリオを整理します。
1何が起きた? 2017年以来のPER逆転を数字で確認
17.1倍対17.9倍、0.8倍の逆転
ReutersがLSEG Datastreamのデータとして報じたところでは、11月5日時点の今後12か月の予想利益にもとづくPERは、S&P500情報技術セクターが17.1倍、S&P500全体が17.9倍でした。同じデータ系列での比較なので、テクノロジーは市場平均より約4.5%低い評価(17.1÷17.9−1)を受けていることになります。
2025年10月の32倍超と比べると、倍率は少なくとも約47%(17.1÷32−1=−46.6%)縮んだ計算です。ただし、これはPERの低下率であって、株価の下落率ではありません。PERは利益予想の上方修正や、セクターの構成銘柄の変化でも下がります(次の章で説明します)。
「米ハイテク株」=NASDAQ100ではありません。この記事の17.1倍は「S&P500情報技術セクター」の数値です。NASDAQ100、マグニフィセント7、「AI関連株」とは対象が違います。また、17.1倍はセクター全体の平均で、個別銘柄のPERが17.1倍という意味でもありません。
なぜ指数全体への影響が大きい?
ReutersによるとS&P500に占める情報技術セクターの比率は、11月5日終値時点で35%超。S&P500のインデックスファンドを持つ人は、資産の3分の1以上を情報技術セクターに投じていることになります。
一方で、AIに巨額の設備投資をしているAlphabet、Amazon、Metaは、GICS(世界産業分類基準)では情報技術セクターに入っていません(Alphabet・Metaはコミュニケーション・サービス、Amazonは一般消費財・サービス)。つまりAI関連のリスクはセクターの分類をまたいで広がっており、情報技術セクターのPERだけでは「AI株」全体を測れない点に注意が必要です。構成銘柄と算出方法はS&P Dow Jones Indicesの公式指数ページで確認できます。
2PERはなぜ下がった?「株価」と「利益予想」の二つの歯車
予想PER = 株価 ÷ 今後12か月の予想EPS(1株利益)
PERが下がる道は2つあります。株価が下がるか、予想EPSが上がるかです。逆に、株価が同じでも将来のEPS予想が引き下げられると、PERは上がります。今の17.1倍が「安い」かどうかは、分母の予想EPSがこの先も保たれるかにかかっています。
数値例:EPSが2割ぶれると割安感はどう変わるか
| 仮想株価 | 予想EPS | 予想PER | 読み方 |
|---|---|---|---|
| 171 | 10 | 17.1倍 | 現在の倍率を模した基準ケース |
| 171 | 8 | 21.4倍 | EPS予想が20%下振れすれば、S&P500の17.9倍を上回り、見かけの割安感は消える |
| 171 | 12 | 14.3倍 | EPS予想が20%上振れすれば、割安感はさらに増す |
指数の実績値ではなく、仕組みを示すための仮の数値です。
株価の調整が終わったかどうかを判断するには、PERだけでなく、EPS予想の修正、売上成長、営業利益率、フリーキャッシュフロー(FCF)、設備投資、受注・稼働率をあわせて確認する必要があります。低PERが「割安」ではなく「利益のピーク」を示していた例は、キオクシアの低PERの記事でも取り上げました。
3FactSetの一次情報は何を示すか
FactSetが11月6日に公表した「Earnings Insight」では、S&P500全体の予想12か月PERは17.7倍でした。
| 項目(S&P500全体) | 数値 | メモ |
|---|---|---|
| 予想12か月PER | 17.7倍 | 11月6日公表 |
| 5年平均 / 10年平均 | 19.8倍 / 19.1倍 | 現在はどちらも下回る |
| 9月末時点 | 19.0倍 | 約1か月余りで低下 |
| 2026年10〜12月期の利益成長率予想 | +28.4% | アナリスト予想。確定値ではない |
| 2026暦年の利益成長率予想 | +33.3% | 同上 |
出典:FactSet Earnings Insight(2026年11月6日)。いずれもS&P500全体の数値で、情報技術セクターの平均ではありません。
市場全体のPERは長期平均を下回る一方、利益は大きく伸びる予想になっています。つまり「株価は下がったが、利益予想はまだ高い」状態です。この利益予想が実現すればPERの低さは割安を意味しますが、下方修正が始まれば話は変わります。
17.9倍と17.7倍は「誤差」でも「更新」でもありません。Reuters(LSEG Datastream)の17.9倍とFactSetの17.7倍は、集計元も基準日も違います。比べるときは同じ系列・同じ基準日の数値どうしで比べてください。この記事でも、情報技術セクターとの比較にはLSEGの17.9倍を使っています。
4独自分析:「AI株の割安化」を判断する3つのチェックポイント
① EPSの持続性 ── 売上の伸びは利益に変わるか
NVIDIAなどの売上成長が、予想どおり1株利益に結びつくかが最初の論点です。アナリストの予想EPSが上方修正と下方修正のどちらに傾いているか、次の四半期のガイダンス(会社予想)が予想を上回るかを追いかけます。
② AI設備投資の回収率 ── 買い手の財布は続くか
半導体の売上は、ハイパースケーラー(巨大クラウド企業)の設備投資が支えています。その設備投資が営業キャッシュフローを上回り、FCFが細っていないかが重要です。Metaは売上が伸びてもFCFが赤字になり(Meta決算の記事)、Alphabetもクラウドが大きく伸びたのに株価が売られました(Google株急落の記事)。AIインフラの需要の伸びと、それを使う顧客企業が投資を回収できるかは、分けて考える必要があります。
③ セクター内の二極化 ── 平均の17.1倍で個別株を語らない
NVIDIA、Microsoft、Apple、Broadcom、Micronなどを、一律に「PER17.1倍」と扱うことはできません。情報技術セクターの平均値は、個別株の投資妙味を直接は示しません。AIインフラ(半導体・サーバー)、ソフトウェア、ハードウェアに分けて、利益成長率とFCFを比べることが大切です。
| チェック項目 | 見る数字 | 割安と言える方向 | 危険信号 |
|---|---|---|---|
| EPSの持続性 | 予想EPSの修正件数・ガイダンス | 上方修正が続く | ガイダンスが市場予想を下回る |
| 設備投資の回収 | 大手クラウドの設備投資・営業CF・FCF | 投資がFCFの範囲に収まる | 借入・社債で投資を賄う |
| セクター内の差 | 分野別の利益成長率・FCF | 利益が伴う銘柄が選別される | 一律に売られ、利益予想も下がる |
5今後の株価インパクト ── 強気・中立・弱気の3シナリオ
予想EPSを100、基準のPERを17.1倍として、仮想の株価指数を1,710とおきます。12か月後に「予想EPS」と「市場が付けるPER」が同時に変わった場合の評価を計算した、筆者独自の感応度分析です。実際のS&P500やセクター指数の目標値ではなく、各シナリオの発生確率も付けていません。
| シナリオ | 12か月後の予想EPS | 想定PER | 仮想評価値 | 基準比 | 条件 |
|---|---|---|---|---|---|
| 強気 | 115(+15%) | 21.0倍 | 2,415 | +41.2% | AI需要が続き、収益化が加速。金利も安定 |
| 中立 | 105(+5%) | 17.5倍 | 1,837.5 | +7.5% | 利益成長は続くが、評価の見直しは限定的 |
| 弱気 | 85(−15%) | 14.0倍 | 1,190 | −30.4% | 設備投資の抑制、利益予想の下方修正、リスク回避 |
計算式:評価値=予想EPS×PER、基準比=評価値÷1,710−1。価格の変化だけを示す概念図で、配当・税金・為替・構成銘柄の変更は含みません。
強気と弱気の差が大きいのは、EPSとPERが同じ方向に動くからです。利益予想が上がる局面では市場は高い倍率を許し、下がる局面では倍率も切り下げます。「今の17.1倍は、利益成長が続く前提なら安い。しかしEPSが15〜20%下振れするならどうか?」──この問いへの答えが、次の決算シーズンで少しずつ見えてきます。
注意すべきイベント
| 日付(米国時間) | イベント | 注目点 |
|---|---|---|
| 11月10日 | コアウィーブ決算 | AI設備投資の資金調達、契約残高(コアウィーブ・ショックの記事) |
| 11月17日 | NVIDIA決算 | データセンター売上、粗利率、次の四半期のガイダンス |
| 11月24日 | Dell決算 | AIサーバーの需要と利益率 |
| 日程は当局で確認 | 米CPI・FRB | 物価と金利の見直し。PERの水準そのものに効く |
| 未定 | AnthropicのIPO | 観測報道と公式の提出書類を区別して確認(Anthropicの銘柄ページ) |
決算日はReutersの報道による予定日です。最終的な日時は各社のIRで確認してください。
試算は前提の置き方で大きく変わります。投資判断は、ご自身で最新の決算と株価を確認したうえで行ってください。
6米国株・AI株に投資するなら ── 証券会社と関連記事
NVIDIAなどの個別株やS&P500連動のETFを売買するなら、米国株の取扱いが多く、NISAにも対応した証券会社が便利です。
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 米国株・ETFの取扱いが豊富。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の銘柄分析ツールが充実 |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。為替手数料やキャンペーンは変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
関連する銘柄ページはNVIDIA・コアウィーブ・マイクロソフト・アルファベット・Meta。AI設備投資の伸びが鈍るときのリスクはAI capexのピークアウトの記事、AI投資の実需と期待のずれはシリーズ「AI熱狂の光と影」で追っています。
まとめ ──「安くなった」のか「成長期待が壊れた」のか
- ▸S&P500情報技術セクターの予想PERは17.1倍、S&P500全体は17.9倍(LSEG、11/5時点)。テクノロジーの評価のプレミアムは消えた。
- ▸2025年10月の32倍超からの縮小は少なくとも約47%。ただしPERの低下率で、株価の下落率ではない。
- ▸予想EPSが20%下振れすれば、同じ株価でもPERは21.4倍。指数の構成や予想EPSの信頼性を無視して「割安確定」とは言えない。
- ▸次の焦点はNVIDIAなどの決算と、AI設備投資がキャッシュフローを生む速度。S&P500の35%超を情報技術が占める点は、分散投資家も意識しておきたい。
PERの逆転は、市場がAIの成長期待を大きく割り引いたことを示しています。割安かどうかを決めるのは、これから発表される利益の数字です。倍率の低さではなく、分母のEPSが守られるかを見ていきましょう。
よくある質問
Q1. 米ハイテク株のPER17.1倍は、NASDAQ100のPERですか?
いいえ。ReutersがLSEG Datastreamのデータとして報じた、S&P500情報技術セクターの予想12か月PERです。
Q2. PERがS&P500を下回ったら買い時ですか?
必ずしもそうではありません。将来のEPS予想が下方修正されれば割安感は失われるため、利益成長率とフリーキャッシュフローもあわせて確認する必要があります。
Q3. なぜReutersは17.9倍、FactSetは17.7倍なのですか?
データの提供元と基準日が異なるためです。比較するときは、同じ系列・同じ基準日の数値を使います。
Q4. AI株が下がるとS&P500も下がりますか?
情報技術セクターはS&P500の35%超を占めるため影響は大きいものの、指数全体は他のセクターの値動きにも左右されます。
出典と注意
LSEG Datastreamの数値(情報技術セクターの予想PER17.1倍、S&P500全体17.9倍、2017年以来、2025年10月の32倍超、情報技術の比率35%超):Reuters(Lewis Krauskopf、2026年11月9日。Investing.com掲載)。LSEGの原データは直接確認できていないため、「LSEGのデータとしてReutersが報道」と帰属しています。S&P500全体の予想PER17.7倍・長期平均・利益成長率予想:FactSet Earnings Insight(2026年11月6日)。構成銘柄とGICS分類:S&P Dow Jones Indices「S&P 500 Information Technology」。PERの差(−4.5%)・倍率の縮小率(−46.6%以上)・数値例・3シナリオは、公表値をもとに筆者が計算したもので、予測値ではありません。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。