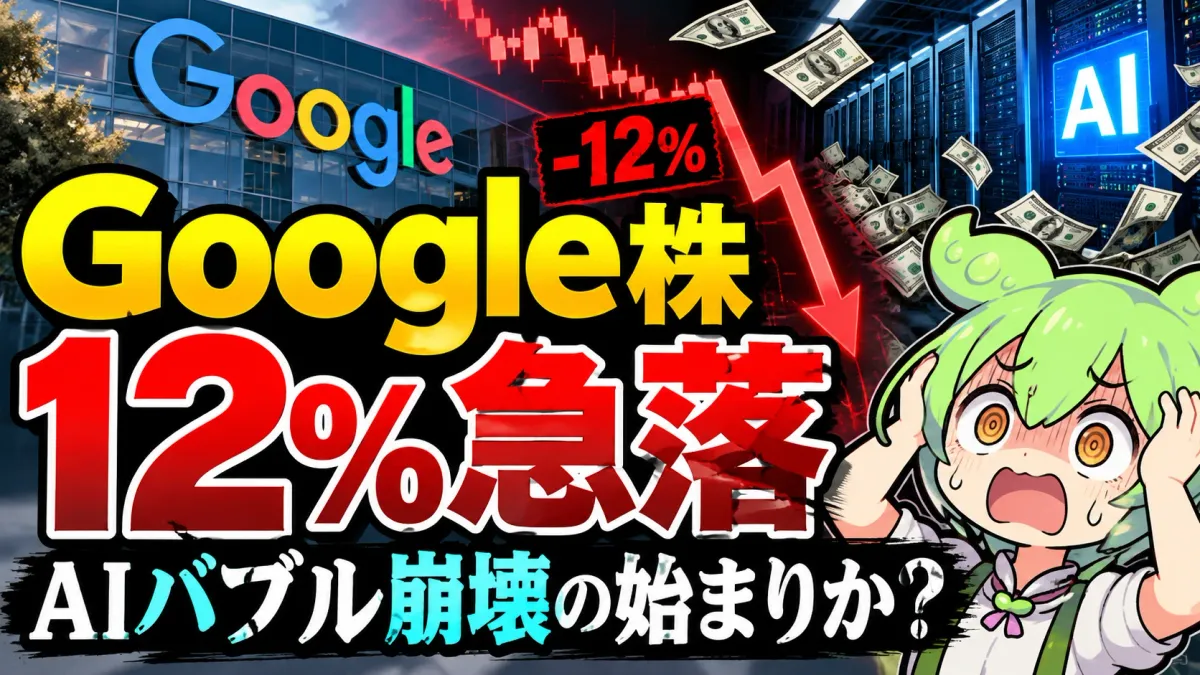
【Google株12.6%急落】AIバブル崩壊の始まりか?Alphabet(GOOGL)クラウド103%成長でも売られた理由をFCFで検証【2026年10月】
この記事のポイント
- 結論:売られたのはAIの需要ではなく、投資と資金回収の時間差。10月29日のGOOGLは−12.64%(283.82ドル)。Google Cloudは売上307.1億ドル(+103%)と絶好調だったが、FCFは−90.7億ドルと2四半期連続の赤字になった。
- 設備投資513.6億ドル(+114%)が営業CF422.9億ドルを上回った。制裁金の支払い約52億ドルとTPU向けの在庫の積み増し(在庫は24.39億→133.08億ドル)も重なる。直近12か月のFCFは約+197億ドルでまだ黒字。
- 純利益−25%・EPS2.12ドルの主因は営業外損益(前年+127.59億→今期−82.21億ドル)で、営業利益は+30%。一方、検索の売上は+12%に減速し、AI Modeの収益化の遅れを会社も認めた。
- 今の株価は、投資が落ち着いた後に年間800億〜1,000億ドルのFCFを生む前提を織り込む(筆者試算)。2027年の設備投資は「大幅に増加」の見通しで、次の決算でFCF・在庫・設備投資額を確かめたい。
- 株価(10/29終値)283.82ドル前日比 −12.64%(クラスA)
- Google Cloud売上307.1億ドル前年同期比 +103%
- フリーキャッシュフロー−90.7億ドル前年同期は +244.6億ドル
- 設備投資(7〜9月)513.6億ドル前年同期比 +114%
好決算なのに、上場来で最悪級の急落
クラウドの売上が1年で2倍になった会社の株が、1日で12%以上も下がる──。Googleの親会社Alphabet(アルファベット、GOOGL)に、10月29日(米国時間)そんなことが起きました。
前日28日の取引終了後に発表された2026年7〜9月期(第3四半期)決算で、Google Cloud(グーグル・クラウド)の売上高は307.1億ドルと前年同期比+103%。AIの計算需要がそのまま数字に表れた内容です。ところが翌29日、クラスA株(GOOGL)の終値は283.82ドルで、前日の324.89ドルから−12.64%。時価総額は1日で約5,000億ドル減ったと報じられ、上場以来で最悪級の下げになりました(議決権のないクラスC株・GOOGも約13%安)。
「AIバブル崩壊の始まりか」という声も出ていますが、この記事では、印象ではなく決算の数字で確かめます。先に結論を書くと、市場が売ったのはAIの需要ではなく、AIの成長を支える設備投資と、その投資が現金で返ってくるまでの時間差です。そして「バブル崩壊」かどうかは、まだ数字では決まっていません。
12026年7〜9月期決算を一次資料で確認
まず、会社が発表した数字(SECに提出した決算発表)を確認します。売上高・営業利益は前年から大きく伸びていて、本業が弱ったわけではありません。
| 指標 | 2026年7〜9月期 | 前年同期・備考 |
|---|---|---|
| 全社の売上高 | 1,275.77億ドル | +25% |
| 営業利益 | 405.76億ドル | +30% |
| 営業利益率 | 31.8% | 前年同期は約30.5% |
| Google Search & other(検索など)の売上 | 633.50億ドル | +12%(1〜3月期+19%、4〜6月期+17%から減速) |
| Google広告の売上(検索・YouTube・ネットワーク計) | 820.12億ドル | +11%。うちYouTube広告は約112億ドル(+9%) |
| Google Cloudの売上 | 307.09億ドル | +103% |
| Google Cloudの営業利益 | 111.21億ドル | 前年同期35.94億ドル。営業利益率は23.7%→36.2% |
| 純利益(普通株主に帰属) | 261.70億ドル | 前年同期349.79億ドル(−25%) |
| 希薄化後EPS(GAAP) | 2.12ドル | 前年同期2.87ドル |
出典:Alphabet 2026年第3四半期決算発表(10/28、SEC提出の8-K)。広告・YouTubeの伸び率は決算説明会と報道による。
一方、市場の期待には届きませんでした。報道によると、売上高の市場予想は約1,282億ドルで、実績の1,276億ドルはわずかに下回りました。EPSの市場予想は3ドル前後とする報道が多く、2.12ドルは大きな未達です(市場予想は会社の開示ではなく、集計会社による外部の予想です。情報源によって値が違います)。
営業利益は+30%なのに、純利益が−25%になった理由
営業利益が増えたのに純利益が減ったのは、本業の外にある営業外損益が大きく振れたためです。前年同期は+127.59億ドルの利益でしたが、今期は−82.21億ドルの損失でした。差は約210億ドルにもなります。Alphabetは多くの企業に出資していて、その株式の評価額の上下がこの項目に入ります。前年同期は評価益で利益が押し上げられ、今期はその逆が起きました。
つまり、純利益とEPSの落ち込みの多くは、事業の悪化ではなく営業外損益によるものです。ここを「Googleの稼ぐ力が落ちた」と読むのは誤りです。ただし、それでも株価が大きく下がったのは、もう1つの数字──現金の流れ──が市場を驚かせたからです。
2なぜ売られた? FCFが示す現金の異変
フリーキャッシュフロー(FCF)は、本業で稼いだ現金(営業キャッシュフロー、営業CF)から、データセンターやサーバーなどへの設備投資を引いた残りです。会社が自由に使える現金で、配当・自社株買い・借金の返済の原資になります。
7〜9月期のFCFは−90.7億ドル。前年同期の+244.6億ドルから赤字に転じ、4〜6月期(約−59億ドル)に続いて2四半期連続のマイナスです。報道によると、市場は小幅なマイナス〜ほぼ収支均衡を見込んでいたため、予想よりかなり大きな赤字でした。
| 項目 | 2026年7〜9月期 | 前年同期 | 読み方 |
|---|---|---|---|
| 営業CF | 422.9億ドル | 484.1億ドル | −12.6%。利益は増えたのに現金の流入は減った |
| 設備投資 | 513.6億ドル | 239.5億ドル | +114%。1四半期で500億ドルを超えた |
| FCF | −90.7億ドル | 244.6億ドル | 2四半期連続の赤字 |
| FCFマージン(FCF÷売上高) | 約−7.1% | 約23.9% | 売上1ドルあたり7セントの現金が出ていった計算 |
| 設備投資÷営業CF | 約121% | 約49% | 100%を超えると、稼いだ現金だけでは投資を賄えない |
FCFマージン、設備投資÷営業CFは筆者の計算(−90.7÷1,275.77≒−7.1%、513.6÷422.9≒121%)。前年同期の営業CF・設備投資は2025年第3四半期決算発表による。
営業CFが減った3つの理由
営業利益が+30%なのに営業CFが−12.6%になったのには、一時的なものと、続くかもしれないものが混ざっています。
- 欧州委員会の制裁金の支払い(約52億ドル):2018年のAndroidをめぐる制裁金と利息を7月に支払いました。一度きりの支出で、これを除けばFCFは約−39億ドルです。
- 在庫の積み増し(約110億ドル、1〜9月):TPU(Google独自のAI半導体)を使ったシステムを顧客に販売するため、在庫を積み上げています(3章)。
- 税金などの支払いの時期:四半期ごとに大きく変わる項目で、1四半期の数字だけで傾向は判断できません。
1四半期だけで「恒常的な赤字」とは言えない
直近12か月(2025年10月〜2026年9月)で見ると、FCFは約+197億ドルとまだ黒字です。ただし前年の同じ期間からは約73%減り、2026年1〜9月の累計は約−48億ドルの赤字になりました。2024年・2025年のFCFはいずれも年間約730億ドルあったので、現金を生む力が1年で大きく削られたことは確かです。
そして、この流れはすぐには止まりません。会社は2026年の設備投資の見通しを1,950億〜2,050億ドルに据え置き、決算説明会でアナト・アシュケナージCFO(最高財務責任者)は「2027年の設備投資は大幅に増える見込み」と述べました。投資の規模が来年さらに大きくなると、会社自身が予告したわけです。
3TPU販売という見落とされがちな資金負担
今回の決算で目立ったのが、貸借対照表の棚卸資産(在庫)です。9月末の残高は133.08億ドルで、2025年末の24.39億ドルから約5.5倍に増えました。単純な差額は+108.69億ドルです。
Googleはこれまで、TPUを自社のデータセンターの中で使い、クラウドの計算資源として貸し出してきました。最近は、TPUを組み込んだシステムそのものを顧客に販売する取引も始めています。決算説明会でアシュケナージCFOは、TPUシステムは契約を結んでから在庫として組み上げ、顧客に引き渡した時点で売上になるため、売上の計上より先に在庫(現金の支出)が立つと説明しました。TPUシステムの販売は今期のクラウドの伸びにも大きく寄与し、10〜12月期も拡大、2027年はさらに大きく伸びる見通しだといいます。
在庫の増加をすべて「TPUのせい」とは言えない
会社は在庫の増加をTPUシステムの販売に結びつけて説明していますが、108.69億ドルのうちTPU向けがいくらかは開示していません。PixelなどのハードウェアやCloudのその他の機器も在庫に含まれます。この記事では「在庫の増加の大部分はTPUシステム販売に関係するとみられる」までにとどめます。
また、在庫の積み増しは設備投資(513.6億ドル)とは別の項目で、営業CFを減らす要因として効いています。「設備投資+在庫」を足して投資額とすると二重に数えることになるので注意が必要です。FCF−90.7億ドルには、すでに両方の影響が入っています。
成長投資か、売れ残りか ── 2つの読み方
| 読み方 | 根拠 | 確かめる数字 |
|---|---|---|
| 成長投資 契約済みの受注に向けた仕込み | 会社は「契約後に組み上げる」と説明。Cloudの受注残は5,610億ドルで、約55%が今後24か月で売上になる見込み | 在庫が売上(TPUシステムの販売額)に変わるペース |
| 懸念 運転資本の重荷・売上の遅れ | 引き渡しや検収が遅れれば、在庫のまま現金が眠る。特定の大口顧客に偏るリスクも | 在庫回転日数、受注残の伸び、顧客の集中度の開示 |
TPUは、NVIDIAのGPUに頼らずにAIの計算を安く提供するための、Googleの大きな差別化要因です。在庫の積み上がりは、その強みを外部に売り始めたことの裏返しでもあります。次の決算で在庫が売上に変わっていくかどうかが、どちらの読み方が正しいかを決めます。
4Google検索のAI化は収益を守れるか
もう1つ市場が気にしたのが、収益の柱である検索広告の減速です。Search & otherの売上は633.50億ドルで+12%。1〜3月期の+19%、4〜6月期の+17%から伸びが鈍り、市場予想も下回ったと報じられました。Google広告全体(820.12億ドル、+11%)でも、YouTube広告は+9%にとどまります。
AI Modeは「使われている」が「まだ稼いでいない」
会社の説明で重要なのは、検索の利用はむしろ増えているという点です。スンダー・ピチャイCEOによると、検索の利用回数(クエリ)の伸びは過去5年で最も高く、対話型の検索「AI Mode」のクエリは従来の検索より平均で3倍長く、5回に1回は音声・画像・文書を使った検索だといいます。
一方で会社は、AI Modeは現時点では従来の検索より収益化の度合いが低いことが、検索の売上の伸びを抑えたと認めました。利用が従来の検索からAI Modeに移るほど、1回の検索あたりの広告収入が下がる──いわば移行期の「収益化の谷」です。AI Modeへの広告の展開はまだ途中で、広告の数や単価が追いつけば、この差は縮まる可能性があります。
つまり今の状態は「検索広告の崩壊」ではなく、利用の増加と収益化のあいだにタイムラグがある状態です。ただ、そのラグがどのくらい続くかは会社も数字で示していません。
| 検証するKPI | 今回の値 | 見方 |
|---|---|---|
| 検索売上の成長率 | +12%(前四半期+17%) | 2桁を保てるか。1桁に落ちれば懸念が強まる |
| 広告単価・クリック数 | 報道では有料クリック数の伸びが+8%程度に鈍化 | クリックの伸びと単価の両方を見る |
| AI Mode広告の展開 | 展開中(規模は非開示) | 対象の国・広告の形式の広がり、単価の開示 |
| Google Services(検索・YouTubeなど)の利益率 | 次回の決算発表で確認 | AI Modeの計算コストで利益率が下がっていないか |
今回の値は決算発表・決算説明会・報道による。クリック数の伸びは報道ベース。
5AIバブル崩壊か? 3つのシナリオ
「AIバブル」という言葉には、2つの意味が混ざっています。1つはAIの需要そのものが幻だったという意味、もう1つは需要はあるが、株価や投資額が回収できる以上に膨らんでいるという意味です。今回の決算で見ると、前者を示す数字はありません。Cloudの売上+103%、受注残5,610億ドル、検索クエリの伸びの加速は、どれも需要が実在することを示しています。問われているのは後者です。
| シナリオ | 主な条件(筆者の仮説) | 投資家が見る数字 |
|---|---|---|
| 強気 一時的な投資先行 | Cloudの成長と稼働率の上昇が続き、TPU在庫が売上に変わる。2027〜28年にFCFが回復 | Cloudの営業利益率、FCF、受注残の売上化 |
| 中立 長期の評価の修正 | 売上は伸びるが設備投資が高止まり。FCFは黒字に戻っても以前の水準に届かない | FCF利回り、投下資本利益率(ROIC)、株式の希薄化 |
| 弱気 AI投資の過剰 | 顧客の需要が鈍り、データセンターの稼働率が下がる。検索広告も失速 | Cloudの成長の減速、設備の減損、投資の回収期間 |
筆者は現時点で中立シナリオを基本と考えます。需要の強さを見る限り弱気シナリオの兆しはまだ乏しい一方、会社自身が2027年の設備投資の大幅増を予告しており、FCFがすぐに以前の年間700億ドル台に戻る展開も描きにくいからです。
2000年のITバブルと何が同じで、何が違うか
| 2000年のITバブル | 2026年のAI投資 | |
|---|---|---|
| 似ている点 | 通信網への過剰な投資。「需要は無限」という前提 | データセンターへの巨額投資。各社が競って設備を積み増す |
| 違う点 | 投資した側の多くは赤字で、借入に依存していた | Alphabetは営業利益405億ドル(四半期)の黒字企業で、投資の大半を本業の現金で賄っている |
| 違う点 | 需要が数字で裏付けられないまま投資が先行 | Cloudの売上・受注残という形で需要が数字に出ている |
| 注意点 | ― | 借入や新株による調達が増え始めた。AIインフラを借入で買う企業(ネオクラウドなど)は2000年型のリスクに近い |
Alphabetが今も大きな営業黒字を出していることは、2000年との決定的な違いです。この点を無視して「ITバブルの再来」と言うのは行き過ぎです。ただ、投資の一部を借入と新株で賄い始めたことは、変化として押さえておく必要があります。
6GOOGLは買い場か? バリュエーションを検証
12%下がったから12%割安になった、とは限りません。株価が下がったのは、決算前の期待(FCFはほぼ収支均衡、EPSは3ドル前後)が高すぎたことと、将来の現金の見積もりが下方修正されたことの両方によるものだからです。
今のFCF利回りは「測れない」
10月29日の終値283.82ドルでの時価総額は約3.4兆ドル。直近12か月のFCF(約197億ドル)で割ったFCF利回りは約0.6%です。ただ、FCFが一時的にマイナスや大きく縮んだ状態では、この数字で割安・割高は判断できません。そこで、投資が落ち着いた後に年間どれだけのFCFを生むか(正常化FCF)から逆算します。
| 求めるFCF利回り | 今の株価が織り込む正常化FCF | 過去の実績(約730億ドル)との比較 |
|---|---|---|
| 2.5% | 約820億ドル | 約1.1倍 |
| 3.0% | 約990億ドル | 約1.35倍 |
| 4.0% | 約1,320億ドル | 約1.8倍 |
筆者の計算。時価総額約3.43兆ドルから、ネットキャッシュ約1,400億ドル(現金・有価証券約2,651億ドル−長期借入金約1,251億ドル、リース債務は含めない)を引いた約3.29兆ドルに、各利回りを掛けた値。
今の株価は、投資が一段落した後に年間800億〜1,000億ドル前後のFCF(過去最高の1.1〜1.35倍)を生む前提をほぼ織り込んでいる、と読めます。決して悲観一色の水準ではありません。
正常化FCFの3ケース(筆者の仮説)
| ケース | 前提 | 正常化FCF | FCF利回り3%で割り戻した株価 |
|---|---|---|---|
| 強気 | 受注残の売上化が進み、設備投資が売上に対して落ち着く。Cloudの利益率も維持 | 約1,300億ドル | 約370ドル |
| 中立 | 売上は伸びるが設備投資が高止まり。FCFは過去の水準をやや上回る程度 | 約900億ドル | 約260ドル |
| 弱気 | AIの収益化が遅れ、減価償却費と追加投資が重い | 約400億ドル | 約120ドル |
筆者の試算。株価=(正常化FCF÷3%+ネットキャッシュ約1,400億ドル)÷発行済株式数(約121億株、時価総額と株価から逆算した概数)。正常化FCFは将来の予測ではなく、前提の置き方を示すための仮定。利回りを2.5%にすると各ケースの株価は約2割高く、4%にすると2〜3割低くなる。
中立ケースの約260ドルは、足元の株価(283.82ドル)をやや下回ります。つまり、今の株価で買うことは、中立よりやや強気の未来に賭けることに近いというのが筆者の見立てです。逆に、強気ケースに確信が持てる人にとっては、決算前より安く買える場面とも言えます。
長期投資家の選択肢
決算の内容が「需要はあるが現金化に時間がかかる」というものである以上、答えが出るのは次の1〜2回の決算です。一度に買うより、次の決算(2027年1月下旬〜2月上旬の予定)でFCFと2027年の設備投資の見通しを確かめながら、数回に分けて買うという方法もあります。すでにS&P500やNASDAQ100の投資信託を持っている人は、Alphabetをすでに数%保有している点も考えに入れてください。この記事は特定の銘柄の売買を勧めるものではありません。
7日本株・半導体株への波及
AlphabetのAI投資は、半導体や製造装置を「売る側」から見れば売上の源です。Alphabetの設備投資が増えるほど売る側は潤い、逆に投資が抑えられれば影響を受けます。
| 会社 | Alphabetとの関係 | 見るポイント |
|---|---|---|
| NVIDIA(NVDA) | GoogleはTPUを持つ一方、クラウドではNVIDIAのGPUも大量に使う | TPUの外販が広がると、GPUの代替になるかどうか |
| SKハイニックス | TPUにもGPUにも、AI向けの高性能メモリー(HBM)が欠かせない | HBMの供給契約と価格。買う側の投資計画の変化 |
| アドバンテスト(6857) | AI半導体・HBMの検査装置(テスター)で高いシェア | 半導体の数量が増えるほど検査の需要も増える |
| 東京エレクトロン(8035) | TSMCなどの工場向けに製造装置を販売。AI半導体の増産で受注が増える | ファウンドリーやメモリー各社の設備投資計画 |
| キオクシアHD(285A) | データセンター向けSSD(NAND型フラッシュメモリー) | AIの推論の増加によるストレージ需要 |
「売る側」の利益と「買う側」のFCF
今起きているのは、AIの設備を売る側は記録的な利益、買う側はFCFの悪化という対照的な構図です。買う側(Alphabet・Metaなど)の設備投資は、売る側(NVIDIA・半導体製造装置など)の売上になります。Alphabetが2027年に投資を大幅に増やすと表明したことは、短期的には売る側にとって追い風です。
ただし、「だから半導体株は安全」とは言えません。買う側の株主が投資の回収を厳しく問い始めたことが、今回の急落の意味です。株価の圧力を受けて買う側が投資のペースを落とせば、その影響は時間差で売る側の受注に及びます。また、TPUのような自社開発のチップが広がれば、売る側の中でも勝ち負けが分かれます。半導体株を見るときは、買う側の設備投資の見通しとFCFを、売る側の決算と同じくらい注意して追う必要があります。
8次の決算で確認する5つのチェックポイント
Alphabetの次の決算(2026年10〜12月期)は、例年どおりなら2027年1月下旬〜2月上旬に発表されます。そこで確かめたいのは次の5点です。
| # | チェックポイント | 今回の値 | 安心材料になる変化 |
|---|---|---|---|
| 1 | Google Cloudの成長率と営業利益率 | +103%/36.2% | 高い成長が続き、外部の計算資源の利用で利益率が大きく下がらない |
| 2 | 営業CF・設備投資・FCFの推移 | 422.9億/513.6億/−90.7億ドル | 制裁金の影響が消えた営業CFが回復し、FCFの赤字が縮む |
| 3 | TPUの在庫と販売・受注 | 在庫133.08億ドル | 在庫が減り、TPUシステムの売上が増える |
| 4 | 検索広告の成長率とAI Modeの収益化 | +12% | 2桁成長を保ち、AI Mode広告の具体的な数字が出る |
| 5 | 2027年の設備投資見通しと回収の説明 | 「大幅に増加」(具体額なし) | 金額が示され、受注残など回収の裏付けとセットで説明される |
9GOOGLに投資するなら ── 証券会社と関連記事
Alphabetは米ナスダックに上場しており、議決権のあるクラスA株(GOOGL)と議決権のないクラスC株(GOOG)があります。経済的な権利はほぼ同じで、日本のネット証券ではどちらも米国株として買えます。米国株は売買手数料に加えて、円をドルに替える為替手数料もかかる点に注意してください。
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 米国株の取扱銘柄が多い。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
Alphabetの記事はAlphabet(GOOGL)の銘柄ページにまとめています。同じ「売上は伸びてもFCFが赤字」という構図はMeta(META)の7〜9月期決算でも起きました。AIインフラを借入で買う側の信用リスクはコアウィーブ・ショックの正体、AI企業の利益の中身はOpenAIとAnthropicの利益の質、売る側と買う側の利益の差は半導体の好決算とAI企業の信用不安はなぜ同時に起きるのかとTSMCの7〜9月期決算で取り上げました。関連銘柄はNVIDIA/アドバンテスト/東京エレクトロン/キオクシアHDの銘柄ページから。AI投資の期待と実態のずれは、シリーズ「AI熱狂の光と影」で継続して追っています。
まとめ ── 評価すべきは「現金を残せる成長」
- ▸10月29日、GOOGLは−12.64%(283.82ドル)。Google Cloudは売上+103%・営業利益約3.1倍と絶好調だったが、全社の売上・EPSは市場予想を下回った。
- ▸純利益−25%の主因は営業外損益(前年+127.59億ドル→今期−82.21億ドル)で、本業の悪化ではない。営業利益は+30%。
- ▸FCFは−90.7億ドルで2四半期連続の赤字。設備投資513.6億ドルが営業CF422.9億ドルを上回った。制裁金約52億ドルとTPU向けの在庫の積み増しも重なった。直近12か月では+197億ドルの黒字。
- ▸在庫は9か月で24.39億→133.08億ドル。TPUシステム販売の仕込みとみられるが、売上に変わるかは次の決算で確かめる必要がある。
- ▸結論:AIの需要は消えていない。問われているのは、その需要を株主の現金に変えるまでの時間と規模。FCFの悪化は重要な警告だが、設備投資の先行と事業の崩壊は別物。
よくある質問
Google株が12.6%下落した理由は?
主な理由は3つです。①フリーキャッシュフローが−90.7億ドルと市場の想定より大きな赤字になった、②会社が2027年の設備投資を大幅に増やすと表明し、現金の流出がしばらく続く見通しになった、③EPSが市場予想(3ドル前後)を大きく下回り、検索広告の伸びも+12%に鈍った、です。AIの需要が消えたからではなく、投資の回収に時間がかかることが嫌気されました。
Google Cloudが103%成長したのになぜ株価は下がった?
Cloudは全社の売上の約4分の1で、残りの多くは検索・YouTubeの広告です。その広告の伸びが鈍り、全社の売上は市場予想をわずかに下回りました。さらに、Cloudの成長を支えるデータセンターやTPUへの投資が営業CFを上回り、現金が流出しています。「Cloudが伸びるほど投資も増え、当面は現金が減る」という構図が意識されました。
Alphabetのフリーキャッシュフローが赤字なのは危険?
すぐに資金が尽きるという意味の危険はありません。9月末の現金・有価証券は約2,651億ドルあり、直近12か月ではFCFは約+197億ドルの黒字です。ただ、自社株買いを止め、社債や新株で資金を集め始めたのは大きな変化です。赤字が長く続くか、2027年の投資がどこまで膨らむかには注意が必要です。
Google株は今が買い時?
この記事の試算では、今の株価は投資が落ち着いた後に年間800億〜1,000億ドル前後のFCFを生む前提を織り込んでいます。過去最高(約730億ドル)を上回る水準で、悲観一色ではありません。強気のシナリオを信じるなら決算前より安く買える場面ですが、確信がなければ次の決算でFCFと2027年の設備投資見通しを確かめながら分けて買う方法もあります。売買の判断はご自身で行ってください。
AIバブルが崩壊すると日本の半導体株はどうなる?
アドバンテスト・東京エレクトロン・キオクシアなどは、AlphabetのようなAI設備を「買う側」の投資から売上を得ています。買う側が投資を減らせば、時間差で受注に影響が出ます。今回、Alphabetは投資をさらに増やすと表明したので短期的には追い風ですが、買う側の株主が回収を厳しく問い始めたこと自体は、半導体株にとってもリスクの芽です。
出典と注意
一次情報:Alphabet 2026年第3四半期決算発表(SEC提出の8-K)、Alphabet 2026年第3四半期の四半期報告書(10-Q)、同決算説明会、Alphabet 2025年第3四半期決算発表。市場の反応・市場予想:Reuters(決算の反応、投資回収と市場の評価)、AP、CNBC、MarketBeat ほか。市場予想(売上高・EPS・FCF)、時価総額の減少額、営業CF・設備投資の概数、現金・有価証券と長期借入金の残高、有料クリック数の伸びは報道によるもので、情報源によって値が異なります。FCFマージン、設備投資÷営業CF、直近12か月の比較、ネットキャッシュ、株価が織り込む正常化FCF、3つのケースの試算株価は筆者の計算・仮定です。「経営陣の見通し」は決算説明会での発言、「シナリオ」は筆者の仮説として区別しています。記載内容は2026年10月30日時点の情報に基づき、10月30日の米国市場の値動きは反映していません。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。