【Meta(META)】AIエージェント「Muse」は広告企業を「手数料企業」に変えるか?2030年売上予測は24億〜360億ドル【2026年10月最新】
この記事のポイント
- 結論:Museの2030年の売上予測は24億〜360億ドル(ドイツ銀行)と15倍の幅があり、まだ「オプション」の段階。標準シナリオでは2027年に50億〜100億ドルで、全社売上の2〜4%にとどまり、当面のMeta株は広告と設備投資で動く。
- Metaの7〜9月期は売上646億ドル(+26%)で予想の約634億ドルを上回り、10〜12月期の見通しも730〜760億ドルと強気。1株利益3.83ドルは和解費用98.9億ドルを含み、除けば7.40ドル。
- Museは9/8の発表から約6週間で米国・カナダの1,000万アカウントを超え、毎日使う人は約25%、いちばん多い用途は平均約200ドルの買い物。広告を載せず、取引手数料とサブスク(月20/100ドル)で稼ぐ。
- 予測の幅は「サブスクだけ」か「手数料まで」数えるかの違い。利益に効くには年約275億ドルが必要との試算も。次の注目は2027年1月下旬のQ4決算で、有料会員数・取扱高・手数料率が開示されるか。
- Meta 7〜9月期の売上高646億ドル前年同期比 +26%(予想 約634億ドル)
- Museのアカウント数1,000万超米国・カナダ、発表から約6週間
- 毎日使う人の割合約25%いちばん多い用途はショッピング
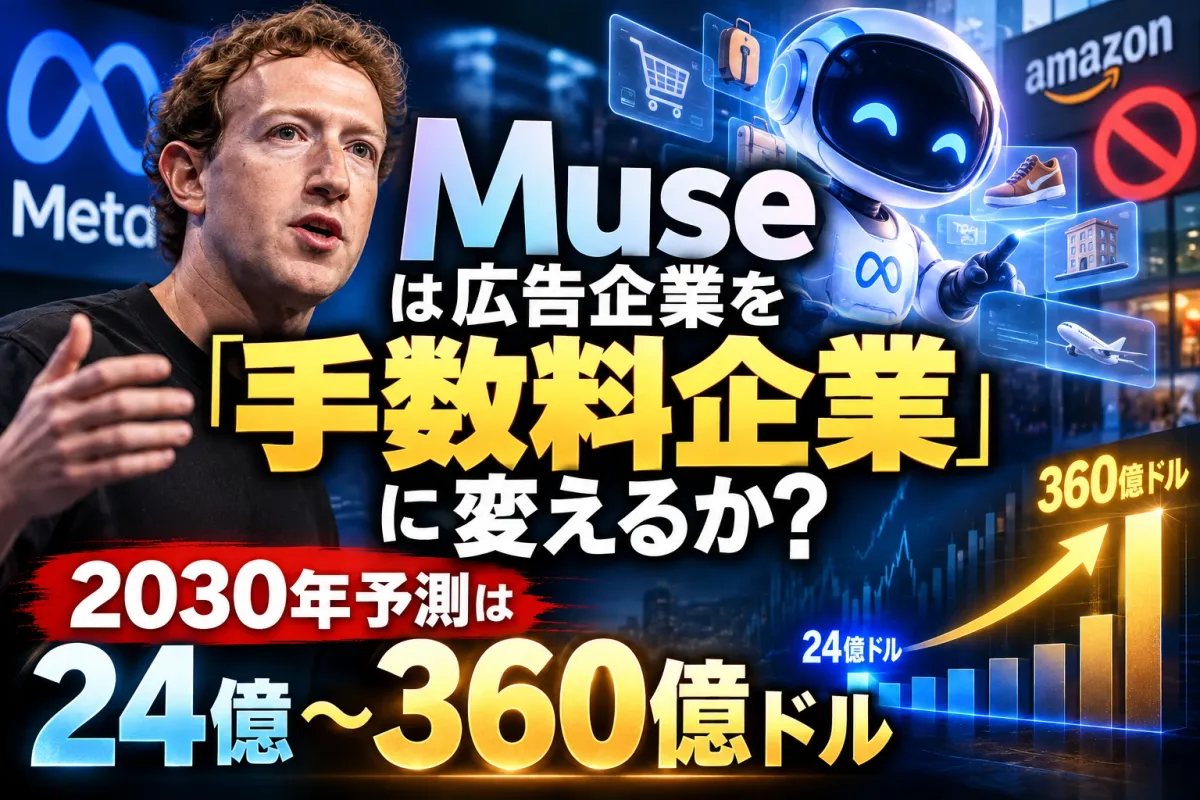
- 2030年のMuse売上予測24億〜360億ドルドイツ銀行。上限と下限で15倍
1Museの事業モデルと稼ぐ仕組み
Meta(META)は売上のほぼすべてを広告で稼ぐ会社です。その会社が、広告を1つも載せないAIサービスを始めました。2026年9月8日に発表した個人向けAIエージェント「Muse(ミューズ)」です。10月21日の7〜9月期決算では、マーク・ザッカーバーグCEOがMuseの収益化の道筋を初めて具体的に語り、「Museの1人あたりの売上は、いずれFacebookやInstagramを上回る」とまで言い切りました。
この記事では、Museがどうやって稼ぐのか、アナリストの売上予測がなぜ「24億〜360億ドル」と15倍もばらつくのかを整理し、Meta株への影響を3つのシナリオで考えます。決算全体(設備投資とフリーキャッシュフローの赤字)はMeta決算の記事で詳しく扱ったので、ここではMuseに絞ります。
Museとは何か ── 「答える」AIから「代わりにやる」AIへ
Museは、質問に1回答えて終わるチャットボットではありません。「来週の出張のホテルと新幹線を取っておいて」「この条件に合うスニーカーを探して買っておいて」といった時間のかかる作業を、利用者の代わりに最後までこなすAIエージェントです。
| 項目 | 内容 |
|---|---|
| 発表日 | 2026年9月8日 |
| 動く場所 | Metaのクラウド上の仮想マシン(VM)。利用者ごとに用意された「AI専用のパソコン」でブラウザなどを操作して作業する |
| 使い方 | 専用のチャット画面、またはWhatsAppから依頼。スマートグラスやキーホルダー型の端末「Muse Charm」にも広げる予定 |
| AIモデル | Muse Spark → Muse Wonder(10月12日発表、有料プラン限定) |
| 開発責任者 | アレクサンダー・ワン氏(Scale AI創業者、Meta初のチーフAIオフィサー) |
| 提供地域 | 米国・カナダのみ。18歳以上が対象で、日本ではまだ使えない |
出典:Meta Newsroom「Introducing Muse」(9/8)、CNBC(10/12)、ABC News。
収益構造:広告ゼロ、手数料とサブスクで稼ぐ
Museの最大の特徴は、Metaの稼ぎ方そのものを変えようとしている点です。FacebookやInstagramは「無料で使ってもらい、広告を見せて広告主からお金をもらう」モデルでした。Museは利用者が実際にモノを買ったり予約したりしたときに、少額の手数料を受け取るモデルです。
| 収益源 | 中身 | ひとこと |
|---|---|---|
| 取引手数料 | Museを通した購入・予約から少額の手数料 | ザッカーバーグ氏「小さな手数料で利益を出せる」。手数料率は未公表 |
| サブスク | 無料枠+月20ドル/月100ドルの有料プラン | 上位モデル(Muse Wonder)や利用量の追加 |
| 開発者向け | Muse Wonder API、Muse Code(月50ドル/200ドル) | プログラミング用途 |
| 広告 | なし | VM内のデータは広告システムと共有しないと説明 |
図1のとおり、Museのお金の流れは広告事業とはまったく違います。広告は「見てもらう回数×単価」で稼ぎますが、Museは「買ってもらった金額×手数料率」と「利用料」で稼ぎます。広告の会社というより、Amazonのようなコマース(物販の仲介)や、ネット証券のような手数料ビジネスに近い形です。タイトルの「手数料企業」とは、この転換のことを指しています。
現状の数字 ── 7〜9月期決算で見えたこと
| 指標 | 数値 | 読み方 |
|---|---|---|
| 売上高 | 646億ドル(+26%) | 市場予想 約634億ドルを上回る |
| うち広告 | 631億ドル(+25.9%) | 売上の約98%。Museの売上はまだ別に開示されていない |
| 1株利益(希薄化後) | 3.83ドル | 和解費用98.9億ドルを含む。除くと7.40ドル |
| 10〜12月期の売上見通し | 730〜760億ドル | 市場予想 約738.8億ドルを中央値で上回る |
| 2026年の設備投資見通し | 1,350〜1,450億ドル | 下限を1,300億ドルから引き上げ |
| Museのアカウント数 | 1,000万超 | 米国・カナダ、9/8〜10/21の約6週間 |
| 毎日使う人の割合 | 約25% | アカウントのうち毎日使う人 |
| いちばん多い用途 | ショッピング | 平均購入額は約200ドル |
出典:Meta 2026年第3四半期決算発表・決算説明会(10/21)、CNBC、TechCrunch、Quartz。市場予想は報道による。
1株利益は「予想を下回った」と報じられることもありますが、これは見かけ上の話です。事前の市場予想は2.61〜7.57ドルと大きくばらついていました。未成年の利用をめぐる訴訟の和解費用(98.9億ドル)を予想に入れたアナリストと入れなかったアナリストが混ざっていたためで、和解費用を除いた7.40ドルで見れば、本業は堅調です。
2注目ポイントと成長シナリオ
追い風:1人あたりの売上はFacebook・Instagram超え?
強気の根拠は「1人あたりの売上(ARPU)」です。Metaは米国の利用者1人から、Facebook・Instagram・WhatsAppなど(Family of Apps)の広告で年に数百ドルを稼いでいます。ザッカーバーグ氏はMuseのARPUがこれを上回ると見ています。
根拠として挙げたのが、利用者の顔ぶれです。米国のMuse利用者の20%超は、すでにFamily of Appsで年1,000ドル超の広告売上を生んでいる層だといいます。つまり、所得が高く、ネットでよく買い物をする人から先にMuseを使い始めています。ここに平均約200ドルの購入が積み重なれば、手数料は小さくても1人あたりの金額は膨らみます。
第三者の試算(MDM)では、Museの週間利用者(WAU)が2億人に達すれば、Museを通した年間の取扱高(GMV)は5,200億ドル。手数料率を5%とすると売上は260億ドルで、2025年の広告売上の約13%にあたります。
アナリスト予測の比較 ── なぜ15倍も幅があるのか
Museの売上予測は、アナリストによって驚くほど違います。この記事の核心はここです。
| 証券会社など | 試算・見方 | 時期 |
|---|---|---|
| ドイツ銀行(ベンジャミン・ブラック氏) | 2030年のMuse売上は24億〜360億ドル。上限は2030年の全社売上の約8% | 10月 |
| ゴールドマン・サックス | 買い推奨。有料会員1,000万人なら年約24億ドル | 9月 |
| ウェドブッシュ | 目標株価650ドル。2027年のサブスク売上は約50億ドル(全社売上の約1.5%) | 9月 |
| オッペンハイマー(ジェイソン・ヘルフスタイン氏) | 会社の利益に意味のある貢献をするには月20ドル×1.15億人=年約275億ドルが必要(営業利益率80%が前提) | 9月 |
| バンク・オブ・アメリカ | 「少なくとも来年までは、収益を伴わずに計算資源を使い続ける」 | 10月 |
| ジーン・マンスター氏(ディープウォーター) | MuseはMetaの新製品で史上最大の損失になる。「計算は合う」というザッカーバーグ氏の説明に懐疑的 | 10/21 |
出典:The Daily Upside、Crypto Briefing、Benzinga などの報道。各社の前提・対象年は異なる。
図2を見ると、予測がばらつく理由がわかります。どのアナリストも「サブスクだけ」で見るか「手数料まで」見るかで数字が1桁変わるのです。ゴールドマン(24億ドル)やウェドブッシュ(約50億ドル)はサブスクを中心に数え、第三者試算(260億ドル)は手数料を中心に数えています。ドイツ銀行の幅は、この2つの見方の両端をそのまま並べたものと読めます。
そして見落とせないのが、オッペンハイマーの「275億ドル」です。これは売上の予測ではなく、Metaの利益にとって意味のある規模になるための必要ラインです。ドイツ銀行の上限(360億ドル)や第三者試算(260億ドル)でようやく届く水準で、サブスク中心の予測では遠く及びません。言い換えると、Museが株価を動かす事業になれるかどうかは、サブスクではなく取引手数料が伸びるかどうかで決まります。
リスク要因
| リスク | 中身 |
|---|---|
| 計算コスト | ザッカーバーグ氏自身が「短期的にMuseは非常に計算資源を食う。来年にコスト効率を10倍以上改善し、収益が立てば黒字になる」と認めている。数年で10億人超を支える設備を建設中で、設備投資は下がりにくい |
| 他社との対立 | 9月21日、AmazonがMuseをブロック(「許可のないAIエージェントのアクセスは利用規約違反」)。AIが利用者の代わりにECサイトを操作するモデルは、Amazon・Google・Appleと構造的にぶつかる |
| プライバシー・規制 | スマホのアプリ、金融情報、個人データに触れることへの懸念。18歳以上に限定。日本や欧州への展開には規制対応が要る |
| 広告事業との食い合い | 利用者がMuseに「買っておいて」と頼むほど、広告を見る機会は減るかもしれない。ウォール街の一部には「広告は取り合い(ゼロサム)」「サブスクは広告より不安定」という見方もある |
| Reality Labsの前例 | メタバース部門(Reality Labs)は巨額投資が長期の赤字になった。7〜9月期の市場予想は売上5.13億ドルに対して損失45.4億ドル。Museが「第2の赤字部門」になる懸念 |
なぜ今、Museに注目するのか
Metaの株価はこれまで「広告がどれだけ伸びるか」でほぼ説明できました。Museは、その評価の物差しを変えうる初めての事業です。広告は景気や広告主の予算に左右されますが、取引手数料は利用者の買い物の量に比例します。もし手数料が数百億ドル規模になれば、Metaは「広告の会社」から「広告とコマースの会社」として評価し直される可能性があります。一方で、計算コストを回収できなければ、上のリスク要因で見たReality Labsと同じ道をたどります。筆者は、6週間で1,000万人という利用者の伸びは本物だが、手数料率と利用頻度という収益の中身はまだ1つも開示されていない点を重く見ています。期待と実績の差を測れるのは、次の決算からです。
3今後の株価インパクト
期待はかなり織り込み済み
Metaの株価は、Museを発表した9月8日から9月末までに約25%上がりました。決算直後の時間外取引でも一時は最大6%上昇しましたが、翌22日の通常取引では648.85ドル(−6.98%)まで売られています。売上やMuseの数字は良かったものの、設備投資の見通し引き上げとフリーキャッシュフローの赤字が嫌気されました。Museへの期待は、すでに株価にかなり入っていると考えるのが自然です。
強気・標準・弱気の3シナリオ(2027〜2030年)
| シナリオ | 前提 | Museの売上イメージ | 株価への意味 |
|---|---|---|---|
| 強気 | 週間利用者2億人・手数料率5%。計算コストの10倍改善も達成 | 200億〜360億ドル(2030年) | 「広告+コマース」の2本柱として評価が上がり、PER(株価収益率)が切り上がる |
| 標準(結論) | 有料会員が数千万人に増え、手数料も伸びるが利用頻度は限定的 | 50億〜100億ドル(2027年) | 主役は広告のまま。Museは将来の上積みの「オプション」として評価される |
| 弱気 | コスト改善が遅れ、Amazonなどのブロックが広がる | 24億ドル前後 | 設備投資の負担だけが先に重くなり、Reality Labs型の「第2の赤字部門」に |
シナリオは報道されたアナリスト試算をもとに筆者が整理したもので、会社の見通しではありません。
筆者は標準シナリオを基本と考えます。理由は2つあります。1つ目は、Museが米国・カナダ限定で、Amazonのような大手ECとの対立が解けていないこと。手数料の取れる買い物先が限られるうちは、強気シナリオの「年13回の買い物」に届くのは簡単ではありません。2つ目は、会社自身が「来年にコスト効率を10倍以上改善すれば」と条件を付けていることです。標準シナリオでも2027年に50億〜100億ドルの売上は、全社売上(2026年は約2,560億ドルの見込み)の2〜4%にとどまります。当面のMeta株は、Museではなく広告の伸びと設備投資の重さで動くとみています。
注意すべきイベント
| 時期 | イベント | 見るポイント |
|---|---|---|
| 随時 | Museの有料化の本格化 | 会社は「通常より早く収益化に取りかかる」と明言。有料会員数の開示があるか |
| 随時 | Amazonなどとの対立の行方 | 提携で決着するか、法廷で争うか。ブロックするサイトが増えるか |
| 2027年1月下旬(例年) | Metaの10〜12月期決算 | Museの有料会員数・取扱高(GMV)・手数料率が初めて開示されるか。2027年の設備投資の見通し |
| 未定 | 日本・欧州への展開 | 規制への対応と時期。日本上陸ならEC各社への影響も |
日程は10月27日時点の会社発表と報道にもとづきます。シナリオは前提によって大きく変わる筆者の整理で、将来の株価を保証するものではありません。投資判断はご自身で行ってください。
関連銘柄への波及
| 分野 | 銘柄 | Museとの関係 |
|---|---|---|
| 決済 | Visa/Mastercard/PayPal | Museの買い物が増えるほど決済の件数が増える(決済を担うStripeは非上場) |
| 半導体・インフラ | NVIDIA/Broadcom/Arista Networks | 計算コストが重いほど、GPU・独自チップ・ネットワーク機器への需要が続く |
| EC | Amazon | Museをブロックした当事者。対立か提携かで両社の評価が変わる |
| ハード | EssilorLuxottica | Metaのスマートグラスを共同開発。Museがグラスに載れば追い風 |
| 日本株(上陸時) | 楽天グループ/メルカリ/ZOZO など | AIエージェント経由の買い物が広がれば、集客と手数料の取り方が問われる |
4Meta株に投資するなら ── 証券会社と関連記事
Meta(META)は米ナスダックに上場しており、日本のネット証券から米国株として買えます。NASDAQ100やFANG+、S&P500に連動する投資信託にも組み入れられているため、こうした商品を通じてすでに保有している人も多いはずです。米国株は売買手数料に加えて、円をドルに替える為替手数料もかかる点に注意してください。
| 証券会社 | 米国株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 約定代金の0.495%(上限22ドル) | 米国株の取扱銘柄が多い。NISA対応 |
| 楽天証券 | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
Metaの記事はMeta(META)の銘柄ページにまとめています。同じ決算の設備投資とフリーキャッシュフロー赤字はMeta決算、売上26%増でもFCF赤字、MetaとAIマネーの流れはアンソロピックのS-1とメタ950億ドル増資の記事で取り上げました。金利が大型テック株の評価に与える影響は「中央銀行ウォッチ」で追っています。AI投資の期待と実態のずれは、シリーズ「AI熱狂の光と影」で継続して検証しています。
まとめ ── Museの価値は「手数料」が決める
- ▸Metaの7〜9月期は売上646億ドル(+26%)と好調。10〜12月期の見通しも730〜760億ドルと強気。
- ▸AIエージェント「Muse」は約6週間で1,000万アカウント超、毎日使う人は約25%。いちばん多い用途は平均約200ドルの買い物。
- ▸Museは広告を載せず、取引手数料とサブスク(月20/100ドル)で稼ぐ。Metaが「広告の会社」から「手数料の会社」に近づく試み。
- ▸2030年の売上予測は24億〜360億ドルと15倍の幅。サブスクだけで数えるか、手数料まで数えるかの違い。利益に効くには年275億ドル規模が必要との試算も。
- ▸結論:標準シナリオではMuseは当面「オプション」にとどまり、Meta株は広告と設備投資で動く。1月下旬のQ4決算で有料会員数・取扱高・手数料率が開示されるかが最初の試金石。
出典と注意
Meta Newsroom「Introducing Muse」(9/8)、Meta 2026年第3四半期決算発表・決算説明会(10/21)、およびそれらを伝えた報道(CNBC、TechCrunch、Fortune、Quartz、The Daily Upside、Benzinga、Crypto Briefing、MDM、ABC News ほか)、Wikipedia「Muse (AI agent)」。市場予想、アナリストの試算・発言、AmazonによるブロックやStripeの与信枠のエピソードは報道によるもので、情報源によって数値が異なることがあります。取扱高の分解(1人あたりの購入額・回数)、全社売上に占める割合、3シナリオの整理は筆者の計算です。記載内容は2026年10月27日時点の情報に基づきます。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。