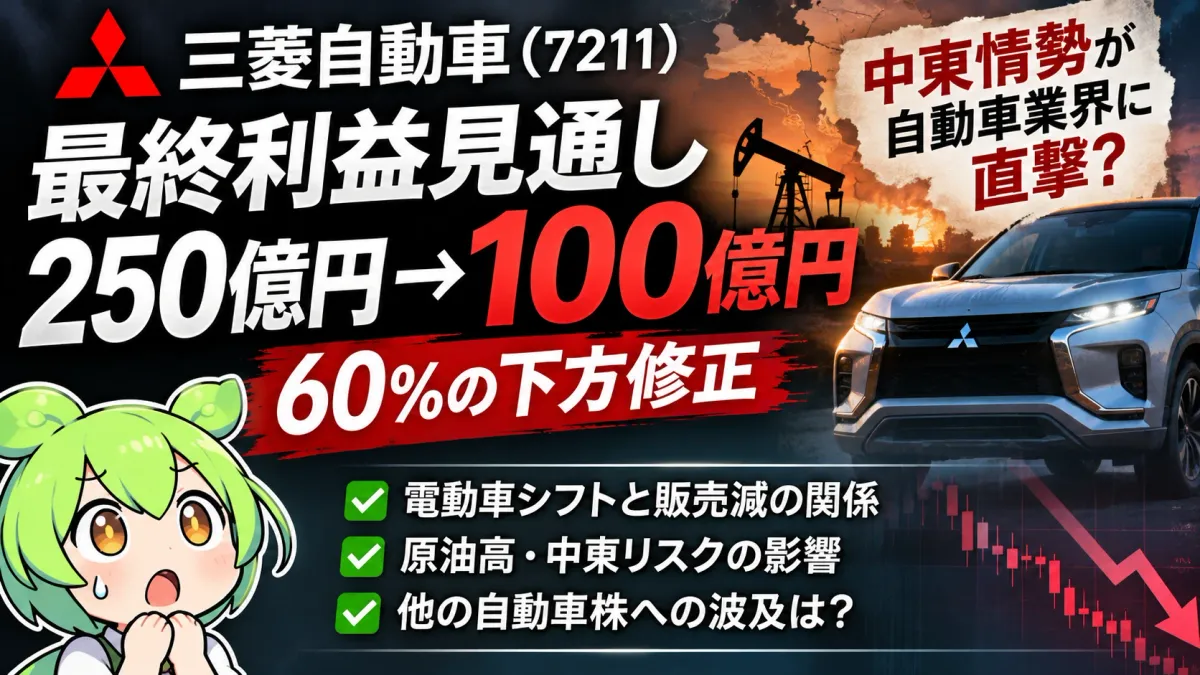
【三菱自動車(7211)】最終利益60%下方修正!中東燃料高とEVシフトが直撃、株価・配当はどうなる?【2026年11月】
この記事のポイント
- 結論:2027年3月期の純利益予想を250億円から100億円へ引き下げ(従来予想比-60%)。前期比60%減ではない点に注意。
- 売上高は-9.2%、営業利益は-22.2%の修正。世界小売販売計画を85.7万台から76.4万台へ約1割減らし、燃料高を背景にした電動車シフトと価格競争が主力市場の販売を押し下げた。
- 上期の営業利益は306億円(前年同期比+77.6%)と増益。それでも通期100億円の達成には、下期に約129.6億円の最終黒字が必要になる計算。
- 年間配当予想10円は据え置き。ただし予想EPS約7.47円を上回り、配当性向は100%超。次回決算での追加修正と配当方針が焦点。
- 親会社株主に帰属する当期純利益(通期予想)100億円250億円から -60.0%
- 営業利益(通期予想)700億円900億円から -22.2%
- 世界小売販売台数(計画)76.4万台85.7万台から 約-10.9%
- 年間配当予想10円据え置き
1何が起きた? 業績予想の修正を数字で比較
三菱自動車(7211)は2026年11月6日、2026年度上半期(2026年4〜9月)の決算とあわせて、2027年3月期の通期業績予想を引き下げました。親会社株主に帰属する当期純利益の予想は250億円から100億円へ、150億円(60%)の減額です。
問題は利益の減額だけではありません。世界小売販売台数の計画そのものを85.7万台から76.4万台へ約1割減らしたことが、今回の修正の中心にあります。
| 指標 | 従来予想 | 修正予想 | 変化 |
|---|---|---|---|
| 売上高 | 32,600 | 29,600 | -3,000(-9.2%) |
| 営業利益 | 900 | 700 | -200(-22.2%) |
| 経常利益 | 800 | 480 | -320(-40.0%) |
| 親会社株主に帰属する当期純利益 | 250 | 100 | -150(-60.0%) |
| 世界小売販売台数 | 85.7万台 | 76.4万台 | -9.3万台(約-10.9%) |
| 年間配当予想 | 10円 | 10円 | 据え置き |
単位:億円(販売台数・配当を除く)。従来予想・修正予想はいずれも会社予想です。変化率は筆者が計算しました。
図のとおり、売上高の修正率(-9.2%)より、経常利益(-40.0%)・純利益(-60.0%)の修正率がはるかに大きいのが特徴です。売上が1割減ると利益が大きく削られる、利益の感応度の高さが表れています。修正後の通期の営業利益率は約2.4%(従来計画は約2.8%)で、もともと薄い利益率のなかで販売減が直撃した形です。
2中東情勢がなぜ三菱自動車の販売に響くのか
燃料高 → 購買行動の変化 → 電動車へのシフト
会社や報道が挙げる構図は次のとおりです。
- 中東情勢の長期化を背景に、燃料価格が上昇。
- ASEAN・豪州などの主力市場で、燃費のよい電動車への需要シフトと価格競争が加速。
- 三菱自動車の既存の商品構成と市場の変化がかみ合わず、販売台数が計画を下回った。
ここで押さえたいのは、原油高が単なる輸送費・資材費の上昇要因にとどまらないことです。消費者の車種選択そのものを変える「需要構造のショック」として働いた点が、今回の修正の本質だと筆者は見ています。ピックアップトラックやSUVなどガソリン・ディーゼル車の比重が高い市場ほど、燃料高の影響は「コスト」ではなく「売れる車の入れ替わり」として表れます。
原油高だけが原因ではない
一方で、原油価格と利益を一対一の因果関係で結ぶのは早計です。利益を押し下げた要因は複数あります。
- 資材費・輸送費の上昇:販売台数とは別に、1台あたりの採算を圧迫する。
- 競争環境:電動車を低価格で投入する競合との値引き競争。販促費の増加は台数が出ても利益を削る。
- 地域別の商品構成:主力市場で電動車の選択肢が十分でなければ、需要の移動先を取り込めない。
- 為替:円安は増益要因になりうるが、販売減とコスト増を補いきれていない可能性がある。
どの要因がどれだけ利益を削ったか(営業利益の増減要因分析)は、決算説明資料で確かめたいポイントです。
3上期は営業増益なのに、なぜ通期を下方修正?
実は、上期(2026年4〜9月)の営業利益は前年同期比で大きく増えています。「全事業が一様に悪化した」と読むのは誤りです。
| 2026年4〜9月期 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 13,088億円 | +3.8% |
| 営業利益 | 306億円 | +77.6% |
| 経常利益 | 137.5億円 | -13.1% |
| 最終損益 | -29.6億円 | 前年同期の-92.3億円から赤字縮小 |
| 世界販売台数 | 35.8万台 | 前年同期の38.4万台から減少 |
出典:三菱自動車の2026年度上半期決算。最終損益は親会社株主に帰属する中間純損益。
営業利益は+77.6%なのに、経常利益は-13.1%、最終損益は赤字です。本業の利益と、その下の段階の利益が逆方向に動いていることになります。為替関連の損益など営業外・特別損益の中身は、決算短信で確認が必要です。
独自計算:通期予想の達成に下期で何が必要か
修正後の通期予想から上期実績を差し引くと、下期(2026年10月〜2027年3月)に必要な水準が見えてきます。
| 指標 | 通期予想 | 上期実績 | 下期に必要な水準 | 上期との比較 |
|---|---|---|---|---|
| 売上高 | 29,600億円 | 13,088億円 | 約16,512億円 | 約+26% |
| 営業利益 | 700億円 | 306億円 | 約394億円 | 約+29% |
| 経常利益 | 480億円 | 137.5億円 | 約342.5億円 | 約2.5倍 |
| 純利益 | 100億円 | -29.6億円 | 約129.6億円 | 赤字→黒字 |
| 販売台数 | 76.4万台 | 35.8万台 | 約40.6万台 | 約+13% |
下期に必要な水準は「通期予想 − 上期実績」で筆者が計算した値で、会社が公表した下期計画ではありません。販売台数は通期が「世界小売販売台数」、上期が「世界販売台数」の表記で、集計の定義が異なる可能性があります。
修正後の計画でも、下期は上期より売上・利益ともに大きく伸ばす前提です。自動車業界は年度末に販売が集中する傾向があるとはいえ、下期の販売計画、新型車の投入時期、値引き・販促費、原材料費の前提が現実的かどうかが、追加修正の有無を左右します。
4今後の株価インパクト ── 3つの投資シナリオ
強気・中立・弱気の3シナリオ
| シナリオ | 条件 | 株価を見るポイント |
|---|---|---|
| 強気 | 新型車の効果、主力市場の販売回復、資材費の落ち着き | 業績の底打ちと来期の回復期待 |
| 中立 | 修正後の計画に沿って推移 | 配当の維持、営業キャッシュフロー、PBRの水準 |
| 弱気 | 燃料高の長期化、電動車競争の激化、再度の下方修正 | 利益率の悪化、減配リスク、評価の切り下げ |
上の表は分析のための条件分岐で、会社予想や株価予測ではありません。株価の反応は、事前の市場の期待・バリュエーション・地合いにも左右されます。
配当10円は維持できるか
年間配当予想10円の据え置きは事実ですが、将来の維持を保証するものではありません。修正後の予想EPS(1株当たり純利益)は約7.47円で、配当10円は予想EPSを上回ります(配当性向は約134%)。利益だけでは配当をまかなえない計算で、配当を支えるのは手元資金や営業キャッシュフローの余力です。
配当の持続性を判断するには、次の点を確かめたいところです。
- 営業キャッシュフローとフリーキャッシュフローが、配当総額を上回っているか。
- 会社が配当方針(配当性向の目標・安定配当の考え方)をどう説明しているか。
- 下期に再度の下方修正があった場合、配当予想も見直されるか。
決算発表日の値動きを読むときの注意
決算は11月6日の取引終了後に発表されました。発表前の同日の値動きを、発表内容への市場の反応と断定することはできません。発表内容が株価に反映されるのは、翌営業日(11月9日)以降です。株価・PER・PBR・配当利回りは日々変わるため、売買を考える際は最新の株価で計算し直してください。
試算は公表資料の数値と前提によるもので、前提が変われば結果も変わります。投資判断はご自身の責任で行ってください。
5トヨタ・ホンダ・日産にも波及する?
燃料高と電動車シフトは自動車業界全体に関わるテーマですが、各社が同じ程度の影響を受けるとは限りません。影響の大きさを分けるのは、次の3つです。
| 比較の観点 | 影響を受けやすい会社 | 影響を受けにくい会社 |
|---|---|---|
| 地域構成 | ASEAN・豪州など燃料高の影響が大きい市場への依存度が高い | 販売地域が分散している |
| 電動車の品ぞろえ | HEV・PHEV・BEVの選択肢が主力市場で限られる | 需要に合う電動車を現地で供給できる |
| 価格帯 | 低価格の電動車と競合する価格帯が中心 | 価格競争に巻き込まれにくい商品構成 |
筆者の仮説は、燃料高の局面では「EVを持っているか」だけでなく、「需要に合った電動車を適正な価格で供給できるか」が競争力を左右するというものです。ハイブリッド車の層が厚い会社は、需要の移動先を自社で取り込める可能性があります。各社の地域別販売台数と電動車比率は、それぞれの最新決算で確かめたうえで比較する必要があります。
6今後のチェックポイント
- ASEAN・豪州の月次販売:販売台数と、市場全体に占める電動車比率の変化。
- 原油・燃料・資材のコスト:原油価格、現地の燃料価格、資材費の動向。
- 販売計画の達成ペース:通期76.4万台に対し、下期に約40.6万台が必要。
- 新型車の寄与:受注・出荷の立ち上がりと、利益率への貢献。
- 配当とキャッシュフロー:年間配当予想10円と、営業キャッシュフローの水準。
- 次回決算:2026年度第3四半期決算での追加修正の有無。
7三菱自動車株に投資するなら ── 証券会社と関連記事
三菱自動車(7211)は東証プライムに上場しており、国内のネット証券で売買できます。
| 証券会社 | 日本株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | 日本株も米国株も1つの口座で。NISA対応 |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 銘柄分析ツールが充実 |
| 松井証券 | 1日50万円まで0円 | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
三菱自動車の記事は銘柄ページにまとめています。原油高とインフレが日本株に与える影響はブレント原油100ドル・米CPIと日本株の記事で、地政学の動きが相場に伝わる経路は地政学リスクウォッチのシリーズで取り上げています。
まとめ ── 下方修正の本質は「燃料高による需要の変化」
- ▸純利益予想を250億円から100億円へ、従来予想比で60%引き下げ。売上高は-9.2%で、利益の修正率のほうがはるかに大きい。
- ▸世界小売販売計画を85.7万台から76.4万台へ削減。燃料高を背景にした電動車シフトと価格競争が、主力市場の販売を押し下げた。
- ▸上期の営業利益は+77.6%と増益で、全事業が一様に悪化したわけではない。ただし通期達成には下期に約129.6億円の最終黒字が必要。
- ▸配当予想10円は据え置きだが、予想EPS約7.47円を上回る。販売計画の達成ペースと配当の持続性が、次の評価の分かれ目。
出典と注意
三菱自動車工業株式会社「2026年度上半期決算を発表」(2026年11月6日)。決算の数値・業績予想の修正・配当予想はこの発表にもとづきます。修正理由の整理には、ロイター配信記事(ニューズウィーク日本版に転載)、Car Watchの決算説明会の記事も参照しました。修正率・下期に必要な水準・配当性向・シナリオは、上記の数値からの筆者の計算・分析です。株価・バリュエーション指標・競合各社の数値は確認しておらず、推測で補っていません。本記事は公開資料にもとづく情報提供・分析を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。