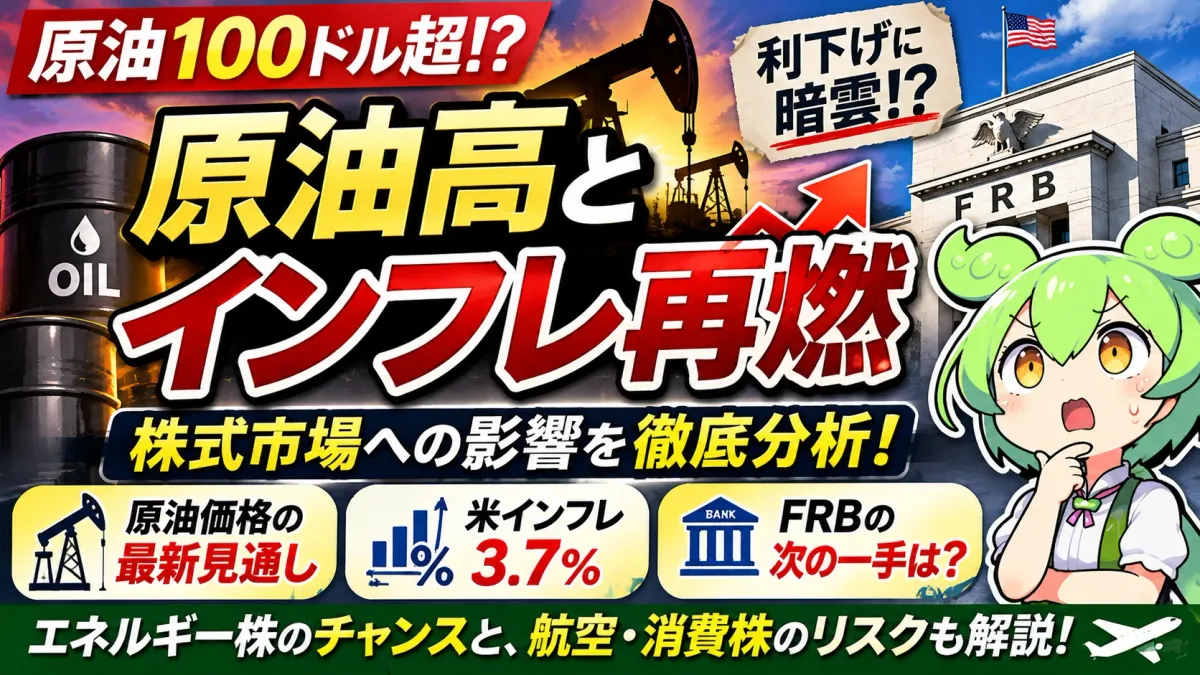
【原油100ドル超】米インフレ3.7%でFRB利下げに暗雲!イラン情勢と日本株への影響を徹底分析【2026年11月】
この記事のポイント
- 結論:原油は和平期待で3日続落しても、ブレントは100ドル超の高水準。EIAは10〜12月期の平均を約105ドルと予測しており、「原油安でインフレ終息」と考えるのはまだ早い。
- 米9月CPIは前年比+3.7%。エネルギー+20.4%、ガソリン+34.2%に対し、コアは+2.6%。前月比+0.6%の半分以上がガソリンで、インフレの中心はまだ燃料。
- FRBは10月28日に3.75〜4.00%で据え置き。10対2で、反対の2人は0.25ポイントの利上げを主張した。利下げより追加利上げのリスクが意識され、高PERのAI関連株には金利経由の逆風。
- 日本は「原油×円安」の二重負担。ブレント100ドル・1ドル150円を基準に、120ドル・160円では円建て原油が+28%。次の注目は11月10日のEIA見通しと12月9日のFOMC。
- ブレント原油(11/4 取引時間中)一時101.68ドル3日続落。11/3の清算値は103.60ドル
- 米9月CPI(前年同月比)+3.7%8月の+3.4%から加速。コアは+2.6%
- エネルギー物価(前年同月比)+20.4%ガソリンは+34.2%
- FRBの政策金利(10/28)3.75〜4.00%据え置き。10対2、反対2人は利上げを主張
はじめに ── 原油100ドル超、インフレは再燃するのか?
原油価格が、また世界経済の大きなリスクになっているのだ!
11月4日のブレント原油は、米国とイランの和平交渉への期待から3日続けて下げ、取引時間中に一時101.68ドルまで下落したのだ。それでも、依然として100ドルを超える高い水準なのだ。
米国では9月の消費者物価指数(CPI)が前年同月比3.7%上昇。なかでもエネルギーは20.4%、ガソリンは34.2%も上がっているのだ。FRB(米連邦準備制度理事会)は10月28日の会合で、政策金利を3.75〜4.00%に据え置いたのだ。
気になるのは、原油高がインフレを長引かせ、FRBの金融政策や株式市場にどこまで影響するのかということ。今回はEIA(米エネルギー情報局)、BLS(米労働統計局)、FRBの公式発表の数字を使って、原油価格と米国株・日本株の関係を検証するのだ!
10月半ばの「原油95ドル台とイエメン・ホルムズの二正面リスク」の続編です。同じ日の米中間選挙とAI株の急落はこちらの記事で整理しています。
1原油価格はなぜ100ドルを超えているのか?
イラン情勢とホルムズ海峡の供給リスク
原油高の出発点は、米国・イスラエルとイランの軍事衝突です。世界の原油の海上輸送の大動脈であるホルムズ海峡が事実上の交戦地帯になり、湾岸から出る原油に次のような制約がかかりました。
- 通航そのもののリスク:タンカーへの攻撃・拿捕を避けるため、出航の見合わせや護衛待ちが起きる
- 輸送ルートの迂回とコスト:サウジアラビアの東西パイプライン(紅海側の積み出し)などへの振り替えで、運賃・保険料が上がる
- 生産の停止:EIAは10月の見通しで、中東の生産停止(シャットイン)を平均で日量450万バレルと想定している
- 地政学リスクプレミアム:実際に足りない量に加えて「この先止まるかもしれない」分が価格に上乗せされる
11月4日に原油価格が反落した理由
ブレント原油は10月下旬に110ドル前後まで上がったあと、11月に入って下げています。11月2日は1日で7.6%安の104.77ドル、3日は1.17ドル安の103.60ドル(WTIは96.09ドル)で清算され、4日も続落しました。
| 材料 | 中身 | 原油への作用 |
|---|---|---|
| 米中間選挙 | ガソリン高は選挙の争点だった。選挙後、トランプ政権が対イラン交渉を急ぐとの思惑 | 下げ |
| カタールの仲介 | カタールは「米国・イランの双方が仲介に関与し続けている」と表明 | 下げ |
| 湾岸からの輸出回復 | 湾岸産油国の原油輸出は、戦争前の水準まで戻ったと報じられている | 下げ |
| イラン側の慎重姿勢 | イラン高官は合意までは「まだ遠い」、外務省は「強要にもとづく外交は受け入れない」 | 下支え |
価格はCNBCが伝えた清算値。11月4日の安値は取引時間中の値で、配信元・時刻によって101〜103ドル台と幅があります。輸出の回復とカタールの発言はGulf News(ロイター配信)の報道によります。
2EIAは2026年10〜12月期の原油価格を105ドルと予測
米エネルギー情報局の最新予測
EIAが2026年10月6日に公表した短期エネルギー見通し(STEO)では、10〜12月期のブレント原油の予測を前月より約14ドル引き上げました。
| 項目 | EIA予測(2026年10月版) | 前月版からの変化 |
|---|---|---|
| 2026年10〜12月期のブレント | 約105ドル/バレル(104.69ドル) | +約14ドル(前月版は90.66ドル) |
| 2026年平均のブレント | 96ドル | 2025年平均は69ドル |
| 2027年平均のブレント | 84ドル | 2026年より約12ドル低い |
| 2027年の米国原油生産 | 日量1,430万バレル | 過去最高圏 |
出典:EIA「Short-Term Energy Outlook」2026年10月版。予測は10月1日までの情報にもとづいており、その後の値動き(10月下旬の110ドル前後への上昇、11月の反落)は反映していません。次回の見通しは11月10日に公表予定です。
なぜ2027年は原油安が予測されているのか
- 中東からの原油輸出の回復:生産停止が段階的に解けると想定
- 米国の原油生産の増加:高値を受けて日量1,430万バレルまで増える見通し
- 世界の石油在庫の回復:EIAは在庫が大きく積み上がると見ている
- 供給制約の段階的な緩和:一気にではなく「徐々に下がる」という見立て
3米国インフレ3.7%!原油高が物価に与えた影響
2026年9月CPIの内訳
BLSが10月14日に公表した9月のCPIは、前年同月比+3.7%と8月の+3.4%から加速しました。ただし、中身を分けると「燃料だけが突出している」ことがわかります。
| 指標 | 前年同月比 | 前月比(季節調整済み) |
|---|---|---|
| 総合CPI | +3.7% | +0.6% |
| コアCPI | +2.6% | ― |
| エネルギー | +20.4% | +5.2% |
| ガソリン | +34.2% | +9.1% |
| 食品 | +2.5% | ― |
ガソリン価格が9月のインフレを押し上げた
- 9月のガソリン価格は前月比+9.1%(季節調整済み。調整前は+6.5%)
- 総合CPIの前月比の上昇率は+0.6%
- ガソリンの上昇が、総合CPIの前月比上昇の半分以上を占めた
9月は例年ガソリンが値下がりする時期のため、季節調整をかけると上昇率が大きく出ます。それでも、エネルギーを除いたコアが2.6%にとどまっていることから、今のインフレは「燃料主導」で、物価全体に広がりきってはいないと読めます。
原油価格が下がっても物価がすぐに下がらない理由
- 時間差:原油の値下がりがガソリンスタンドの店頭価格に届くまで数週間かかる
- 精製マージンと輸送コスト:製油所の稼ぎ(精製マージン)や運賃・保険料が高いままだと、原油ほど燃料は下がらない
- 企業の価格転嫁:物流費・原材料費の上昇分は、数か月遅れで商品やサービスの値段に乗る
- ベース効果:前年同月比は「1年前との比較」。1年前の原油は60ドル台だったため、100ドル前後が続く限り前年比の数字は高く出続ける
4FRBは利下げできない?むしろ追加利上げの可能性
10月28日のFOMCで金利据え置き
| 政策金利 | 3.75〜4.00%で据え置き(9月16日の会合で0.25ポイント引き上げたあとの水準) |
| 採決 | 10対2 |
| 反対票 | 2人とも0.25ポイントの利上げを主張(報道によるとクック理事とハマック・クリーブランド連銀総裁) |
| 付利(準備預金の金利) | 3.90%(10月29日から) |
| 次回の会合 | 12月8〜9日(経済見通しを公表) |
出典:FRB「Federal Reserve issues FOMC statement」(2026年10月28日)。反対票の氏名と付利は、声明を伝えた報道によります。
「利下げに暗雲」どころか、FRBは9月に利上げを再開したばかりです。今回の据え置きでも2人が追加利上げを主張しており、市場では12月の利上げを一部織り込む動きも出ています。
原油高と金融政策の関係
- 原油高ブレント100ドル超
- ガソリン・物流コストの上昇ガソリンは前年比+34.2%
- 企業の価格転嫁輸送費・原材料費がモノやサービスの値段に乗る
- インフレの長期化コアCPIが上がり始めると要注意
- FRBの高金利維持・追加利上げのリスク10月会合で利上げ支持の反対2票
- 株式のバリュエーションへの下押し圧力高PER銘柄ほど影響が大きい
この流れは条件付きの波及経路で、必ず起きるものではありません。とくに3段目(価格転嫁)から4段目(コアの上昇)へ進むかどうかが分かれ目です。
なぜ高金利はAI関連株に不利なのか
- 将来利益の現在価値が下がる:AI関連株の株価は、数年先の大きな利益を前提にしている。割り引く金利が上がるほど、今の価値は小さくなる
- データセンター投資の資金調達コストが上がる:社債・融資で建設資金を集める企業ほど負担が増える
- 高PER銘柄の評価調整:同じ利益でも、金利が高い局面では許される株価収益率(PER)が下がりやすい
- AIクラウド企業の借入負担:GPUを借金で調達するネオクラウドは、金利上昇の影響を最も受けやすい
5原油高で上がる株・下がる株は?
| 区分 | 主な銘柄・業種 | 原油高の影響 | 見るべきポイント |
|---|---|---|---|
| 石油開発(上流) | Exxon Mobil(XOM)、Chevron(CVX)、INPEX(1605) | 追い風 | 販売価格がそのまま利益に効く。INPEXは円安も上乗せ。ただし和平で原油が下がると逆回転する |
| 石油元売り(下流) | ENEOSホールディングス(5020) | 一時的な追い風/中立 | 在庫の評価益が出やすいが、本業の稼ぎは精製マージン次第。原油が急落すると評価損に変わる |
| 航空 | JAL(9201)、ANA(9202) | 逆風 | 燃料費が最大級のコスト。燃油サーチャージで転嫁できるまでの時間差と、ヘッジ比率 |
| 陸運・物流 | トラック・宅配など | 逆風 | 軽油代の上昇。運賃の値上げが通るかどうか |
| 化学 | 石油化学メーカー | 逆風 | ナフサなど原料コストの増加。製品価格への転嫁の遅れ |
| 小売 | スーパー・量販店など | 逆風 | 物流費の上昇と、家計の負担増による買い控え |
銀行株はインフレ再燃で有利なのか
- プラス面:金利が高止まりすれば、貸出と預金の利ざやが改善しやすい
- マイナス面①:金利が上がると、保有している債券に評価損が出る
- マイナス面②:原油高で景気が悪くなれば、取引先の倒産などで信用コストが増える
「インフレ=銀行株に追い風」とは言い切れず、金利上昇の速さと景気の強さのバランスで決まります。
6原油高と円安が重なると日本経済はどうなる?
日本のエネルギー輸入負担
- 原油価格の上昇:日本は原油のほぼ全量を輸入し、その大半が中東産
- 為替の影響:原油はドル建てで買うため、円安になると同じドル価格でも円での支払いが増える
- 電力・ガス・ガソリンへの波及:燃料費調整制度などを通じて、数か月遅れで料金に反映される
- 家計の実質購買力の低下:エネルギー代が増えた分、ほかの消費に回せるお金が減る
原油価格とドル円を組み合わせた感応度分析
仮定としてブレント原油100ドル・1ドル150円を基準(1バレル=15,000円)に、原油価格と為替の組み合わせごとに「円建ての原油価格」がどれだけ変わるかを計算しました。
| ブレント\ドル円 | 145円 | 150円 | 155円 | 160円 |
|---|---|---|---|---|
| 80ドル | 11,600円(−23%) | 12,000円(−20%) | 12,400円(−17%) | 12,800円(−15%) |
| 90ドル | 13,050円(−13%) | 13,500円(−10%) | 13,950円(−7%) | 14,400円(−4%) |
| 100ドル | 14,500円(−3%) | 15,000円(基準) | 15,500円(+3%) | 16,000円(+7%) |
| 110ドル | 15,950円(+6%) | 16,500円(+10%) | 17,050円(+14%) | 17,600円(+17%) |
| 120ドル | 17,400円(+16%) | 18,000円(+20%) | 18,600円(+24%) | 19,200円(+28%) |
1バレルあたりの円建て価格=ブレント(ドル)×ドル円。( )は基準(100ドル・150円)からの変化率。1バレルは約159リットルで、基準の15,000円は1リットルあたり約94円。これはブレントを単純に円に換算した値で、実際の輸入単価(中東産のドバイ原油連動・運賃・保険料込み)や、税金・精製コストを含む国内のガソリン価格とは異なります。
表からわかるのは、原油10ドルの変化と、ドル円10円の変化がほぼ同じ重さ(どちらも約7〜10%)だということです。10月下旬の実勢は1ドル157〜159円前後と基準より円安で、ブレント100ドルでも円建てでは基準より約5%高い計算になります。原油が下がっても円安が進めば、日本の負担は思ったほど軽くなりません。
円安の背景は「利上げしても円安が止まらない理由」、日銀の政策は10月の日銀会合の記事で整理しています。
7今後の原油価格と株式市場、3つのシナリオ
| シナリオ | ブレント | 前提 | 株式市場への影響 |
|---|---|---|---|
| 強気:原油安 | 80ドル台へ下落 | 和平合意が進み、中東の供給制約が緩和。インフレ圧力が低下し、FRBの政策に余裕が出る | 航空・陸運・化学・小売などに追い風。高PERのAI関連株も金利低下で見直されやすい。石油開発株は逆風 |
| 中立(標準):膠着 | 90〜110ドルで推移 | 供給制約と和平期待の綱引き。インフレは緩やかに低下するが、高金利の環境が長引く | エネルギー株と成長株の「選別」が進む。業績の強い銘柄と、金利に弱い銘柄の差が開く |
| 弱気:再急騰 | 120ドル超へ上昇 | 和平交渉が決裂し、ホルムズ海峡周辺で輸送障害が拡大。燃料価格と物流費が再上昇 | FRBの追加利上げリスクが高まり、景気悪化とインフレが同時に進む「スタグフレーション」を警戒。日本は円安も重なり打撃が大きい |
価格帯は記事独自の仮定で、EIAの公式予測ではありません。EIAの10月の見通し(10〜12月期で約105ドル)は中立シナリオの範囲に入ります。
筆者は中立シナリオを標準と考えます。和平交渉は前進と後退を繰り返しており、仮に合意しても湾岸の物流の正常化には時間がかかるためです。試算や見通しは前提によって変わります。投資判断はご自身で行ってください。
注意すべきイベント
- 11月10日:EIAの短期エネルギー見通し(11月版)。10〜12月期・2027年の予測が変わるか
- 11月中旬:米10月CPI。ガソリン以外(コア・サービス)への波及の有無
- 12月8〜9日:FOMC。利上げの有無と、経済見通し(ドット・プロット)
- 随時:カタールの仲介による米国・イラン協議の進展、ホルムズ海峡の通航状況
8個人投資家がチェックすべき5つの指標
| 指標 | どこで見るか | なぜ見るか |
|---|---|---|
| 1. ブレント・WTI原油の価格 | 証券会社の先物・商品の画面 | 日本の輸入価格に近いのはブレント(中東産のドバイ)側。WTIとの差にも注意 |
| 2. EIAの原油在庫と短期見通し | EIAの週次在庫統計(毎週水曜)、STEO(月1回) | 在庫の積み上がりは原油安の先行指標。STEOは公式の価格予測 |
| 3. 米国CPIとコアCPI | BLS(毎月中旬) | 燃料高がほかの物価に広がっているかはコアで判断 |
| 4. FRBの声明と政策金利 | FOMC声明・記者会見 | 反対票の数と主張。利上げ派が増えるかどうか |
| 5. ドル円と日本の輸入物価 | 為替レート、日銀の企業物価指数(輸入物価) | 原油安でも円安なら負担は減らない。円建ての輸入物価で確認 |
まとめ ── 原油100ドル時代に本当に警戒すべきこと
- ▸原油は和平期待で反落しているものの、ブレントは依然として100ドル超の高い水準なのだ。EIAも年末にかけて約105ドルを予測しているのだ。
- ▸米国のインフレ率は3.7%。中心はガソリン(+34.2%)で、コアは2.6%にとどまる。コアに波及するかどうかが次の分かれ目なのだ。
- ▸FRBは据え置いたけど、2人が利上げを主張。利下げより追加利上げのリスクが意識され、AI関連株にも金利を通じて効いてくるのだ。
- ▸日本は「原油×円安」の二重負担。原油10ドルとドル円10円はほぼ同じ重さなのだ。
原油高が続くかどうかは、中東の供給回復次第なのだ。エネルギー株だけを見るのではなく、インフレ、金利、為替、AI設備投資まで一緒に確認することが大切なのだ!
原油価格は株式市場全体の温度計。値動きだけでなく、その原因を追うのだ!
出典と注意
原油価格予測:米エネルギー情報局(EIA)「Short-Term Energy Outlook」2026年10月版(2026年10月6日公表)。物価:米労働統計局(BLS)「Consumer Price Index – September 2026」(2026年10月14日公表)。金融政策:米連邦準備制度理事会(FRB)「Federal Reserve issues FOMC statement」(2026年10月28日)。原油の市場価格:CNBC(11月2日・3日の清算値)、Gulf News(ロイター配信)、OilPrice.com。ライスタッド・エナジー、ゴールドマン・サックスの見方はCNBCの報道によります。11月4日の原油の安値は取引時間中の値で、配信元・時刻により異なります。円建て原油の感応度は、公表された数値をもとに筆者が単純計算した概算で、実際の輸入単価や小売価格とは異なります。シナリオの価格帯は筆者の仮定です。本記事は情報提供を目的としたもので、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。