【ワタミ(7522)MBO】TOB価格1,284円は妥当? ── 報道前比プレミアム49.65%、8回の価格交渉・株主優待廃止・応募と市場売却の判断を検証【2026年11月】
この記事のポイント
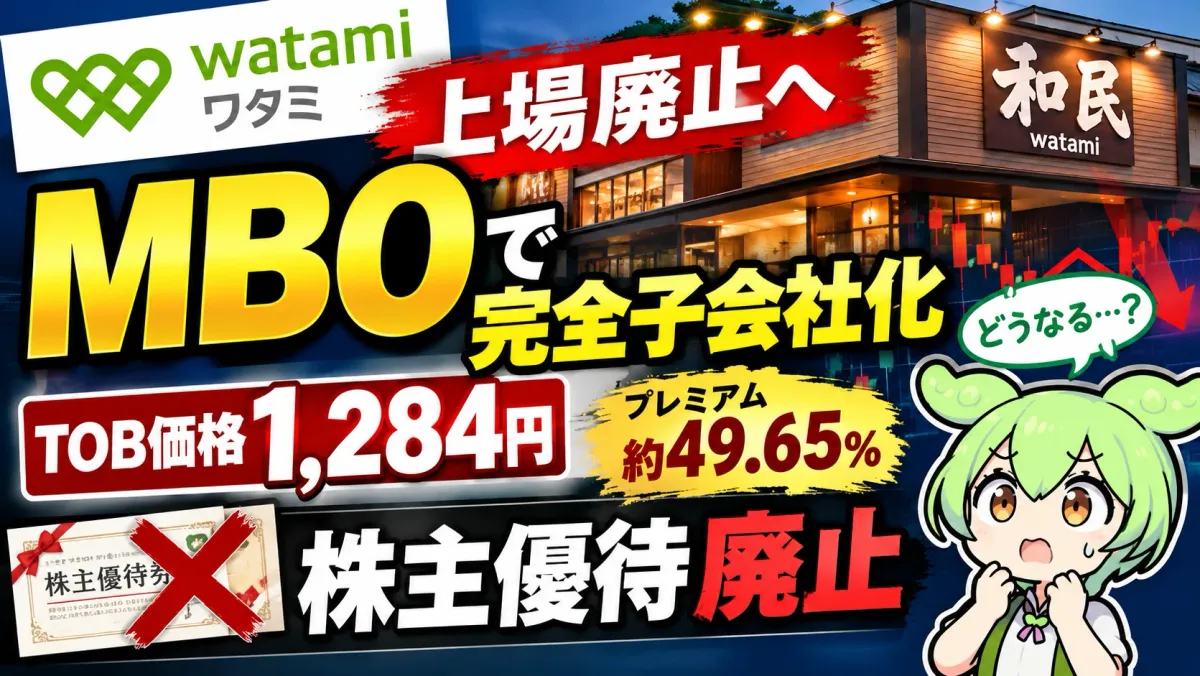
- 結論:渡邉美樹会長の資産管理会社Wisdomが1株1,284円でTOB(11月16日〜12月28日、30営業日)。会社は賛同し応募を推奨。MBO報道前の11月12日終値858円に対するプレミアムは49.65%。
- 11月13日は報道を受けてストップ高の1,008円、11月16日は午前に1,284円まで上昇し、TOB価格とほぼ同じ水準になった。今から買う・売る人にとっての上乗せはほとんど残っていない。
- 初回1,079円から8回の提案で205円(約19.0%)引き上げ。1,284円は会社側・特別委員会側のDCF法レンジ(987〜1,573円、1,082〜1,452円)の内側。マジョリティ・オブ・マイノリティ条件はない。
- TOBが成立すると、2027年3月期の期末配当は無配、株主優待は2026年9月末基準分(11月20日ごろ発送)が最後。株式併合は2027年3月下旬ごろの予定で、その後に上場廃止となる。
- TOB価格1,284円11月16日〜12月28日(30営業日)
- 報道前(11月12日)終値比+49.65%終値858円に対して
- 11月13日のストップ高比+27.38%MBO報道で1,008円まで上昇
- 決済の開始日2027年1月6日公開買付代理人はSMBC日興証券
はじめに ── 株価はもう1,284円。持っている人はどうする?
2026年11月13日、居酒屋「ミライザカ」「鳥メロ」や「ワタミの宅食」を展開するワタミ(7522、東証プライム)が、MBO(経営陣による買収)で株式を非公開化すると発表しました。買い手は、創業者で代表取締役会長兼社長CEOの渡邉美樹氏が代表を務める株式会社Wisdomで、1株1,284円でTOB(公開買付け)を行います。ワタミの取締役会は賛同し、株主に応募を推奨しています。
株価の動きは急でした。11月13日の未明に日本経済新聞電子版がMBOの実施を報じ、同日の株価はストップ高の1,008円に。夕方の正式発表を受けた週明け11月16日は、午前に前週末比276円高の1,284円まで買われ、約6年9か月ぶりの高値をつけました。TOB価格とほぼ同じ水準です。
この記事では、開示資料の原本をもとに、①プレミアムを「どの日の株価と比べるか」で数字がどう変わるか、②8回の価格交渉、③株主優待と配当の扱い、④応募・市場売却・保有の比べ方を整理します。
1MBO・TOBの条件
| 項目 | 内容 |
|---|---|
| 対象会社 | ワタミ(7522、東証プライム) |
| 公開買付者 | 株式会社Wisdom(2026年10月2日設立。渡邉美樹氏と渡邉将也氏が全株を持つ資産管理会社・乾為天の100%子会社。代表取締役は渡邉美樹氏) |
| 目的 | 非公開化(成立後、株式併合を経て上場廃止の予定) |
| 買付価格 | 普通株式1株1,284円 |
| 買付期間 | 2026年11月16日(月)〜12月28日(月)(30営業日) |
| 買付予定数 | 24,931,077株。下限11,545,500株(買付け後の所有割合66.78%)、上限なし |
| 決済の開始日 | 2027年1月6日(水) |
| 公開買付代理人 | SMBC日興証券 |
| 買収資金 | 横浜銀行・三井住友銀行からの借入れ(取得した株式を担保に入れる予定) |
| 会社の意見 | 賛同し、応募を推奨 |
| 配当・優待 | TOBの成立を条件に、2027年3月期の期末配当は無配、株主優待は2027年3月末基準分から廃止 |
出典:ワタミ「MBOの実施及び応募の推奨に関するお知らせ」、Wisdom「ワタミ株式会社(証券コード:7522)の株式に対する公開買付けの開始に関するお知らせ」(いずれも2026年11月13日)。
大株主の動きと成立の条件
| 株主 | 所有割合 | TOBへの対応 |
|---|---|---|
| 乾為天(渡邉氏親子の資産管理会社)直接保有分 | 24.33% | 応募せず(株式併合後にWisdomへ移管) |
| 乾為天の信託分(三井住友信託銀行名義) | 4.24% | 信託銀行の同意を条件に応募 |
| サントリー(第2位株主) | 13.52% | 応募せず。上場廃止後、株式交換でWisdomに再出資する予定 |
所有割合は2026年9月30日現在の発行済株式から自己株式を除いた40,113,202株に対するもの。出典:同上。
応募しない約束をした株式(乾為天の直接保有分とサントリー分)は合計37.85%です。下限の11,545,500株は、これらと合わせて議決権の3分の2以上となり、株式併合(スクイーズアウト)を株主総会で単独で可決できる水準から逆算されています。乾為天の信託分170万株が応募されれば、残りは約985万株(所有割合約24.5%)。応募しない約束をした株主と信託分を除く約2,323万株のうち、4割強が応募すれば成立する計算です(筆者試算)。
サントリーは「売らずに残る」:サントリーは応募も売却もせず、上場廃止後に株式交換でWisdomの種類株式を受け取る予定です。開示資料は、交換比率を「TOB価格と同額で評価し、サントリーに有利な条件とならない」よう設定するとしています。一般株主より高く買い取られる取引ではありません。
2プレミアムは何%? ── 比べる日で49.65%にも0%にもなる
「プレミアム」はTOB価格が比較対象の株価をどれだけ上回るかを示す数字ですが、どの日の株価と比べるかで意味がまったく変わります。ワタミの場合、短期間に株価が大きく動いたため、3つの基準を分けて考える必要があります。
| 比較の基準 | 株価 | 1,284円のプレミアム | 意味 |
|---|---|---|---|
| MBO報道前(11月12日)終値 | 858円 | +49.65% | 開示資料が採用する基準。買収提案そのものの上乗せ |
| 報道当日(11月13日)ストップ高 | 1,008円 | +27.38% | 報道を受けて13日に買った人にとっての上乗せ |
| TOB開始日(11月16日)の高値 | 1,284円 | ±0% | 市場がTOB価格に「さや寄せ」したあとの差。今から売買する人にとっての上乗せはほぼない |
出典:858円とプレミアム49.65%はワタミの開示資料。1,008円と11月16日の値動きは日本経済新聞・株探の報道。27.38%と±0%は筆者計算((1,284−1,008)÷1,008)。11月16日の終値は記事執筆時点で未確認のため、高値で比較している。
類似のMBOと比べると「遜色ない」水準
特別委員会の答申書は、2019年6月以降に成立したMBO110件(リークされた事例などは除く)のプレミアム中央値と比較しています。
| 参照期間(11月12日まで) | 基準の株価 | ワタミ | MBO110件の中央値 |
|---|---|---|---|
| 前営業日の終値 | 858円 | 49.65% | 42.33% |
| 過去1か月の終値平均 | 854円 | 50.35% | 45.18% |
| 過去3か月の終値平均 | 899円 | 42.83% | 47.08% |
| 過去6か月の終値平均 | 915円 | 40.33% | 49.27% |
出典:ワタミ「MBOの実施及び応募の推奨に関するお知らせ」別添の特別委員会答申書。
直近の株価に対しては中央値を上回り、3〜6か月の平均に対しては下回ります。ワタミの株価は夏以降じりじり下がっていたため、直近の安い株価を基準にすると大きく見え、少し前の株価を基準にすると小さく見えるのです。特別委員会はこの点を意識し、「直近の下落は本源的価値の減少を反映していない可能性がある」として3〜6か月平均を重視する方針で交渉したと記しています。そのうえで、3〜6か月平均に対するプレミアムも同種案件の最頻値(40%台)と同程度以上として、合理性があると判断しました。
長く持っている株主は損をしない価格:答申書によると、1,284円は2020年2月14日(コロナの影響による特別損失を公表した日)の翌日以降、すべての日の終値を上回る水準です。過去約6年間に買った株主なら、TOB価格で手放しても売却損にはならない計算です(手数料・税金は別)。
38回の価格交渉 ── 1,079円から1,284円へ
開示資料には、Wisdom側と、ワタミ・特別委員会との交渉の経緯が詳しく書かれています。渡邉氏が非公開化の検討を始めたのは2026年8月上旬。8月24日に取締役会へ協議を申し入れ、10月14日に最初の価格提案が出されました。
| 回 | 提案日 | 提案価格 | 基準の終値 | プレミアム | 会社・特別委員会の回答 |
|---|---|---|---|---|---|
| 1 | 10月14日 | 1,079円 | 853円(10/13) | +26.49% | 十分とは到底言えない。大幅な引き上げを要請 |
| 2 | 10月22日 | 1,156円 | 876円(10/21) | +31.96% | 同上 |
| 3 | 10月27日 | 1,217円 | 855円(10/27) | +42.34% | 同上 |
| 4 | 11月2日 | 1,264円 | 846円(11/2) | +49.41% | 同上 |
| 5 | 11月9日 | 1,270円 | 824円(11/6) | +54.13% | 同上 |
| 6 | 11月10日 | 1,281円 | 847円(11/10) | +51.24% | いまだ十分とは言えない |
| 7 | 11月11日 | 1,283円 | 848円(11/11) | +51.30% | マジョリティ・オブ・マイノリティ条件の設定を検討するか、最終の価格提案をするよう要請 |
| 8(最終) | 11月12日 | 1,284円 | 858円(11/12) | +49.65% | 賛同・応募推奨が可能な水準と判断 |
出典:ワタミ「MBOの実施及び応募の推奨に関するお知らせ」。プレミアムは各提案の基準日終値に対するもの(開示資料の記載)。
初回の1,079円から最終の1,284円までの引き上げは205円(約19.0%)です。前半の4回で185円上がり、後半の4回は1,264円→1,270円→1,281円→1,283円→1,284円と、1円・2円刻みの攻防になりました。第7回の1,283円に対して会社側は、少数株主の過半数の賛成を成立条件とする「マジョリティ・オブ・マイノリティ条件」をつけるか、さもなければ最終提案を出すよう迫り、Wisdom側は条件をつけない代わりに1円上乗せした1,284円を最終提案としています。
マジョリティ・オブ・マイノリティ条件はなし
最終的に、この条件は設定されませんでした。特別委員会は、①ほかの公正性担保措置が十分に講じられている、②条件を設定しても下限は11,615,601株となり、増加は約176万株(4.4%)にとどまって効果が限定的、③少数の株式で取引を妨害できるようになり、応募したい株主の利益にかえってならない、の3点から「設定は不要」と判断しています。
特別委員会は、独立社外取締役の伊東利哉氏(委員長)と大石美奈子氏、社外の弁護士の後藤高志氏の3名です。社外取締役のうち、買収資金を貸す横浜銀行の子会社の監査役を兼ねる1名は、利害が一致しない可能性があるとして委員から外されています。委員の報酬に成功報酬は含まれていません。
41,284円は企業価値に見合うか ── 算定レンジと業績
2つの第三者算定
ワタミはプルータス・コンサルティングに、特別委員会はトラスティーズ・アドバイザリーに、それぞれ株式価値の算定を依頼しました。
| 算定方法 | プルータス(会社側) | トラスティーズ(特別委員会側) | 1,284円の位置 |
|---|---|---|---|
| 市場株価法 | 854〜915円 | 854〜915円 | 上限を大きく上回る |
| 類似会社比較法 | 922〜1,029円 | 1,099〜1,292円 | プルータスは上限超え、トラスティーズは上限近く |
| DCF法 | 987〜1,573円 | 1,082〜1,452円 | どちらも範囲内(中央値1,280円・1,267円をわずかに上回る) |
出典:ワタミ「MBOの実施及び応募の推奨に関するお知らせ」。中央値はレンジの上限と下限の平均として筆者が計算したもの。
将来のキャッシュフローから価値を出すDCF法では、1,284円は両社のレンジのほぼ真ん中です。上限のプルータス1,573円と比べると約290円の開きがあり、「最善の価格」かどうかは評価が分かれる余地があります。ただ、DCF法の前提となる事業計画は会社側が作ったもので、割引率(プルータスは7.0〜8.6%)など前提しだいで大きく動く点には注意が必要です。
2027年3月期中間期の業績
| 指標 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 492.7億円 | +10.2% |
| 営業利益 | 20.6億円 | −3.9% |
| 親会社株主に帰属する中間純利益 | 15.8億円 | −8.1% |
| 宅食事業(売上高/セグメント利益) | 219.1億円/22.0億円 | +9.7%/+6.0% |
| 国内外食事業(同) | 191.4億円/9.6億円 | +6.3%/+8.4% |
| 海外事業(同) | 63.7億円/1.0億円 | +22.2%/+181.9% |
| 1株当たり純資産(BPS) | 446.42円 | 3月末440.77円 |
出典:ワタミ「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年11月13日)。通期の業績予想は「合理的な算定が困難」として開示されていない。
稼ぎ頭は外食ではなく宅食で、セグメント利益の大半を占めます。1,284円をBPSに当てはめるとPBRは約2.9倍、普通株式の時価総額は約515億円です(自己株式を除く40,113,202株で計算)。このほか、TOBが成立すると、コロナ禍の2021年にDBJ(日本政策投資銀行)系ファンドへ発行した120億円のA種優先株式を、約123.9億円で取得・消却する予定です。原資はWisdomからの借入れで、会社は「実質的な借換え」と説明しています。
なぜ非公開化するのか:開示資料によると、渡邉氏は、借入れで事業資金は確保できており、大規模な増資の必要性は低く、ブランドもすでに確立しているため、上場を維持するメリットが相対的に下がっていると考えています。非公開化で短期の業績にとらわれず、中長期の施策を進めるのが狙いです。MBO後も渡邉氏は会長兼社長CEOとして経営を続け、従業員の雇用は維持する方針です。
5株主優待と配当はどうなる?
| 項目 | TOBが成立した場合 |
|---|---|
| 株主優待 | 2026年9月末基準分(11月20日ごろ発送予定の優待食事券等)が最後。2027年3月末基準分から廃止 |
| 期末配当 | 2027年3月期は無配(中間配当もなし。前期は期末10円) |
| 「ワタミ友の会(仮称)」 | 乾為天が創設を提案し、会社が検討中。株主優待の代替ではないとされ、株式の保有の有無や応募の有無で会員資格・特典に差をつけない方針 |
出典:ワタミ「配当予想の修正(無配)及び株主優待制度の廃止に関するお知らせ」「MBOの実施及び応募の推奨に関するお知らせ」(2026年11月13日)。
無配と優待の廃止は、いずれもTOBの成立が条件です。不成立なら現状の制度がどうなるかは、あらためて会社の発表を待つ必要があります。また、Wisdomは「1,284円は期末配当が行われないことを前提に決めた」としており、配当を受け取れない分はTOB価格に含まれている、という整理です。
優待の内容は、100〜299株で年2回、500円の優待券8枚(4,000円分)。外食店舗のほか宅食の支払いにも使えますが、1回の会計で税込2,000円ごとに1枚という利用条件があり、現金と同じ価値とは言えません。手元に届く最後の優待券の有効期限と使い方は、券面とワタミの株主優待ページで確認してください。
6個人投資家は応募・市場売却・保有のどれを選ぶ?
| 選択肢 | 受け取れるもの | 主な注意点 |
|---|---|---|
| A. TOBに応募 | 1,284円(成立した場合)。決済開始は2027年1月6日 | SMBC日興証券の口座が必要。ほかの証券会社からは移管が必要。不成立なら株が戻ってくる |
| B. 市場で売却 | その時点の株価(手数料を除く) | 株価は1,284円をわずかに下回って推移しやすい。すぐに現金化でき、不成立リスクから離れられる |
| C. 保有を続ける | 成立後、株式併合で金銭を受け取る | 株式併合は2027年3月下旬ごろの予定で、受け取りはそれ以降。上場廃止前に優待・配当はない |
A. TOBに応募する場合
応募は公開買付代理人のSMBC日興証券で行います。ほかの証券会社に株がある場合は移管が必要で、日数がかかります。NISA口座の株は、移管先にNISA口座がなかったり、移管の扱いが証券会社によって違ったりして、非課税にならない場合があります。証券会社の受付締切は12月28日より早いことがあるので、公開買付説明書とSMBC日興証券の案内を必ず確認してください。
B. 市場で売却する場合
11月16日の午前の株価は1,279〜1,284円と、TOB価格から数円以内で推移しました。TOB価格との差が小さいときは、移管の手間や1月6日まで資金が戻らないことを考えて、市場で売るのも合理的な選択肢です。たとえば100株を1,280円で売れた場合の受取額は128,000円で、TOBに応募した場合の128,400円との差は400円です(手数料・税金を考慮しない単純比較)。売買手数料が無料の証券会社なら、この400円と移管の手間・資金の拘束期間を比べることになります。
C. 保有を続ける場合
TOBが成立すると株式併合によるスクイーズアウトが行われ、応募しなかった株主も金銭を受け取って株を手放します。開示資料では、交付される金額は1,284円に保有株数を掛けた額と同じになるよう算定される予定とされています。会社が賛同・応募推奨をしているため、対抗提案が出ない限り、保有を続けて上乗せを得られる見込みは小さいと考えられます。
判断のための簡易式
市場売却の手取り = 売却価格 × 株数 − 売買手数料 − 税金
TOB応募の手取り = 1,284円 × 株数 − 税金 − 移管などの費用
たとえば特定口座で100株を取得単価900円で持っている場合、1,284円で手放したときの譲渡益は3万8,400円、税金(20.315%)は約7,800円です。税金は取得単価・口座の種類・損益通算の状況で変わります。どちらの式も単純化したもので、TOBが成立しないリスクや資金が戻るまでの期間は別に考える必要があります。
7今後の3つのシナリオと日程
| シナリオ | 想定される展開 | 注目点 |
|---|---|---|
| 強気 | 対抗提案や、アクティビストの反対を受けた価格の引き上げ | 大量保有報告書の提出、株価がTOB価格を上回って推移するかどうか。現時点で確認された事実ではなく仮説 |
| 中立(標準) | 1,284円のまま12月28日に成立し、2027年1月6日に決済 | 応募状況、株式併合の臨時株主総会の日程 |
| 弱気 | 応募が下限に届かず不成立 | 株価がMBO前の水準に近づく可能性。戻り先は予想できない |
シナリオは可能性を整理したもので、発生確率を示すものではありません。応募しない約束をした株式が37.85%あり、会社も応募を推奨しているため、標準シナリオを基本と考えます。投資判断はご自身で行ってください。
注意すべきイベント
- 11月20日ごろ:2026年9月末基準の株主優待(最後の優待)の発送
- 12月28日(月):TOBの期限(証券会社の受付締切はこれより早いことがある)
- 期限の翌営業日:TOBの結果の公表(一般的な日程)
- 2027年1月6日(水):決済の開始。A種優先株式の取得・消却も同日の予定
- 2027年3月下旬ごろ:株式併合(スクイーズアウト)の実施予定。臨時株主総会の承認を経て、上場廃止となる。上場廃止日はまだ決まっていない
- 2027年5月ごろ・6月ごろ:乾為天からWisdomへの株式移管、サントリーとの株式交換の予定
関連記事
ワタミの記事は銘柄ページにまとめていきます。TOBのプレミアムと株価の関係は、シリーズ「M&A・TOBウォッチ」で継続して追っています。同じ週に発表されたアイビーシー(3920)TOB、プレミアム1.78%の記事は、公表前に株価が急騰して上乗せが小さくなった例で、ワタミとは逆のパターンです。カカクコム(2371)TOB、EQTの3,700円への引き上げの記事、TOB成立後のスクイーズアウトの流れはレオパレス21の記事もどうぞ。
まとめ ── 「49.65%」は報道前に持っていた人の数字
- ▸Wisdom(渡邉美樹氏)が1株1,284円でTOB。期間は11月16日〜12月28日、決済開始は2027年1月6日。会社は賛同し応募を推奨。
- ▸報道前の終値858円比のプレミアムは49.65%で、MBOの中央値(42.33%)を上回る。ただし報道後のストップ高1,008円比では27.38%、11月16日の株価からはほぼ0%。
- ▸提案は8回で1,079円→1,284円(+205円)。後半は1円刻みの攻防。DCF法では2つの算定レンジのほぼ中央。マジョリティ・オブ・マイノリティ条件はなし。
- ▸成立すれば期末は無配、株主優待は2026年9月末基準分が最後。株式併合は2027年3月下旬ごろの予定。
「優待目当てで持っていた人には寂しいけど、6年ぶりの高値で手放せるのだ」。応募・売却・保有のどれを選ぶにしても、市場価格と1,284円の差、手続きの締切、資金が戻る時期を並べて比べることが大切です。
よくある質問
Q1. ワタミのTOB価格はいくらですか?
普通株式1株1,284円です。買付期間は2026年11月16日〜12月28日、決済の開始日は2027年1月6日です。
Q2. 株主優待はいつまでもらえますか?
TOBが成立した場合、2026年9月30日を基準日とする優待(11月20日ごろ発送予定)が最後になります。2027年3月末基準分からは廃止です。
Q3. TOBに応募しないと株はどうなりますか?
TOBが成立すると、株式併合によって株は端数になり、1,284円×保有株数と同じ額の金銭を受け取る予定です。株式併合は2027年3月下旬ごろの予定で、具体的な日程は今後の開示で確認してください。
Q4. NISA口座の株はどうすればいいですか?
TOBに応募するにはSMBC日興証券への移管が必要で、NISAの扱いは証券会社によって異なります。非課税のまま手放したい場合は、市場での売却も含め、利用している証券会社とSMBC日興証券に事前に確認してください。
Q5. 11月13日にストップ高で買った人は得をしますか?
1,008円で買えていれば、TOB価格との差は276円(約27.4%)です。ただし13日はストップ高の買い気配となった時間が長く、注文が必ず約定したとは限りません。
出典と注意
TOBの条件・交渉の経緯・プレミアム・算定結果・特別委員会の答申・株式併合の予定:ワタミ「MBOの実施及び応募の推奨に関するお知らせ」(2026年11月13日、TDnet)。買付期間・決済の開始日・公開買付代理人・応募/不応募契約:「株式会社Wisdomによるワタミ株式会社(証券コード:7522)の株式に対する公開買付けの開始に関するお知らせ」(同)。配当・株主優待:「配当予想の修正(無配)及び株主優待制度の廃止に関するお知らせ」(同)。A種優先株式:「A種優先株式の全部取得及び消却に関するお知らせ」(同)。業績:「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(同)。11月13日・16日の株価:株探(11月13日)、日本経済新聞(11月16日)。株主優待の内容:ワタミ「株主優待制度」。ストップ高比のプレミアム・成立に必要な応募数・算定レンジの中央値・PBR・時価総額・受取額と税金の計算例・シナリオは、公表値をもとに筆者が計算・設定したものです。本記事は情報提供を目的としたもので、特定銘柄の売買やTOBへの応募を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
 3920 アイビーシー
 2371 カカクコム
 8848 レオパレス21
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。