ASML決算、売上55%増・純利益133%増!AI半導体需要は本物か?日本の半導体株への影響を分析【2026年10月】
この記事のポイント
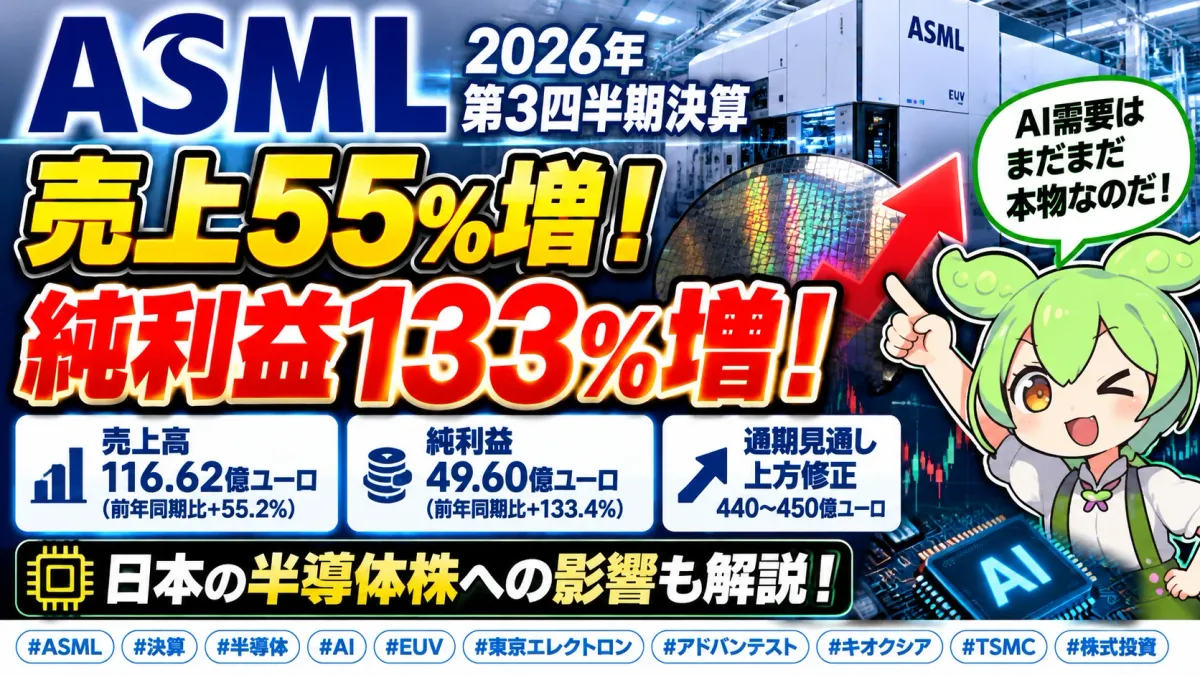
- 結論:AI向け先端半導体の設備投資需要は本物。7〜9月期は売上高116.6億ユーロ(前年同期比+55.2%)、純利益49.6億ユーロ(+133.4%)、通期予想も440〜450億ユーロへ引き上げ。ただし売上は市場予想(約117.1億ユーロ)をわずかに下回り、株価は売られた。
- 本当の焦点は供給側。ASMLは2027〜2028年に計画している供給能力では顧客の需要を満たしきれない見通しを示し、2029〜2030年分の発注意向も出ている。
- CXMTショックと矛盾はしない。先端ロジック・HBM・汎用DRAM・NANDを分けて見ると、東京エレクトロン・アドバンテストには追い風、キオクシア・SKハイニックスは需要の持続性と価格が焦点。
- 次の注目は10月15日のTSMC決算。10〜12月期の見通しと2027年の設備投資額で、今回の話が裏づけられるかを確かめたい。
- 売上高(7〜9月)116.6億ユーロ前年同期比 +55.2%
- 純利益(7〜9月)49.6億ユーロ前年同期比 +133.4%
- 売上総利益率57.5%会社予想 55〜57%を上回る
- 2026年通期の売上予想440〜450億ユーロ・下限を10億引き上げ
1何が起きた? ── 売上55%増・純利益133%増の過去最高
10月14日、オランダの半導体製造装置大手ASMLが2026年7〜9月期(第3四半期)の決算を発表しました。ASMLは、半導体の回路を光でウエハーに焼き付ける露光装置の最大手で、最先端品に欠かせないEUV(極端紫外線)露光装置を作れる世界で唯一の会社です。
売上高は116.62億ユーロ(前年同期比+55.2%)で四半期として過去最高。純利益は49.60億ユーロ(同+133.4%)と2倍を超えました。売上総利益率(粗利率)は57.5%で、会社が7月に示した予想(55〜57%)の上限を上回っています。
粗利率を押し上げたのは、すでに顧客の工場で動いている装置のアップグレードや保守(インストールベース事業)で、この部分の売上は33億ユーロと会社予想を上回りました。装置を売ったあとも長く稼げる、利幅の厚い事業です。7〜9月期に販売した露光装置は113台と、4〜6月期の86台から増えています。
2売上は予想をわずかに下回った ── 好決算でも株価が上がるとは限らない
これだけの好決算でも、発表後のASML株は売られました。マイクロン、サンディスク、インテルなど他の半導体株にも売りが広がったと報じられています。理由のひとつは、売上高が市場予想をわずかに下回ったことです。
| 項目 | 実績 | 比較対象 | 評価 |
|---|---|---|---|
| 売上高 | 116.62億ユーロ | 市場予想 約117.1億ユーロ | わずかに未達(約−0.4%) |
| 売上高 | 116.62億ユーロ | 会社予想 110〜120億ユーロ | 範囲の上半分 |
| 粗利率 | 57.5% | 会社予想 55〜57% | 上限超え |
| 純利益 | 49.60億ユーロ | 市場予想 約41億ユーロ | 大幅に上回る |
売上は会社予想の範囲内、利益は市場予想以上。それでも株価が下がるのは、株価は「良いか悪いか」ではなく「期待より良いか悪いか」で動くからです。ASML株は決算前の時点でAI需要への期待をかなり織り込んでいました。「予想を大きく上回る売上」が出なければ、利益確定の売りが出やすい状態だったわけです。
約0.4%の未達そのものは、事業の実態を揺るがす大きさではありません。装置の出荷や検収(顧客の受け入れ確認)のタイミングが少しずれるだけで動く程度の差です。ただし、株価の短期的な反応はこうした小さな差に振らされます。業績が良いのに株価が振るわない構図は、7月のTSMC過去最高益の日に日経平均が2.69%下げた例や、アドバンテストの上方修正が売られた例でも見てきました。
32026年通期の見通しを上方修正 ── 今年3度目の引き上げ
ASMLは2026年通期の売上高予想を、7月時点の430〜450億ユーロから440〜450億ユーロへ引き上げました。上限は据え置き、下限を10億ユーロ引き上げた形で、年初からの引き上げは3度目です。通期の粗利率は約56%を見込みます。
通期予想から逆算すると、10〜12月期の売上は142〜152億ユーロと、7〜9月期から2〜3割増える計算です。会社が出した10〜12月期の予想もこの範囲で、上限は市場予想(約142億ユーロ)を上回っています。
成長を支えているのは、AI向けの先端半導体をつくるための設備投資です。エヌビディアなどのAI用GPUはTSMCの最先端工程でつくられ、その横に載せるHBM(高速メモリ)もSKハイニックスなどが最先端のDRAM工程で生産しています。どちらも微細な回路を描くためにEUV露光装置が欠かせず、AIデータセンターへの投資がそのままASMLの受注に流れ込む構図です。
4本当の焦点は2027〜2028年の「供給不足」
今回の決算で最も重要なのは、数字よりもクリストフ・フーケCEOの発言です。フーケ氏は、受注の勢いが今年に入って四半期ごとに強まっているとしたうえで、2027年と2028年に計画している供給能力では、顧客の需要を満たしきれない見通しを示しました。さらに、一部の顧客からは2029年、さらには2030年分の発注の意向も出ているといいます。
| 時期 | ASMLの説明 | 読み方 |
|---|---|---|
| 2026年 | EUV(NXE)約65台、液浸ArF(NXT)約130台の生産体制 | 現在の基準となる生産能力 |
| 2027年 | 2026年比で約30%の増強を計画。それでも需要に届かない見通し | 需要>供給 |
| 2028年 | 従来示していた30%増強に加え、さらなる上積みを検討中 | 需要>供給 |
| 2029〜2030年 | 一部の顧客が発注の意向を示している | 意向の段階(確定受注ではない) |
「供給不足」は強気材料だが、2つの見方がある
素直に読めば、需要が数年先まで見えているということです。装置メーカーは景気の波で受注が大きく振れる業種ですが、顧客が3〜4年先の装置の枠を押さえにきているなら、少なくとも2028年ごろまでは「需要が消える」心配より「つくりきれない」心配のほうが大きい状態です。
ただし、注意点もあります。
- 売上の上限が生産能力で決まる:需要がいくら強くても、ASMLの売上は「何台つくれるか」で頭打ちになります。2027年の増強が計画どおり進むかが、業績の上振れ余地を左右します。
- 発注の「意向」は取り消せる:2029〜2030年分は確定した受注ではありません。2023年にはメモリ不況で顧客が装置の受け入れを先送りした例もあり、AI投資の勢いが鈍れば意向は簡単に変わります。
5中国CXMTショックとの対比 ── 半導体は一括りにできない
前日まで、半導体株は「中国CXMTショック」で売られていました。中国のDRAM最大手CXMTが次世代のメモリ構造(4F²)で進展を発表し、10月12日にはSKハイニックスやマイクロンが4%前後下げています(CXMTショックの記事)。連休明けの東京市場でも、半導体株の下げが日経平均を押し下げました(日経平均1,253円安の記事)。
「中国のメモリ国産化で既存メーカーの競争が厳しくなる」というCXMTショックと、「半導体の設備投資需要は2028年まで供給を上回る」というASMLの決算。一見すると逆の話ですが、半導体を4つの分野に分けると、両方とも成り立ちます。
| 分野 | ASML決算が示すこと | CXMTショックが示すこと | まとめ |
|---|---|---|---|
| 先端ロジック (GPU・AI半導体) | EUV需要の中心。2027〜28年は供給不足 | 直接の関係は薄い | 最も強い |
| HBM (AI向け高速メモリ) | 最先端DRAMへの投資が続く | CXMTは1〜2世代遅れ。短期の影響は小さい | 強い |
| 汎用DRAM (サーバー・PC・スマホ) | 投資は続くが、増産は将来の供給増にもなる | 中期的に価格競争の圧力 | 強弱が混在 |
| NAND (データ保存用) | EUVをあまり使わず、ASMLの決算からは読みにくい | CXMTの参入計画・YMTCの増産が長期の懸念 | 価格次第 |
CXMTショックは「メモリの、それも汎用品の競争」の話で、ASMLの決算は「先端品をつくる設備投資」の話です。半導体業界全体が一律に悪くなっているわけではない、というのが2つのニュースを並べたときの結論です。
6日本の半導体関連株への影響 ── 4社を切り分ける
では、日本の投資家に身近な4銘柄にはどう効くのか。ASMLとの「距離」で整理します。
| 会社 | 主力事業 | ASML決算との関係 | 見るべき点 |
|---|---|---|---|
| 東京エレクトロン (8035) | 前工程の製造装置(塗布現像・エッチング・成膜・洗浄) | 近い EUV露光の前後で使う塗布現像装置は、EUV向けでほぼ独占 | 工場の新設・増設が進めば恩恵。中国向けの比率と輸出規制の動向 |
| アドバンテスト (6857) | 半導体の検査装置(テスター)。AI向けSoC・HBMの検査に強い | 中くらい 露光とは別の工程。チップの数と複雑さで需要が決まる | AI半導体の出荷数量。GPU・HBMの世代交代で検査時間が伸びるか |
| キオクシア (285A) | NANDフラッシュ専業 | 遠い NANDはEUVをあまり使わない | NANDの価格と、AIサーバー向けSSDの需要がどこまで続くか |
| SKハイニックス (000660/SKHY) | HBM(世界首位)+汎用DRAM | 両面 EUVの大口顧客。投資が続く=将来の供給増でもある | HBMの契約価格と、汎用DRAMの値上がりがいつ鈍るか |
東京エレクトロン:設備投資拡大の恩恵を受けやすい
4社の中でASMLと最も近いのが東京エレクトロンです。ウエハーに感光材を塗り、露光後に現像する塗布現像装置は、EUV露光装置とセットで使われ、EUV向けではほぼ東京エレクトロンの独壇場です。ASMLの装置が1台増えれば、東京エレクトロンの装置も並んで必要になります。加えて、先端ロジックやHBMの工場が増えれば、エッチングや成膜の装置需要も膨らみます。
アドバンテスト:AI半導体の検査需要に期待
アドバンテストは露光ではなく、完成したチップの良し悪しを確かめる検査装置の会社です。AI用のGPUやHBMは回路が複雑で、1個あたりの検査時間が長くなる傾向にあります。ASMLの決算が示した「AI向け先端半導体の量が増え続ける」流れは、検査装置の需要にもつながります。
キオクシア・SKハイニックス:メモリ需要の持続性が焦点
メモリ2社にとって、ASMLの好決算は「投資する側」の話です。HBMやAIサーバー向けの需要が強いからこそ投資が続いているのは確かですが、投資が増える=数年後の供給が増えることでもあります。メモリ株を左右するのは装置の売れ行きではなく、需要と供給のバランスで決まるメモリの価格です(SKハイニックス vs キオクシアの記事)。
7今後の株価インパクト ── 3つのシナリオと注目日程
強気・標準・弱気の3シナリオ
| シナリオ | 前提 | 日本の半導体株への影響 |
|---|---|---|
| 強気 | TSMCが2027年の設備投資を大きく増やす。メモリ価格の上昇も続く | 装置株(東京エレクトロン・アドバンテスト)を中心に、CXMTショック前の水準を取り戻す |
| 標準(結論) | AI向けの先端投資は続くが、メモリは汎用品の値上がりが鈍り始める | 装置株は底堅く、メモリ株は決算ごとに上下に振れる。「装置>メモリ」の差がつきやすい |
| 弱気 | AI投資の採算への疑問が強まり、大手クラウドが投資を絞る | 「2029〜30年の発注意向」への疑いが広がり、装置株・メモリ株ともに評価倍率が下がる |
筆者は標準シナリオを基本と考えます。ASMLの決算は、AIインフラへの投資が少なくとも2028年まで続く可能性を数字で示しました。一方で、メモリ株は「価格がいつ頭打ちになるか」という別の問題を抱えています。同じ「半導体株」でも、装置とメモリでは見るべき指標が違う局面に入ったと見ています。
注意すべきイベント
| 日付 | イベント | 見るポイント |
|---|---|---|
| 10月15日 15:00(日本時間) | TSMC 7〜9月期決算説明会 | 10〜12月期の見通し、2027年の設備投資額、2nmの立ち上がり |
| 10月28日(予定) | SKハイニックス 7〜9月期決算 | HBM4の出荷状況と、2027年のHBM契約の進み具合 |
| 10月下旬(例年) | アドバンテスト 第2四半期決算 | AI向けテスターの受注と、通期見通しの修正 |
| 10月30日 18:45(予定) | キオクシア 第2四半期決算 | NAND価格の見通しと、10〜12月の業績見通し |
| 11月(例年) | 東京エレクトロン 第2四半期決算 | 先端ロジック・メモリ向けの受注と、中国向け売上の比率 |
| 2027年1月下旬(例年) | ASML 10〜12月期決算 | 142〜152億ユーロの予想を達成できるか、2027年の見通し |
| 2027年6月10日 | ASML 資本市場説明会(Capital Markets Day) | 2030年に向けた長期目標と、生産能力の増強計画 |
日程は10月14日時点の会社発表・例年の時期です。変更される場合があります。シナリオは公開情報をもとにした筆者の見立てで、将来の株価を保証するものではありません。投資判断はご自身で行ってください。
次の注目材料:10月15日のTSMC決算
ASMLの最大の顧客であるTSMCが、明日10月15日に7〜9月期の決算を発表します。月次の売上高の合計では、7〜9月期はすでに会社予想の上限(458億ドル)を上回ったと報じられており、注目は10〜12月期の見通しと、2027年の設備投資額に移っています。TSMCが投資をさらに積み増せば、ASMLが語った「2027〜28年の供給不足」の裏づけになります。TSMCのこれまでの動きはTSMC 8月売上高の記事、TSMC最大10%値上げ報道の記事にまとめています。
8半導体株に投資するなら ── 証券会社と関連記事
ASML(ASML)は米ナスダック、TSMC(TSM)はニューヨーク証券取引所に上場しており、日本のネット証券から米国株として買えます。東京エレクトロン(8035)・アドバンテスト(6857)・キオクシア(285A)は東証の日本株、SKハイニックスは米ナスダックのADR(SKHY)で売買できます。日本株と米国株の両方を扱うネット証券なら、1つの口座でまとめて売買できます。
| 証券会社 | 日本株の売買手数料 | 米国株の売買手数料 | ひとこと |
|---|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 日本の半導体株もASML・TSMも1つの口座で。NISA対応 |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 1日50万円まで0円 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
各社の記事は銘柄ページにまとめています:ASML/東京エレクトロン/アドバンテスト/キオクシアHD/SKハイニックス/TSMC。7月の前回決算はASML通期再上方修正の中身で取り上げました。AI投資の期待と実態のずれは、シリーズ「AI熱狂の光と影」で継続して追っています。
まとめ ── 「半導体」を4つに分けて評価する
- ▸ASMLの7〜9月期は売上高116.6億ユーロ(+55.2%)、純利益49.6億ユーロ(+133.4%)、粗利率57.5%。通期予想も440〜450億ユーロへ引き上げ、今年3度目の上方修正。
- ▸売上は市場予想(約117.1億ユーロ)をわずかに下回り、株価は売られた。株価は「期待との差」で動くため、好決算でも上がるとは限らない。
- ▸最大の焦点は2027〜28年の供給不足と、2029〜30年分の発注意向。需要が数年先まで見えている一方、売上はASMLの生産能力で頭打ちになる。
- ▸中国CXMTショックで半導体株が売られる一方、ASMLの決算はAIインフラ投資の底堅さを示した。重要なのは半導体市場全体を一括りにせず、先端ロジック・HBM・汎用DRAM・NANDを分けて評価すること。
- ▸日本株では東京エレクトロン・アドバンテストに追い風、キオクシア・SKハイニックスはメモリ価格と需要の持続性が焦点。次の試金石は10月15日のTSMC決算。
出典と注意
ASML 2026年第3四半期決算発表(10/14)・同第2四半期決算発表、ASML 2025年第3四半期決算発表、CNBC(10/14)、Investing.com、TipRanks、GuruFocus、Stocktwits、Futu、TSMC IR(決算説明会の日程)、LSEG(市場予想)の各情報。市場予想は集計元によって数値が異なります。一時的な評価益についてはアナリストの分析によるもので、会社の開示ではありません。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。