TSMC決算、純利益69%増の衝撃!AI需要は止まらず、2nm量産が次の成長を左右する【2026年Q3】
この記事のポイント
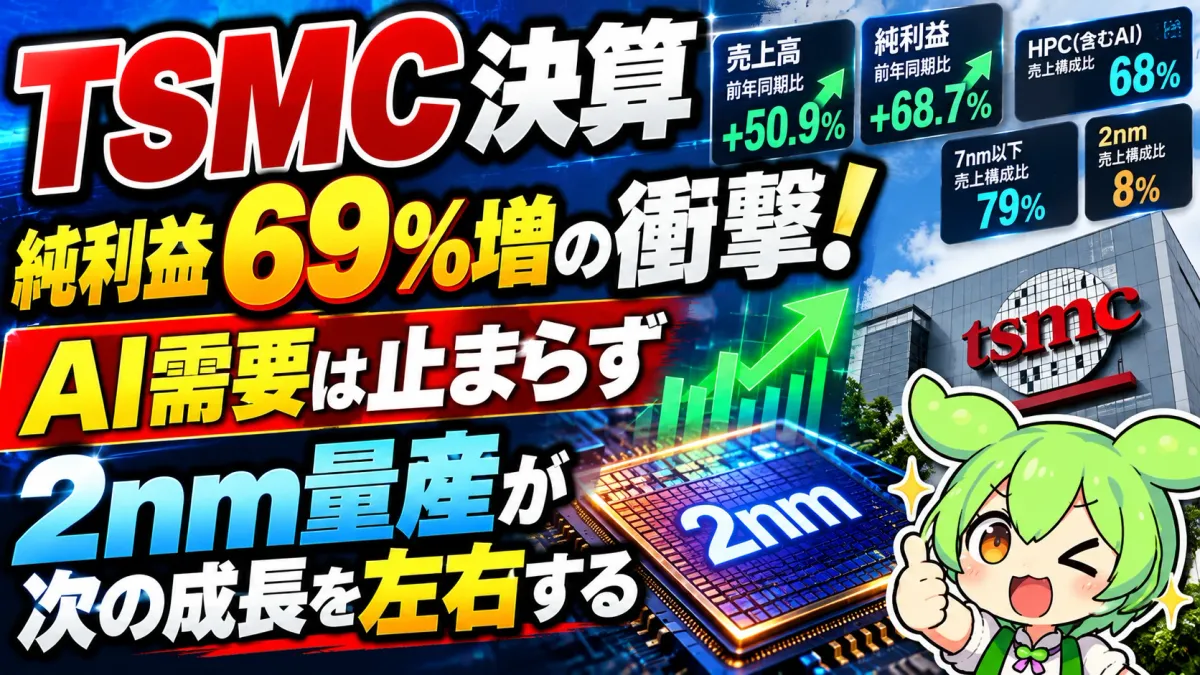
- 結論:AI需要の強さは確認されたが、半導体株が割安になったことまでは意味しない。7〜9月期は売上高1兆4,942億台湾ドル(前年同期比+50.9%)、純利益7,631億台湾ドル(+68.7%)で過去最高、純利益はアナリスト予想を約2.2%上回った。
- HPC(AI・高性能計算)の売上構成比は68%、7nm以下は79%。ただしHPCにはAI以外のCPUなども含まれ、68%すべてがAIではない。
- 2nmの構成比は3%→8%へ上昇する一方、粗利率は前四半期の67.7%から66.4%へ1.3pt低下。立ち上げコストに加え、為替・製品構成・海外工場の影響もある。
- 10〜12月期の売上予想は523億〜543億ドル(中央値で7〜9月比+14.1%)。2026年の設備投資600億〜640億ドルは東京エレクトロン・アドバンテスト・ASMLに追い風、SKハイニックスとキオクシアは需要構造が違うため分けて見る。
- 売上高(7〜9月)1兆4,942億台湾ドル・前年同期比 +50.9%
- 純利益(7〜9月)7,631億台湾ドル・前年同期比 +68.7%
- 売上総利益率66.4%前四半期の67.7%から1.3pt低下
- 10〜12月の売上予想523〜543億ドル・中央値は7〜9月比 +14.1%
1TSMC決算速報 ── 売上高51%増、純利益69%増の中身
10月15日、半導体の受託製造(ファウンドリー)世界最大手のTSMC(台湾積体電路製造)が2026年7〜9月期(第3四半期)の決算を発表しました。TSMCは自社ブランドの製品を持たず、NVIDIA・アップル・AMDなどが設計した半導体を、注文を受けて製造する会社です。最先端の微細プロセスでは世界シェアの大半を握り、AI用GPUの多くはTSMCの工場でつくられています。
| 指標 | 2026年7〜9月期 | 前年同期比 |
|---|---|---|
| 売上高 | 1兆4,942億台湾ドル(約467億ドル) | +50.9% |
| 純利益 | 7,631億台湾ドル | +68.7% |
| EPS(1株利益) | 29.43台湾ドル | +68.7% |
| 売上総利益率 | 66.4% | +6.9pt |
| 営業利益率 | 58.7% | +8.1pt |
出典:TSMC 2026年第3四半期決算発表(10/15)、各社報道。米ドル換算は報道ベースで、使う為替レートにより数億ドル程度ずれます。
売上高・純利益・EPSはいずれも四半期として過去最高です。注目したいのは、売上高の伸び(+50.9%)を純利益の伸び(+68.7%)が大きく上回っていることです。売上が1.5倍になる間に、利益は1.7倍近くになりました。
利益の伸びが売上の伸びを上回るのは、単価の高い先端プロセスの比率が上がり、工場の稼働率も高いからです。半導体工場は建設費や装置の減価償却など固定費の割合が大きく、売上が増えるほど1枚あたりのコストが下がります。粗利率が前年の59.5%から66.4%へ、営業利益率が50.6%から58.7%へ上がったのは、この「規模の効果」が効いている証拠です。
2市場予想との比較 ── 純利益は予想を約2.2%上回った
TSMCは月次で売上高を公表しているため、7〜9月期の売上は決算前からほぼわかっていました。それでも結果は7月に会社が示した予想をすべての項目で上限付近か上限超えで着地しています。
| 項目 | 実績 | 比較対象 | 評価 |
|---|---|---|---|
| 売上高 | 約467億ドル | 会社予想 446〜458億ドル | 上限超え |
| 粗利率 | 66.4% | 会社予想 65〜67% | 範囲の上半分 |
| 営業利益率 | 58.7% | 会社予想 56〜58% | 上限超え |
| 純利益 | 7,631億台湾ドル | アナリスト予想 約7,463億台湾ドル | 約2.2%上回る |
会社予想は2026年7月16日の第2四半期決算時点(為替前提 1ドル=32台湾ドル)。アナリスト予想は決算発表前にCNBCが報じた集計値で、集計元や時点によって数値は異なります。
上回った理由は大きく2つです。1つはAI向けの先端プロセス(3nm・5nm)の需要が想定以上に強かったこと。もう1つは、前章で触れた台湾ドル安です。会社予想は1ドル=32台湾ドルを前提にしていましたが、ドル高が売上を押し上げました。
ただし、予想を2.2%上回ったという数字は「驚き」というほどの大きさではありません。TSMCの好決算はすでに月次売上で織り込まれており、株価を動かすのは過去の数字より、次の四半期と来年の見通しです。業績が良いのに株価が下がった例として、7月のTSMC過去最高益の日に日経平均が2.69%下げた記事も参考にしてください。
3AI半導体需要の実態 ── HPC比率68%と先端プロセス比率79%
AI需要がどれだけ効いているかは、TSMCが開示する2つの比率でわかります。
- HPCの売上構成比68%前四半期 66% / AI・高性能計算
- 7nm以下の売上構成比79%前四半期 77% / 先端プロセス
HPC(高性能コンピューティング)は、AI用GPU・AIアクセラレーター・サーバー用CPUなどを含む分野で、TSMCの売上の68%を占めるまでになりました。スマートフォン向けが主力だった数年前とは、会社の姿が大きく変わっています。
もう1つの7nm以下の比率79%は、売上の8割が最先端の工場から生まれていることを示します。NVIDIAの最新GPUは3nm級、AIデータセンター向けのカスタムチップ(グーグル・アマゾンなどの自社設計品)も5nm・3nmが中心です。これらを量産できる工場は世界でもほぼTSMCに限られ、AI半導体の供給量はTSMCの先端工場の生産能力で決まると言っても過言ではありません。
さらに、GPUとHBM(高速メモリ)を1つのパッケージに組み上げるCoWoS(先端パッケージング)もTSMCが担っています。チップを「つくる」だけでなく「組み立てる」工程まで押さえていることが、AI需要の恩恵が集中する理由です。
42nm量産の光と影 ── 成長機会と利益率低下リスク
今回の決算で最も重要な論点は2nmです。2nmプロセスの売上構成比は、前四半期の3%から8%へ上がりました。次世代のスマートフォン用プロセッサーやAI半導体が2nmへの移行を始めており、技術移行は順調に進んでいます。
影:粗利率は前四半期から1.3pt低下
一方で、売上総利益率は前四半期の67.7%から66.4%へ1.3ポイント低下しました。営業利益率も60.3%から58.7%へ下がっています。売上は前四半期比+17.6%と大きく伸びたのに、純利益の伸びは+8.0%にとどまりました。
| 項目 | 2026年4〜6月 | 2026年7〜9月 | 変化 |
|---|---|---|---|
| 売上高(ドル) | 402億ドル | 約467億ドル | +16.2% |
| 粗利率 | 67.7% | 66.4% | −1.3pt |
| 営業利益率 | 60.3% | 58.7% | −1.6pt |
| 純利益(台湾ドル) | 7,066億 | 7,631億 | +8.0% |
| 2nmの売上構成比 | 3% | 8% | +5pt |
新しいプロセスの立ち上げ期は、歩留まり(良品率)がまだ低く、新工場の減価償却も始まるため、利益率が既存プロセスより低くなるのが通例です。TSMC自身も7月の決算で、2nmの量産拡大で粗利率が一時的に下がるとの見通しを示していました。今回の低下は、その想定どおりの動きと読めます。
光:2nmは数年かけて「稼ぎ頭」になる
過去の世代を振り返ると、5nmも3nmも立ち上げ当初は利益率を押し下げ、その後、歩留まりが上がるにつれて利益の柱になりました。今の3nm(売上の33%)と5nm(28%)がまさにそうです。2nmも同じ道をたどるなら、今は「投資の回収前」で、利益への貢献は2027年以降に本格化すると考えられます。
加えて、TSMCは2027年から先端プロセスの値上げを進めると報じられています(TSMC最大10%値上げ報道の記事)。2nmの立ち上げ費用を価格で吸収できるかどうかが、利益率を保つ鍵になります。
510〜12月期の会社予想も強気 ── 売上は7〜9月比14%増
TSMCが示した10〜12月期(第4四半期)の見通しは次のとおりです。
| 項目 | 10〜12月期の会社予想 | 市場予想(報道) |
|---|---|---|
| 売上高 | 523億〜543億ドル | 約488億ドル |
| 売上総利益率 | 65〜67% | 約66.1% |
| 営業利益率 | 56.5〜58.5% | 約58.0% |
市場予想は決算発表時にNewsquawkが報じた値。営業利益率の予想レンジは報道によって上限が58.8%とされているものもあり、公式資料で確認してください。
売上高予想の中央値533億ドルは、7〜9月期から約14.1%の増収で、市場予想(約488億ドル)を下限ですら大きく上回ります。報道によれば、TSMCは2026年通年の売上成長率見通しも、ドル建てで「40%強」から約44%へ引き上げました。AI向けの需要が年末に向けてさらに強まっていることを示す数字です。
一方で、利益率の予想は売上ほど強くありません。粗利率65〜67%は市場予想とほぼ同じで、営業利益率の中央値57.5%は7〜9月期の58.7%を下回ります。売上は大きく伸ばしながら、2nmの量産拡大のコストで利益率はやや下がる ── という見通しです。「売上成長と利益率維持の両立」が、次の決算までの注目点になります。
6設備投資600億〜640億ドル ── 製造装置メーカーへの波及
TSMCは7月に、2026年の設備投資計画を従来の520億〜560億ドルから600億〜640億ドルへ引き上げました。1ドル=150円換算で9兆円を超える規模で、使い道の中心は2nmなど先端プロセスの工場と、CoWoSなど先端パッケージングの能力拡張です。魏哲家(C.C.ウェイ)会長兼CEOは7月の説明会で、今後3年間の設備投資は過去3年間を大きく上回るとの考えも示しています。
この投資は、そのまま半導体製造装置・材料メーカーの売上になります。前日に決算を発表したASMLも、2027〜2028年は計画している生産能力では顧客の需要を満たしきれない見通しを示していました(ASML決算の記事)。TSMCが投資を積み増し、ASMLが「つくりきれない」と言う ── 2社の決算は、先端半導体の設備投資が少なくとも2028年ごろまで高水準で続く可能性を、需要側と供給側の両方から示しています。
7日本・韓国の関連銘柄への影響 ── 6社を切り分ける
TSMCの決算は、AI半導体のサプライチェーン全体の「体温計」です。ただし、関連銘柄との距離は会社ごとに違います。
| 会社 | TSMCとの関係 | 今回の決算の読み方 | 見るべき点 |
|---|---|---|---|
| NVIDIA (NVDA) | 最大級の顧客。AI用GPUを3nm・4nm級で製造委託 | 追い風 AI GPUの製造需要を裏付ける材料 | TSMCの生産能力(特にCoWoS)が出荷量の上限になる |
| アドバンテスト (6857) | AI半導体の検査装置(テスター) | 追い風 先端チップの数と複雑さが増えるほど検査需要が増える | GPU・カスタムチップの世代交代で検査時間が伸びるか |
| 東京エレクトロン (8035) | 前工程の製造装置(塗布現像・エッチング・成膜) | 追い風 2nmなど先端工場の新設・増設の恩恵 | 受注の時期と、中国向け比率・輸出規制 |
| ASML (ASML) | EUV露光装置を独占供給 | 追い風 設備投資の継続はEUV需要に直結 | 2027年の生産能力増強が計画どおり進むか |
| SKハイニックス (000660/SKHY) | GPUの横に載せるHBMを供給。CoWoSで組み合わせる | 間接的な追い風 AI GPUが増えればHBMも必要になる | HBMの契約価格と、汎用DRAMの値動き |
| キオクシア (285A) | 直接の取引は小さい。NANDフラッシュ専業 | 遠い AIデータセンター向けSSD需要の拡大期待 | NAND価格と、AIサーバー向けSSDの需要の持続性 |
NVIDIA:TSMCの好決算はGPU需要の裏付け
TSMCのHPC比率が上がり続けているのは、NVIDIAをはじめとするAIアクセラレーターの注文が増え続けているからです。逆に言えば、NVIDIAがどれだけGPUを売れるかは、TSMCがどれだけつくれるかに依存しています。10〜12月期の売上予想が市場予想を大きく上回ったことは、NVIDIAの次の決算に向けても前向きな材料です(Nvidia決算に見るAIインフラ投資の現在地)。
東京エレクトロン・アドバンテスト:装置株は「持続力」の材料
TSMCの設備投資600億〜640億ドルは、日本の装置メーカーにとって最も直接的な需要源です。2nmの工場には、成膜・エッチング・洗浄などの工程が増え、1つの工場に必要な装置の数も増えます。アドバンテストは、AI半導体の回路が複雑になるほど検査時間が伸びる構造で恩恵を受けます。
SKハイニックスとキオクシアは同列に扱わない
メモリの2社は、TSMCの決算からの距離が大きく違います。SKハイニックスのHBMは、TSMCのCoWoSでGPUと一体に組み上げられるため、AI GPUの出荷が増えればHBMの需要も増えるという直接のつながりがあります。一方、キオクシアのNANDはデータを保存するためのメモリで、AIサーバー向けSSDの需要は伸びていますが、TSMCの生産とは別の需給で価格が決まります。
8今後の株価インパクト ── 強気・中立・弱気の3シナリオ
強気・標準・弱気の3シナリオ
| シナリオ | 前提 | TSMC・関連株への影響 |
|---|---|---|
| 強気 | 10〜12月期が予想上限(543億ドル)を超え、2nmの歩留まり改善で粗利率も67%近くを維持。2027年の設備投資がさらに増える | 「利益率低下」の懸念が後退し、TSMC・装置株(東京エレクトロン・アドバンテスト・ASML)が一段高 |
| 標準(結論) | 売上は会社予想の範囲内で伸びるが、粗利率は65〜66%台へ緩やかに低下。2nmの利益貢献は2027年以降 | 業績は伸びるが、株価はすでに高い成長を織り込んでおり、上値は限定的。装置株は底堅く、メモリ株は価格次第で上下に振れる |
| 弱気 | 大手クラウドがAI投資のペースを落とす、または2nmの立ち上げ費用がかさみ粗利率が65%を割り込む | 巨額の設備投資が「重荷」と見られ、TSMCを含む半導体株全体の評価倍率が下がる |
筆者は標準シナリオを基本と考えます。今回の決算で、AI半導体の需要が実際の売上と利益になっていることは数字で確認できました。ただし、株価はすでに好業績を前提に買われています。株価は「良いか悪いか」ではなく「期待より良いか悪いか」で動くため、好決算だからといって、半導体株が割安になったとは言えません。
注意すべきイベント
| 日付 | イベント | 見るポイント |
|---|---|---|
| 10月下旬(予定) | SKハイニックス 7〜9月期決算 | HBM4の出荷と、2027年のHBM契約の進み具合 |
| 10月下旬(例年) | アドバンテスト 第2四半期決算 | AI向けテスターの受注と通期見通しの修正 |
| 10月30日(予定) | キオクシア 第2四半期決算 | NAND価格の見通しと、AIサーバー向けSSDの需要 |
| 11月上旬(例年) | 東京エレクトロン 第2四半期決算 | 先端ロジック向けの受注と、中国向け売上の比率 |
| 11月10日ごろ(例年) | TSMC 10月の月次売上高 | 10〜12月期予想(523億〜543億ドル)に対する進み具合 |
| 11月下旬(例年) | NVIDIA 8〜10月期決算 | データセンター向け売上と、次の四半期の見通し |
| 2027年1月中旬(例年) | TSMC 10〜12月期決算 | 2027年の設備投資計画と、2nmの利益率の改善状況 |
日程は10月15日時点の会社発表・例年の時期をもとにしています。変更される場合があります。シナリオは公開情報をもとにした筆者の見立てで、将来の株価を保証するものではありません。投資判断はご自身で行ってください。
9半導体株に投資するなら ── 証券会社と関連記事
TSMCは台湾証券取引所(2330)のほか、ニューヨーク証券取引所にADR(TSM)を上場しており、日本のネット証券から米国株として買えます。NVIDIA(NVDA)・ASML(ASML)も米国株、SKハイニックスは米ナスダックのADR(SKHY)、東京エレクトロン(8035)・アドバンテスト(6857)・キオクシア(285A)は東証の日本株です。日本株と米国株の両方を扱うネット証券なら、1つの口座でまとめて売買できます。
| 証券会社 | 日本株の売買手数料 | 米国株の売買手数料 | ひとこと |
|---|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 日本の半導体株もTSM・NVDAも1つの口座で。NISA対応 |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実 |
| 松井証券 | 1日50万円まで0円 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
各社の記事は銘柄ページにまとめています:TSMC/NVIDIA/ASML/東京エレクトロン/アドバンテスト/SKハイニックス/キオクシアHD。TSMCのこれまでの動きはTSMC 8月売上高の記事にもまとめています。AI投資の期待と実態のずれは、シリーズ「AI熱狂の光と影」で継続して追っています。
まとめ ── AI需要の強さは確認された。ただし割安になったわけではない
- ▸TSMCの7〜9月期は売上高1兆4,942億台湾ドル(+50.9%)、純利益7,631億台湾ドル(+68.7%)、EPS29.43台湾ドルで過去最高。純利益はアナリスト予想を約2.2%上回った。ドル建ての伸びは約41%で、台湾ドル安の上乗せもある。
- ▸HPCの売上構成比は68%、7nm以下は79%。AIを中心とした高性能半導体が売上の7割を占める。ただしHPCのすべてがAIではない。
- ▸2nmの構成比は3%→8%へ上昇する一方、粗利率は前四半期比1.3pt低下。立ち上げ期のコストに加え、為替・製品構成・海外工場の影響も含めて見る必要がある。
- ▸10〜12月期の売上予想は523億〜543億ドル(中央値で+14.1%)と強気。設備投資600億〜640億ドルは東京エレクトロン・アドバンテスト・ASMLへの追い風。
- ▸結論:AI需要の強さは確認された。ただし、半導体株が割安になったことまでは意味しない。今後はAI需要の持続性に加え、2nmと巨額投資の回収、利益率の維持が焦点になる。
出典と注意
TSMC 2026年第3四半期決算発表(10/15)・同第2四半期決算発表(7/16)、TSMC 2025年第3四半期決算発表、CNBC(10/15)、Newsquawk、TokenPost、Invezz、工商時報、中時新聞網、TrendForce、Reuters(設備投資計画)の各情報。米ドル換算・市場予想は報道によって数値が異なります。数値は決算発表当日の報道をもとにしており、公式資料の確定値と異なる場合があります。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。