米CPI3.7%に再加速で「10月FOMC利上げ」が再浮上 ── 利上げ確率は約2割→一時5割超、FRB・日銀・円相場はどう動く?【2026年10月】
この記事のポイント
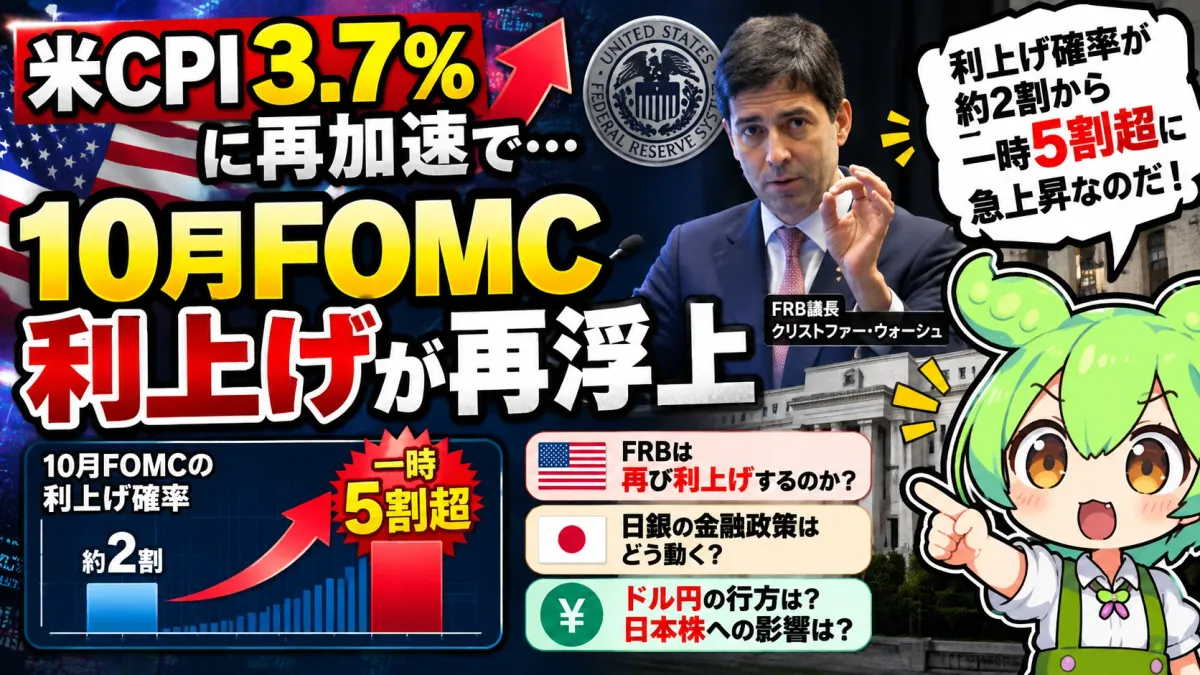
- 結論:米9月CPIは前年比3.7%(予想3.6%)、コア2.6%(予想2.5%)と予想超え。10月FOMCの利上げ確率は約21%から一時50%超、その後3割台に戻った。
- 上昇分の半分以上はガソリン(前月比+9.1%)。総合とコアの差は1.1ポイントで、原油高という供給ショックの色が濃い。
- 株は下げた(S&P500 -1.1%、ナスダック -1.9%)が、米10年債利回りは一時5.33%前後まで上げたあと5.2%前後に戻った。
- 筆者の標準シナリオは「10月見送り・12月利上げを強く示唆」。次の注目は10/15夜の米PPI・小売売上高、10/27-28のFOMC、10/29-30の日銀会合。
- 9月CPI(前年比)3.7%8月3.4%・予想3.6%
- コアCPI(前年比)2.6%8月2.4%・予想2.5%
- ガソリン(前月比)+9.1%上昇分の半分超
- 10月利上げ確率約33〜37%発表前は約21%
1何が起きた? ── 米CPIが3.7%に再加速
10月14日(日本時間21:30)に発表された米国の9月の消費者物価指数(CPI)は、前年同月比+3.7%でした。8月の+3.4%から伸びが高まり、市場予想の+3.6%も上回っています。前月比では+0.6%と、過去5カ月で最も大きな上昇でした。
エネルギーと食品を除いたコアCPIも前年比+2.6%(8月+2.4%、予想+2.5%)、前月比+0.3%と、予想をわずかに上回りました。11月3日の中間選挙の前に出る、最後のCPIです。
前回の記事(S&P500最高値圏 vs 米10年債5.24%の綱引き)では、「CPIが強ければ10月の利上げ観測が戻る」と整理しました。結果はそのとおりの方向に出ています。ただし、中身を見ると「どれくらい強いのか」は単純ではありません。
2中身を分解:半分以上はガソリン
9月の物価上昇を引っ張ったのはガソリンです。米労働統計局(BLS)によると、ガソリンは前月比+9.1%で、全体の上昇分の半分以上を占めました。前年比では+34.2%(8月は+27.4%)と、1年前より3割以上高くなっています。
| 項目 | 9月(前月比) | 前年比 | ひとこと |
|---|---|---|---|
| 総合 | +0.6% | 3.7%(8月3.4%) | 5カ月で最大の伸び |
| ガソリン | +9.1% | +34.2%(8月+27.4%) | 上昇分の半分超 |
| 住居費 | +0.4%(8月+0.3%) | ― | コアの中で一番重い項目が上向き |
| 食品 | 0.0% | 2.5%(8月2.7%) | スーパー-0.1%、外食+0.2% |
| コア | +0.3% | 2.6%(8月2.4%) | 予想を0.1ポイント上回る |
金利を上げてもガソリンの値段は直接は下がりません。それでもFRB(米連邦準備制度理事会)が気にするのは、ガソリン高が長引いて「物価はこれからも上がる」という予想が人々に広がり、賃金や他の値段に飛び火すること(二次的な効果)です。住居費が+0.4%に上向いたことは、その兆しとして注目されます。
3市場の反応 ── 株は下げ、10年債は「行って来い」
発表直後の市場は大きく揺れました。
| 市場 | 10/14の動き | 読み方 |
|---|---|---|
| S&P500 | 約7,720(-1.1%) | 10/9の7,811から後退 |
| ナスダック総合 | 約26,690(-1.9%) | 半導体・AI株が下げを主導 |
| ラッセル2000 | 約-2% | 金利に弱い小型株が大きく下げる |
| 米10年債利回り | 5.19%前後 → 一時5.33%前後 → 5.19〜5.20% | 発表後30分で上げ、その後ほぼ元に戻る |
| 米2年債利回り | 4.86%前後(小幅上昇) | 政策金利の見通しに敏感な年限 |
| ドル指数 | +0.4% | ドル高 |
| ドル円 | 高値158円95銭 → 158円33銭で終了 | 159円の手前で押し返される |
| シカゴ日経平均先物 | 6万6,745円 | 14日の日経平均終値は6万7,744円 |
目を引くのは米10年債利回りの「行って来い」です。発表から30分ほどで約5.33%まで上がったあと、引けにかけてほぼ発表前の水準に戻りました。一方、株は下げたまま終わっています。
410月FOMCは利上げか見送りか
FRBは9月16日に政策金利を0.25%引き上げ、3.75〜4.00%にしています。次のFOMCは10月27〜28日(結果は日本時間29日未明)です。
市場の織り込みは、10月8日の19.4%から、CPIの発表直後には一時50%を超え、翌朝には3割台に落ち着きました。「10月はない」から「3回に1回はある」へ、見方が変わったことになります。
FOMC参加者の政策金利見通し(ドット・プロット)の中央値は「年内あと1回の利上げ」で、残る会合は10月と12月の2回です。10月に見送っても、12月に上げる道は残っています。一方、ウォーシュ議長はこれまで「1回の統計ではなく傾向を見る」よう市場に求めてきました(ウォーシュ議長の初講演の記事)。中間選挙の1週間前という日程もあり、筆者は「10月は見送り、ただし声明や会見で12月の利上げを強く示す」形が標準シナリオだと考えます。
標準シナリオが崩れるのは、15日夜の生産者物価指数(PPI)・小売売上高や、10月下旬までの指標が強く出て、「エネルギー以外にも物価高が広がっている」ことがはっきりした場合です。
5円相場と日銀10/29-30への波及
CPIの結果は、日米の金利差を通じて円相場に届きます。日銀は9月に政策金利を1.25%程度に引き上げており、次の会合は10月29〜30日です(FOMCの翌日)。
| 10月の組み合わせ | 日米の政策金利差 | 円相場の方向 | 日本株への影響 |
|---|---|---|---|
| FRB見送り・日銀見送り | 2.75%ポイント(変わらず) | 158円台で一進一退 | 12月の利上げ観測と決算が材料に |
| FRB見送り・日銀利上げ | 2.50%ポイント(縮小) | 円高方向 | 銀行株に追い風、輸出株には重し |
| FRB利上げ・日銀見送り | 3.00%ポイント(拡大) | 円安方向・160円をうかがう | 輸出株に追い風。ただ米株安と介入警戒 |
| FRB利上げ・日銀利上げ | 2.75%ポイント(変わらず) | 方向感が出にくい | 世界的な金利高で株全体に重し |
CPIの上振れは、上の表で「FRB利上げ」の2つの行が起きる確率を押し上げたことになります。日米の金利差が縮むのは「FRB見送り・日銀利上げ」の1通りだけ、という構図は変わっていません(詳しくは金利差の4シナリオの記事)。
6これからのカレンダー
| 日付 | イベント | 見どころ |
|---|---|---|
| 10/15(木) | 米9月PPI・小売売上高(日本時間21:30) | 強ければ利上げ観測がもう一段高まる |
| 10月下旬 | FOMC前の「ブラックアウト期間」 | FRB高官の発言が止まり、指標だけで動きやすい |
| 10/27〜28 | FOMC(結果は日本時間29日未明) | 据え置きか利上げか。12月への示唆 |
| 10/29〜30 | 日銀会合・展望レポート | 利上げの有無と物価見通し |
| 11/3 | 米中間選挙 | 財政と金利の見通しに影響 |
原油の動きも引き続き重要です。ガソリンが9月のCPIを押し上げたように、10月以降の物価も中東情勢しだいで変わります。
7まとめ
- ▸米9月CPIは前年比3.7%(予想3.6%)、コア2.6%(予想2.5%)と、どちらも予想を上回った。
- ▸上昇分の半分以上はガソリン(前月比+9.1%)。総合とコアの差は1.1ポイントで、原油高という供給ショックの色が濃い。
- ▸10月FOMCの利上げ確率は約21%から一時50%超、その後3割台に。株は下げたが、米10年債利回りはほぼ発表前の水準に戻った。
- ▸筆者の標準シナリオは「10月見送り・12月利上げを強く示唆」。15日のPPI・小売売上高が強ければ、10月利上げの可能性が高まる。
- ▸FRB利上げなら日米金利差は広がり、円安方向。ドル円は159円の手前で押し返されており、160円付近では介入警戒も。
出典と注意
米労働統計局(BLS)の9月CPI、CNN・CNBC・Kiplinger・Axios(CPIの内訳と市場予想)、Bloomberg(CPI発表後の利上げ確率と市場の動き)、UOB(Bloomberg WIRP)、株探(FF金利先物の利上げ確率・ドット・プロット)、Yahoo Finance・The Motley Fool・Quartz(米国株・米国債利回り)、みんかぶ・外為どっとコム(ドル円・シカゴ日経平均先物・利上げ確率)、日本経済新聞(日経平均)、CNBC・Newsquawk(原油先物の清算値)の各情報。株価・利回りは情報源によって小さな差があり、概数で示しています。利上げ確率は市場の織り込みで、日々変わります。総合とコアの差、日米の政策金利差のシナリオ、FOMCの標準シナリオは筆者の計算・見方です。記載内容は2026年10月15日時点の情報に基づきます。特定の銘柄の売買を勧めるものではありません。投資の判断はご自身で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。