「信託報酬最安」は本当に得? eMAXIS Slim・楽天・SBIのS&P500投信を運用報告書で検証 ── 総経費率とトラッキング差、100万円×20年の差は最大でも約1.5万円【2026年10月】
この記事のポイント
- 結論:S&P500投信3本の信託報酬は楽天・プラス0.077%、eMAXIS Slim 0.0814%、SBI・V 0.0938%。直近の総経費率は0.09%・0.09591%・0.10%で、100万円を20年(年6%)運用したときの差は最大でも約1.5万円。
- 保管費用・監査費用などの上乗せは年0.01%前後。総経費率には売買委託手数料・有価証券取引税が入らず、配当にかかる米国の税金や現金のずれはどのコストの数字にも出てこない。
- eMAXIS SlimとSBI・Vは、コストを払ったうえで直近の決算期にベンチマークを約0.1%上回った。主な理由はベンチマークが想定する配当の税率と実際の税率の差で、コストの低さと追随精度は別物。
- トラッキング差が毎年0.1%違うと20年で約6.2万円、コスト年1%のファンドとの差は約53万円。小数第4位の最安争いより「指数とのずれの安定」と「桁の違うコスト」を見る。
- 信託報酬が最も安い0.077%楽天・プラス・S&P500
- 直近の総経費率0.09〜0.10%3本の運用報告書
- 指数との差(直近期)+0.1%程度eMAXIS Slim・SBI・V
- 100万円×20年のコスト差約1.5万円0.077%と0.10%の差・年6%の場合
1「信託報酬が最安」は、何がいちばん安いのか
S&P500に連動する投資信託を選ぶとき、多くの比較記事は信託報酬の小数第3〜4位で順位をつけます。2026年10月時点の税込の信託報酬は、楽天・プラス・S&P500が0.077%、eMAXIS Slim 米国株式(S&P500)が0.0814%、SBI・V・S&P500が0.0938%(投資先ETFの分を含む)。この物差しなら楽天・プラスが「最安」です。
ただ、投資家の手元に残るお金を決めるのは、信託報酬そのものではなく「ファンドの騰落率が、指数の騰落率と比べてどれだけ違ったか」です。信託報酬はその差を生む要因のひとつにすぎません。
この記事では、各ファンドが年1回出す運用報告書を読み、次の順で「最安=最も有利」が成り立つかを確かめます。
- 信託報酬の外にある費用(隠れコスト)は何か
- 3本の総経費率と、指数との差(トラッキング差)はどうだったか
- 実質コストが低くても指数との差が小さいとは限らないのはなぜか
- 100万円を20年運用すると、コストの差は最終資産でいくらになるか
図1のように、コストを測る物差しは4つあります。内側の数字が小さくても、外側の差まで小さいとは限りません。比較記事でよく見る「実質コスト」も、どの物差しを指しているかは記事によって違います。
| 物差し | どこに載っているか | 含まれるもの | 含まれないもの |
|---|---|---|---|
| 信託報酬 | 目論見書・販売会社のサイト | 運用会社・販売会社・信託銀行への報酬(年率で決まっている) | それ以外のすべて |
| 総経費率 | 交付運用報告書・交付目論見書 | 信託報酬+その他費用(保管費用・監査費用など)。投資先ファンドの費用を足して示すこともある | 売買委託手数料・有価証券取引税(原則として含めない) |
| 実質コスト | 運用報告書の「1万口当たりの費用明細」 | 総経費率の中身+売買委託手数料・有価証券取引税 | 配当にかかる外国の税金、現金を持つことによるずれ |
| トラッキング差 | 運用報告書の「ベンチマークとの差異」 | 上のすべてと、税・現金・為替の評価時点の違いなどの結果 | ―(最終的な結果そのもの) |
表1:総経費率の定義は各社の運用報告書・目論見書の注記(「対象期間中の運用・管理にかかった費用の総額(原則として、募集手数料、売買委託手数料および有価証券取引税を含みません)」)にもとづく。「実質コスト」は費用明細の合計を指す呼び方として使った。
2隠れコストの正体 ── 信託報酬の外で引かれているもの
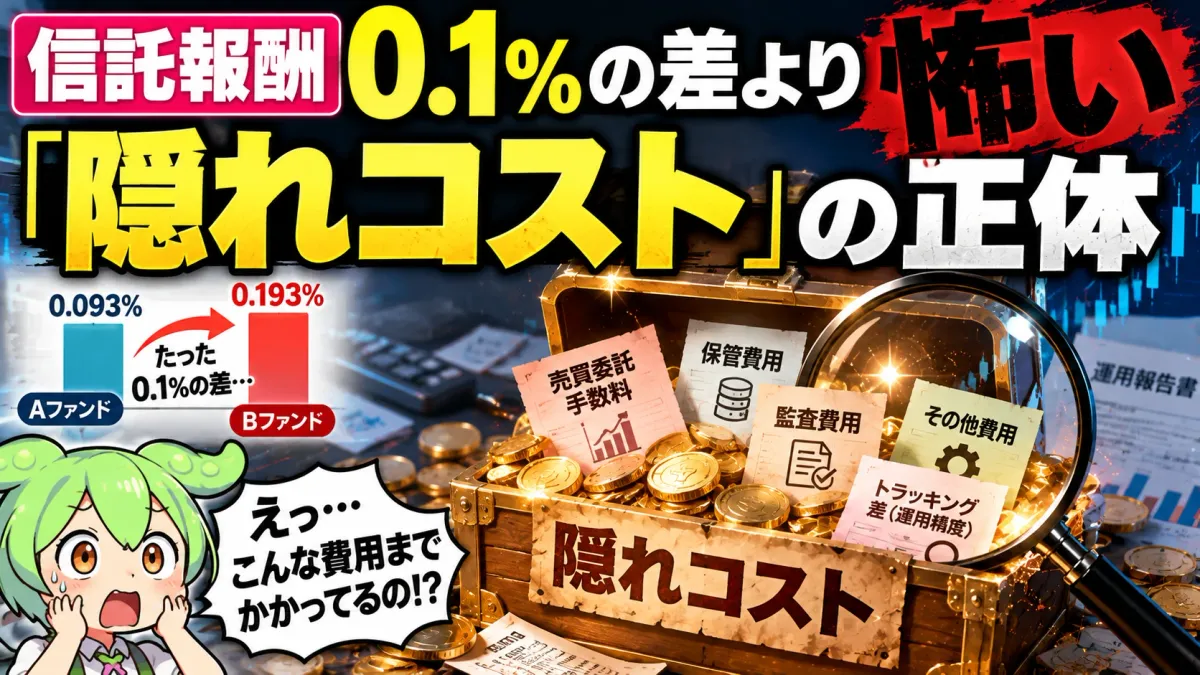
投資信託の基準価額は、毎日「信託報酬を差し引いたあと」で計算されます。ところが、ファンドの財産から引かれるのは信託報酬だけではありません。運用報告書の「1万口当たりの費用明細」には、次の項目が並んでいます。
| 費用 | 何のお金か | S&P500ファンドでの大きさ | どう変わるか |
|---|---|---|---|
| 売買委託手数料 | 株式や先物を売買するときに証券会社へ払う手数料 | 年0.001〜0.002%前後 | 資金の出入り・指数の銘柄入替えが多い年ほど増える |
| 有価証券取引税 | 株式の売買にかかる税金 | ほぼ0(米国株には取引税がない) | 全世界株・新興国株のファンドでは発生する |
| 保管費用 | 海外の株式を預けておく保管機関(カストディ)への費用 | 合計で年0.01%前後(その他費用) | 資産の額に比例する部分が大きい |
| 監査費用 | ファンドの決算を監査法人が監査する費用 | ほぼ固定額。純資産が大きいほど比率は小さくなる | |
| その他 | 目論見書・運用報告書の作成や印刷、信託事務の諸費用など | ファンドごとに範囲が違う | |
| 投資先ETFの経費 | ETFに投資するファンドで、ETFの中で引かれる費用 | SBI・V・S&P500ではVOOの年0.03% | 信託報酬に「実質」として含めて表示される |
表2:各ファンドの目論見書・運用報告書の費用の説明から筆者が整理。大きさは表3の3本の値と第2期以前の報告書を引用した比較記事の値を目安にした概数。
数字だけを見ると、どれも年0.01%以下で取るに足らないように見えます。実際、S&P500のような流動性の高い大型株指数では、隠れコストの合計は信託報酬の1〜2割にとどまります。
注意したいのは、費用明細にも総経費率にも出てこない「負担」があることです。
- 配当にかかる米国の税金:米国株の配当には米国で税金が差し引かれます(日本の投資信託は日米租税条約で10%)。これは「費用」ではなく受け取る配当が減る形で現れるため、費用明細には載りません
- 現金を持つことによるずれ:解約に備えて持つ現金や、配当を受け取ってから再投資するまでの時間は、上昇相場では指数に置いていかれる原因になります
- 為替の評価時点:指数を円に換算する為替レートと、ファンドが基準価額の計算に使うレートの取り方が違うと、日々の差が出ます
この3つは、コストの順位表には出ないまま、トラッキング差を左右します。
33本を運用報告書で比べる ── 信託報酬・総経費率・トラッキング差
ここからは、eMAXIS Slim 米国株式(S&P500)、楽天・プラス・S&P500インデックス・ファンド、SBI・V・S&P500インデックス・ファンドの3本を、それぞれの直近の運用報告書で並べます。
| 項目 | eMAXIS Slim 米国株式(S&P500) | 楽天・プラス・S&P500 | SBI・V・S&P500 |
|---|---|---|---|
| 運用会社 | 三菱UFJアセットマネジメント | 楽天投信投資顧問 | SBIアセットマネジメント |
| 仕組み | マザーファンドで米国株を直接保有 | マザーファンドで米国株を直接保有 | 米国ETF(バンガードのVOO)を買う |
| 信託報酬(税込・現在) | 0.0814% | 0.077% | 0.0938% うちVOO 0.03% |
| 直近の決算期 | 第7期 2024/4/26〜2025/4/25 | 第3期 2025/7/16〜2026/7/15 | 第6期 2024/9/18〜2025/9/16 |
| 総経費率 | 0.09591% | 0.09% | 0.10% |
| その内訳 | 運用管理費用 0.08874% その他費用 0.00717% | 運用管理費用 計0.08% (投信会社0.03・販売会社0.03・受託会社0.02) その他費用 0.01% | 当ファンド 0.07% 投資先ファンド(VOO)0.03% |
| 売買委託手数料 | 0.001% | (総経費率には含まない) | (総経費率には含まない) |
| 期中の騰落率 | +0.6% | +33.4% | +24.3% |
| ベンチマークとの差 | +0.1%程度 | 報告書の数値を確認できず | +0.1% 指数+24.2% |
| 報告書が挙げる差の要因 | 管理コスト等 △0.1%程度、マザーファンド保有による影響 +0.2%程度 | ― | 投資先ETFの指数とのずれ、ファンドとベンチマークで適用される配当税率の差 |
表3:各ファンドの交付運用報告書・運用報告書(全体版)・交付目論見書(eMAXIS Slimは2026年1月の交付目論見書に載った第7期の総経費率)から筆者が作成。総経費率の桁数は各社の公表どおり。楽天・プラスの第3期のベンチマーク騰落率は、今回参照できた資料の範囲では確認できなかった。eMAXIS Slimの第8期(2026年4月27日決算)の運用報告書の数値も、今回は確認できていない。
表3と図2から、3つのことがわかります。
① 信託報酬の順位と総経費率の順位は、ほぼ同じだが「同じ物差し」ではない
3本とも、総経費率は信託報酬より0.01〜0.015%ほど上にあります。差の中身は保管費用・監査費用などの「その他費用」です。S&P500のファンドでは、この上乗せ分が順位を入れ替えるほど大きくはありません。
ただし、eMAXIS Slimの第7期の総経費率0.09591%には、2025年1月に信託報酬を引き下げる前の料率(0.09372%)で計算された約9か月分が入っています。今の料率0.0814%にその他費用0.00717%を足すと約0.089%で、楽天・プラスの0.09%とほとんど変わりません。運用報告書の総経費率は「過去1年の実績」なので、期の途中で料率が変わったファンドは古い料率の分だけ高く見えます。
② 決算期が3本ともずれている
eMAXIS Slimは4月、楽天・プラスは7月、SBI・Vは9月に決算を迎えます。期中の騰落率が+0.6%、+33.4%、+24.3%とまったく違うのは、ファンドの優劣ではなく測った期間が違うからです。運用報告書の騰落率をそのまま並べて「どれが儲かったか」を比べることはできません。
③ コストを払っているのに、指数を上回っている
いちばん意外なのはここです。eMAXIS SlimもSBI・Vも、直近の決算期はベンチマークを約0.1%上回りました。年0.09〜0.10%のコストを払ったうえで、です。次の章で、その理由を見ます。
4実質コストが低くても、追随精度が高いとは限らない理由
eMAXIS Slimの第7期の運用報告書は、ベンチマークとの差を「管理コスト等の影響が△0.1%程度」「マザーファンド保有による影響が+0.2%程度」と分けて説明しています。コストで失った以上に、別の要因で取り返している形です。SBI・Vの報告書は、差の主な要因として「ファンドとベンチマークにおいて適用される配当税率の差」を挙げています。
ベンチマーク側の「配当込み」は税引き後
多くのS&P500ファンドのベンチマークは「S&P500指数(配当込み、円換算ベース)」です。指数会社が出す配当込み指数には、配当から税金を差し引いた「税引後配当込み(ネット)」があり、租税条約で税率が下がらない投資家を想定した高めの税率で配当を差し引いて計算されます。一方、日本の投資信託が受け取る米国株の配当は、日米租税条約で源泉税が10%に抑えられます。
つまり、ファンドは指数より多くの配当を受け取れることがあり、その分だけ指数を上回ります。S&P500の配当利回りは年1%台前半なので、税率の差が20ポイントなら年0.2%台。eMAXIS Slimの報告書の「+0.2%程度」と同じくらいの大きさです。
追随精度を左右する、コスト以外の5つの要因
| 要因 | 何が起きるか | 影響を受けやすいファンド |
|---|---|---|
| 配当の税率 | ベンチマークの想定税率と実際の税率の差で、指数より上振れ・下振れする | すべて。ETFを経由する場合はETF側とファンド側の2段階で配当の扱いが変わる |
| ファンドの構造 | ETFを買うファンドは、ETF自体の指数とのずれ、ETFの分配金を受け取るまでの時間差を抱える | SBI・V・S&P500(VOO経由) |
| 現金と先物 | 毎日の購入・解約に備えて現金や先物を持つ。先物と現物の値動きのずれ、現金の分の上昇の取り逃しが出る | 資金の出入りが激しい時期のファンド |
| 為替の評価時点 | 指数の円換算と、ファンドの基準価額の計算で使う為替レートの時点が違うと、日々の差が出る(長い期間ではならされやすい) | 海外資産のファンド全般 |
| 規模と資金の流れ | 監査費用などの固定費は、純資産が小さいほど比率が高い。新しい・小さいファンドは現金比率も振れやすい | 設定から日が浅いファンド |
表4:各ファンドの運用報告書が挙げる差の要因と、目論見書の運用の説明から筆者が整理。
「トラッキング差」と「トラッキングエラー」は別物
追随の良し悪しを見るときは、2つの数字を分けて考えます。
- トラッキング差:一定期間で、ファンドの騰落率から指数の騰落率を引いたもの。手元に残るお金に直結する
- トラッキングエラー:日々・月々の差が、どれだけばらついたか(標準偏差)。指数どおりに動くかの精度を表す
コストが低いファンドはトラッキング差では有利になりやすい一方、現金比率やETF経由の構造によってトラッキングエラーが大きくなることはあります。逆に、日々のぶれは小さくても、配当の税率の差でトラッキング差が毎年プラスになることもあります。コストの低さは「平均でいくら負けるか」には効きますが、「どれだけ正確に動くか」までは保証しません。
5100万円を20年運用すると、コストの差はいくらになるか
では、コストの差は最終的な資産でどれくらいの違いになるのでしょうか。100万円を一括で投資し、20年間そのまま持ち続けた場合を試算します。
20年後の資産 = 100万円 ×((1+運用利回り)×(1−年間コスト))^20運用利回り(コストを引く前、円ベース、配当込み)は年6%を中心に、年4%・年8%でも計算しました。税金はNISAで運用することを想定してかけていません。
| 年間コスト | 年4% | 年6% | 年8% | 0.077%との差(年6%) |
|---|---|---|---|---|
| 0(理論値) | 219.1 | 320.7 | 466.1 | +4.9 |
| 0.077%(楽天・プラスの信託報酬) | 215.8 | 315.8 | 459.0 | ― |
| 0.0814%(eMAXIS Slimの信託報酬) | 215.6 | 315.5 | 458.6 | −0.3 |
| 0.10%(SBI・Vの総経費率) | 214.8 | 314.4 | 456.9 | −1.5 |
| 0.2% | 210.5 | 308.1 | 447.8 | −7.7 |
| 0.5% | 198.2 | 290.1 | 421.6 | −25.7 |
| 1.0% | 179.2 | 262.3 | 381.2 | −53.5 |
| 1.5% | 162.0 | 237.1 | 344.5 | −78.8 |
表5:筆者の試算(単位:万円、小数第2位を四捨五入)。運用利回りは仮定。毎年の利回りが一定で、コストは毎年の資産に比例してかかるとした単純なモデル。
3本の差は「最大でも20年で約1.5万円」
3本のコストの数字のうち最も低い0.077%(楽天・プラスの信託報酬)と、最も高い0.10%(SBI・Vの総経費率)をあえて比べても、年6%の場合の差は20年で約1.5万円です。最終資産約315万円に対して0.5%ほどにすぎません。同じ物差しどうしで比べると、信託報酬のeMAXIS Slim(0.0814%)と楽天・プラスの差は約3,000円、総経費率の楽天・プラス(0.09%)とSBI・V(0.10%)の差は約6,000円です。
トラッキング差0.1%は、コスト差の4倍以上の重さ
一方、トラッキング差が毎年0.1%違うと、20年後の資産は約6.2万円変わります(年6%、コスト0.09%で計算)。3本の信託報酬の差(最大で年0.017%)より、指数とのずれのほうが最終資産への影響は大きいということです。小数第4位の信託報酬の差より、毎年の運用報告書で「ベンチマークとの差」が安定しているかを見るほうが、手元に残るお金の予想には役立ちます。
本当に効くのは「桁」が違うコスト
年1.0%のコストがかかるファンドは、20年後に約262万円。0.09%前後の低コストのファンドより約53万円少なくなります。年1.5%なら約78万円の差です。比べるべきなのは0.077%と0.0814%の違いではなく、0.1%と1%の違いです。
6運用報告書で確かめる5つのチェックポイント
手持ちのファンドや、これから買うファンドを比べるときは、運用会社のサイトにある交付運用報告書で次の順に見ていくと、比較記事の数字に振り回されずに済みます。
- 作成対象期間を確かめる。比べるファンドどうしで決算期が違えば、騰落率はそのまま並べられない
- 総経費率と、その内訳を見る。期中に信託報酬が下がっていないか、投資先ファンドの費用が含まれているかを確認する
- 1万口当たりの費用明細で、売買委託手数料と有価証券取引税を確認する。総経費率には入っていない
- ベンチマークとの差と、その要因を読む。コスト以外の要因(配当の税率・現金・為替)でどれだけ動いたかが書いてある
- ベンチマークの定義(配当込みか、税引後か、円換算の方法)を目論見書で確認する。定義が違うファンドの「差」は比べられない
NISAで買える証券会社
今回の3本は、いずれもNISAのつみたて投資枠・成長投資枠の対象です。ただし、どのファンドを扱うかは証券会社によって違います。使っている証券会社で買えるか、保有額に応じたポイント還元の対象かを先に確かめると、小数第4位の信託報酬の差より大きな違いになることがあります。
| 証券会社 | ひとこと |
|---|---|
| SBI証券 | eMAXIS Slim・SBI・Vを扱う。投信の品ぞろえが豊富で、保有額に応じたポイントのプログラムがある |
| 楽天証券 | 今回の3本をすべて扱う。楽天・プラスは保有額に応じたポイント還元の対象(条件は楽天証券で確認) |
| マネックス証券 | 投信の組入銘柄や運用報告書へのリンクなど、ファンド情報のページが見やすい |
| 松井証券 | 電話サポートが手厚い。投信の保有額に応じた還元がある |
2026年10月時点。取扱いファンドとポイント還元の条件は頻繁に変わります。口座を開く前・積み立てを設定する前に、各社の公式サイトで最新の情報を確認してください。
人気のファンドを複数組み合わせたときの「中身の重なり」はオルカン+S&P500+FANG+の銘柄重複の記事で、信託報酬0%のオルカンについてはSBI証券「ゼロカン」の記事で取り上げています。NISAの仕組みはNISAの基本と2027年からの改正の記事、こどもNISAの証券会社選びはこどもNISAの証券会社比較の記事にまとめています。制度と家計に関わる記事は、シリーズ「制度・暮らし」から読めます。
まとめ ── 「最安」より「指数とのずれが安定しているか」
- ▸信託報酬は楽天・プラス0.077%、eMAXIS Slim 0.0814%、SBI・V 0.0938%。直近の総経費率は0.09%、0.09591%、0.10%で、保管費用・監査費用などの上乗せは0.01%前後。
- ▸総経費率は売買委託手数料・有価証券取引税を含まず、配当にかかる外国の税金や現金によるずれは、どのコストの数字にも出てこない。
- ▸eMAXIS SlimとSBI・Vは、コストを払ったうえで直近の決算期にベンチマークを約0.1%上回った。主な理由は、ベンチマークが想定する配当の税率と実際の税率の差で、運用の腕前とは別の話。
- ▸運用報告書の騰落率・総経費率は決算期がずれているうえ、期中の料率変更も含むため、そのまま並べて順位をつけられない。
- ▸100万円×20年(年6%)では、0.077%と0.10%の差は約1.5万円。トラッキング差0.1%は約6.2万円、コスト1%のファンドとの差は約53万円。
- ▸結論:S&P500の低コストファンドどうしなら、信託報酬の最安争いより「指数とのずれが毎年安定しているか」と「自分の証券会社で使いやすいか」で選んでよい。避けるべきは、年1%前後のコストがかかる同じ指数のファンドを、そうと知らずに持ち続けること。
あなたが持っているファンドの運用報告書、「ベンチマークとの差」の欄を読んだことはありますか? 信託報酬の数字より、そこにこそ「本当のコスト」が書いてあります。
出典と注意
三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付運用報告書・運用報告書(全体版)第7期(決算日2025年4月25日)、同 交付目論見書(2026年1月、総経費率0.09591%:運用管理費用0.08874%・その他費用0.00717%)、楽天投信投資顧問「楽天・プラス・S&P500インデックス・ファンド」交付運用報告書 第3期(決算日2026年7月15日、総経費率0.09%)・目論見書、SBIアセットマネジメント「SBI・V・S&P500インデックス・ファンド」運用報告書 第6期(決算日2025年9月16日、騰落率+24.3%・ベンチマーク+24.2%、総経費率0.10%)・交付目論見書(2025年12月)、各社の総経費率の注記、日本経済新聞「S&P500投資信託の総経費率 『楽天・プラス』0.09%で首位」(2025年3月)の各情報。各ファンドの数値は、それぞれの決算期の公表値で、基準となる期間がそろっていません。eMAXIS Slimの第8期、SBI・Vの第7期の運用報告書の数値は反映していません。配当の税率がトラッキング差に与える影響の大きさは、配当利回りと税率の差からの筆者の概算です。20年の試算は一定の利回りを仮定した単純なモデルで、将来の成績を示すものではありません。信託報酬・取扱い・ポイント還元は変わることがあります。記載内容は2026年10月16日時点の情報に基づきます。特定のファンドの売買を勧めるものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。