【JT(2914)1兆3,770億円の損失】ロシア子会社を連結除外、配当272円→204円の25%減配。高配当株として持ち続けてよいか?【2026年11月】
この記事のポイント
- 結論:1兆3,770億円の損失は現金の支払いを伴わない会計上の損失だが、調整後営業利益の約25%を稼ぐロシア事業を事実上失った。高配当株として持つかどうかは、損失の大きさより204円配当の持続力で判断したい。
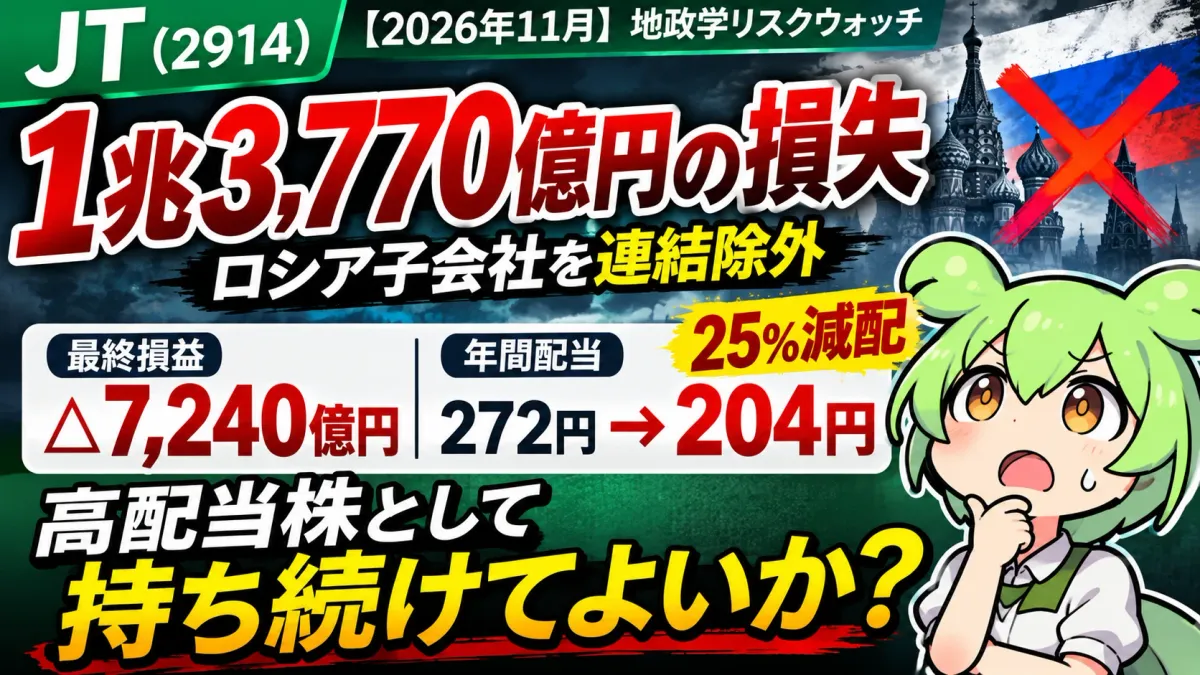
- 今期(2026年12月期)の最終損益は7,240億円の赤字予想。一方で調整後営業利益は1兆470億円(前回予想比−3.0%)で、本業の稼ぐ力は大きく崩れていない。
- 年間配当は272円→204円(−25%)、期末は136円→68円に半減。204円は「ロシアを除いた利益×従来の配当性向73.2%」とほぼ一致する(筆者試算)。
- 11月20日終値5,265円(−10.11%)で利回り3.87%。2027年の3シナリオは強気約5,830円/中立約5,100円/弱気約3,780円。次の焦点は2027年2月の本決算で示される配当予想。
- 子会社の支配喪失に伴う損失約1兆3,770億円ロシア子会社7社を連結除外
- 今期の最終損益(修正予想)▲7,240億円前回予想は6,620億円の黒字
- 年間配当(修正予想)272円→204円−68円(−25.0%)。期末は136円→68円
- 11月20日の終値5,265円−592円(−10.11%)
はじめに ── 「高配当のJT」は持ち続けてよいのか
2026年11月19日の15時30分、JT(日本たばこ産業、2914、東証プライム)が3つの開示を同時に出しました。ロシア子会社7社の連結除外、それに伴う約1兆3,770億円の損失計上、そして通期業績予想と配当予想の下方修正です。今期(2026年12月期)の最終損益は7,240億円の赤字に転落し、年間配当の予想は272円から204円へ25%減となりました。
翌20日の株価は一時5,237円(約11%安)まで下げ、終値は592円安の5,265円(−10.11%)。ロシア子会社が一時管理下に置かれた直後の11月6日・9日の2日連続ストップ安と合わせると、11月5日の終値7,769円から約32%下がった計算です。
この記事では、JTの開示資料(TDnet)の原文をもとに、①1兆3,770億円の損失はどんな性質のお金か、②204円という配当はどう決まったと読めるか、③ロシアを失った後のJTはいくら稼げるのか、の3点を整理し、高配当株として持ち続けるかどうかの判断材料をまとめます。
1何が起きたのか ── 「一時管理」で経営権を失い、連結から外れた
JTは2022年のロシアのウクライナ侵攻後も、各国の法令と制裁を守ったうえでロシア事業を続けてきました。ところが11月5日と6日に署名されたロシア大統領令で、ロシアの連結子会社7社が「一時管理」の対象になりました。
| 日付 | 出来事 |
|---|---|
| 11月5日・6日 | ロシア大統領令に署名。JTのロシア子会社が一時管理の対象に |
| 11月6日 | JTが「当社グループのロシア事業について」を公表。株価はストップ安(6,269円) |
| 11月9日 | 続報を公表(ロシアの連結子会社7社すべてが対象)。株価は2日連続のストップ安(5,269円) |
| 11月19日 15:30 | 連結除外・損失計上、業績予想と配当予想の修正、取締役報酬の減額を公表。21時から機関投資家向け説明会 |
| 11月20日 | 株価は一時5,237円まで下落し、終値5,265円(−10.11%) |
出典:JT「当社グループのロシア連結子会社の連結範囲からの除外及び子会社の支配喪失に伴う損失計上に関するお知らせ」(2026年11月19日)。株価は市場報道(日本経済新聞など)による。連結除外日は2026年11月6日。
「一時管理」は没収ではない。それでも連結から外れた理由
開示資料によると、ロシアの一時管理制度は財産の所有権を国や一時管理者に移すものではなく、株主としての権利の行使を制約するものです。JTはいまも中間持株会社を通じて7社の持分を間接的に100%保有し、現地の事業も続いています。
ただし、事業運営について従来と同じ意思決定ができず、実質的な経営権を失ったため、国際会計基準(IFRS)に従って連結の範囲から外しました。持分はあるのに、利益もキャッシュもJTの思いどおりには使えない、という状態です。
| 会社名 | 事業内容 | 位置づけ |
|---|---|---|
| LLC JTI Russia | たばこの販売 | 特定子会社 |
| LLC Petro | たばこの製造 | 子会社 |
| LLC JTI Donskoy Tabak | たばこの販売及び製造 | 孫会社 |
| LLC JTI Yelets | 原料の加工 | 孫会社 |
| LLC Cres Neva | 原料の加工 | 孫会社 |
| JSC Pereslavl-Tabak | たばこの製造 | 孫会社・休眠中 |
| LLC J.T.I. Innovative Products | たばこの販売 | 孫会社・事業活動停止中 |
出典:同上。販売・製造・原料加工の主要拠点がすべて含まれています。
2重要数字 ── 1兆3,770億円の損失と、ロシアが稼いでいた利益
2026年12月期 業績予想の修正
| 指標 | 前回予想(10/29) | 修正予想(11/19) | 増減 |
|---|---|---|---|
| 売上収益 | 3兆9,030億円 | 3兆8,400億円 | ▲630億円(▲1.6%) |
| 調整後営業利益 | 1兆790億円 | 1兆470億円 | ▲320億円(▲3.0%) |
| 営業利益 | 1兆410億円 | ▲3,680億円 | ▲1兆4,090億円 |
| 親会社所有者帰属当期利益 | 6,620億円 | ▲7,240億円 | ▲1兆3,860億円 |
| 基本的1株当たり当期利益 | 372.88円 | ▲407.80円 | ▲780.67円 |
| 為替一定ベース調整後営業利益 | 1兆280億円 | 9,950億円 | ▲330億円(▲3.2%) |
出典:JT「通期連結業績予想及び配当予想の修正に関するお知らせ」(2026年11月19日)。前期(2025年12月期)実績は売上収益3兆4,677億円、調整後営業利益8,852億円、当期利益5,102億円(医薬事業の承継・鳥居薬品株式の譲渡等の損益を含む)。
表を見ると、本業の稼ぐ力を示す調整後営業利益は3%しか減っていません。営業利益と最終損益を大きく押し下げているのは、ほぼ全額が1兆3,770億円の損失です。調整後営業利益の減少(320億円)は、11月6日以降の約2か月分、ロシア子会社の利益が連結から外れることによるものと読めます。
1兆3,770億円は「現金が出ていく損失」ではない。ただし「失った価値」ではある
子会社の支配喪失に伴う損失は、連結決算に載っていたロシア子会社の資産・負債などを帳簿から外すことで出る会計上の損失です。この損失を計上するために、新たに1兆3,770億円の現金を支払うわけではありません。1株あたりにすると約776円(筆者試算)です。
一方で、「現金が出ていかないから問題ない」とも言えません。帳簿から消えるのは、ロシアで積み上げてきた工場・在庫・現預金などの価値で、JTが自由に使えなくなった財産だからです。今回の開示には、損失の内訳(純資産の消去額、為替換算調整勘定の振替など)や、ロシアに残る現預金の額は書かれていません。11月19日の説明会資料と、2027年2月の本決算の注記で確かめる必要があります。
ロシア事業の規模 ── 調整後営業利益の約4分の1
| LLC JTI Russia(単純合算) | 2023年12月期 | 2024年12月期 | 2025年12月期 |
|---|---|---|---|
| 売上収益 | 26.63億ドル | 28.45億ドル | 34.98億ドル |
| 営業利益 | 6.86億ドル | 6.49億ドル | 8.78億ドル |
| 当期純利益 | 5.51億ドル | 5.88億ドル | 6.14億ドル |
| 純資産 | 12.81億ドル | 20.49億ドル | 32.92億ドル |
出典:JTの開示資料(2026年11月19日)。LLC JTI Russiaと子会社LLC JTI Donskoy Tabakの単純合算値(内部取引の相殺消去なし)。製造子会社LLC Petro(2025年12月期の売上収益48.13億ドル、営業利益1.30億ドル)は別。JTの連結決算上の寄与とは一致しません。
販売会社の純資産は3年で約2.6倍に膨らんでいます。利益を配当として日本やスイスに送れず、現地に積み上がっていたと考えると、今回の損失が大きくなった理由の一端が見えてきます(筆者の推測)。
市場報道によると、JTはロシア市場がグループの売上収益の約10%、調整後営業利益の約25%を占めると説明しています。売上に比べて利益の割合が大きい、利益率の高い稼ぎ頭だったということです。修正予想の調整後営業利益1兆470億円に当てはめると、ロシアは年間約2,600億円、ロシアを除くと約7,850億円の計算になります(筆者の概算。為替や時期のずれで変わります)。
3272円→204円の減配をどう読むか
年間配当は68円減(−25.0%)。中間配当136円はすでに支払われているため、減額はすべて期末配当にかかり、期末は136円から68円へ半減します。前期の実績234円と比べても30円(−12.8%)少なくなります。JTの減配は、2021年12月期(154円→140円)以来です。
204円は「ロシアの利益を除いた配当」と読める
開示資料の注記によると、従来の272円は、カナダの訴訟和解金などの影響を調整した当期利益6,600億円に、配当性向73.2%を掛けて決めていました。今回の204円について、会社は「財務規律や将来の成長投資を考慮しつつ、中長期的な利益・キャッシュ創出能力等を総合的に勘案した」と説明しており、計算式は示していません。
ただ、次のように逆算すると数字がほぼ一致します。
筆者の試算。株式数は修正予想の当期損失とEPSから逆算(自己株式を除く約17.75億株)。204円は272円のちょうど75%でもあります。
つまり204円は、「ロシアが稼いでいた約4分の1の利益がなくなっても、従来と同じ配当性向で払える水準」に合わせた数字と読めます(会社の説明ではなく筆者の解釈です)。今期の赤字は会計上の損失によるもので、配当は「ロシア抜きの稼ぐ力」に合わせて組み直した、という見方です。そうだとすれば、204円は場当たり的な数字ではなく、2027年以降の配当を考える出発点になります。
保有株数ごとの影響
| 保有株数 | 272円の場合 | 204円の場合 | 減少額(税引前) | 減少額(税引後) |
|---|---|---|---|---|
| 100株 | 27,200円 | 20,400円 | −6,800円 | 約−5,419円 |
| 500株 | 136,000円 | 102,000円 | −34,000円 | 約−27,093円 |
| 1,000株 | 272,000円 | 204,000円 | −68,000円 | 約−54,186円 |
税引後は20.315%(所得税・復興特別所得税・住民税)で計算。NISA口座で保有している場合は税引前の金額がそのまま減少額です。
減配後の配当利回り
| 株価 | 204円での利回り | (参考)272円での利回り |
|---|---|---|
| 7,769円(11/5終値・一時管理の前) | 2.63% | 3.50% |
| 5,857円(11/19終値・開示の直前) | 3.48% | 4.64% |
| 5,265円(11/20終値) | 3.87% | 5.17% |
| 5,000円(仮定) | 4.08% | 5.44% |
| 4,500円(仮定) | 4.53% | 6.04% |
税引前。利回り=年間配当÷株価。272円での利回りは「もう受け取れない数字」として比較のために載せています。
株価が大きく下がったため、減配後でも利回りは3.87%と、一時管理の前(272円で3.50%)より高くなっています。ただし、証券会社のアプリや比較サイトで、まだ272円で計算した5%台の利回りが表示されていることがあります。買う前に、どの配当予想で計算した利回りかを必ず確かめてください。
4今後の株価インパクト ── 2027年の3シナリオ
一時管理の判明で2日連続ストップ安となった後、株価は11月19日に5,857円まで戻していました。そこへ損失額と減配幅がはっきりし、ストップ安の安値(5,269円)をわずかに下回る水準まで押し戻されました。11月5日からの下落で失われた時価総額は、約4.4兆円(自己株式を除く株数で筆者概算)。1兆3,770億円の損失の3倍を超えます。市場は会計上の損失よりも、ロシアの稼ぎがなくなった後の利益と配当を織り込みに行ったと言えます。
強気・中立・弱気の3シナリオ
高配当株としてのJTの株価は、「配当がいくらで」「市場が何%の利回りを求めるか」でおおむね決まります。2027年の配当と利回りに仮定を置いて、株価の目安を逆算しました。
| シナリオ | 想定する展開 | 2027年の配当(仮定) | 市場が求める利回り(仮定) | 株価の目安 |
|---|---|---|---|---|
| 強気 | ロシア以外の値上げ・加熱式たばこの伸びで利益を補い、204円からの増配に期待が戻る | 204円+増配期待 | 3.5% | 約5,830円(+11%) |
| 中立 | 損失は一巡。ロシアの穴は埋まりきらないが、204円は維持される | 204円 | 4.0% | 約5,100円(−3%) |
| 弱気 | ロシア以外でも利益が伸びず、規制・訴訟費用が重なり追加減配 | 170円前後 | 4.5% | 約3,780円(−28%) |
騰落率は11月20日終値5,265円との比較。配当・利回りはすべて筆者の仮定で、会社の予想や目標株価ではありません。弱気の170円は204円から約17%の減額を置いたものです。
中立シナリオでは、今の株価は「204円が守られるなら、ほぼ妥当な水準」です。株価が大きく戻るには、204円からの増配の道筋が見えることが必要で、逆に204円も危ないとなれば、もう一段の下落余地があります。2027年の配当予想(2月の本決算で示される見込み)が、株価の方向を決める最大の材料になります。
注意すべきイベント
- 11月19日の説明会資料・オンデマンド配信:「ロシア事業に関する状況及び当社グループの今後の成長について」。損失の内訳、ロシアに残る現預金、ロシアを除いた利益の見通しを確認したい
- ロシア現地の続報:一時管理の先に、売却の強制や持分の譲渡がないか。会社は「開示すべき事項が発生した場合には、速やかに知らせる」としている
- 12月末の権利確定:2026年の期末配当68円の基準日は12月31日。権利付最終日は年末の取引日程で決まるため、証券会社で確認を
- 2027年2月の本決算(例年2月上旬〜中旬):2027年12月期の業績予想と配当予想。204円を維持するか、配当方針(配当性向の目安)を見直すか
- 2027年3月の定時株主総会:ロシア事業の経営判断について、株主からの質問と経営陣の説明
試算は前提によって大きく変わります。投資判断はご自身で行ってください。
5高配当株として保有継続できるか ── 判断の分岐点
保有継続を考えてよい条件
- ロシアを除いた調整後営業利益(概算で年7,800億円前後)を、値上げや加熱式たばこで維持・拡大できる
- 204円を、借入れや資産売却に頼らず、事業のキャッシュフローで払える
- JTがポートフォリオに占める割合が大きすぎず、地政学・規制のリスクを受け止められる
売却・縮小を考える条件
- 2027年の配当予想が204円を下回る、または配当方針から配当性向の目安が消える
- ロシア以外の主要市場でも利益が落ち、「ロシアだけの問題」でなくなる
- 配当収入の安定を最優先にしている人にとって、今回の25%減配が許容範囲を超えている
新規購入・買い増しの注意点
- 利回りは272円ではなく204円で計算する。204円も保証された配当ではない
- 株価下落で利回りが上がったのは、リスクが増えたことの裏返しでもある
- 今期の残りの配当は68円だけ。配当目当てなら2027年の配当予想を見てからでも遅くない
- 一度に買わず、2月の本決算などを挟んで時間を分けて買う方法もある
JTは、ロシアという稼ぎ頭を失っても年7,800億円前後の調整後営業利益を稼ぐ会社です(筆者概算)。会社そのものが立ち行かなくなる話ではありません。問われているのは、「減配しない高配当株」としての信頼をどう取り戻すかです。保有を続けるかどうかは、損失の大きさではなく、204円が守られ、そこから増やしていけるかで判断したいところです。
6高配当株に投資するなら ── 証券会社と関連記事
JT(2914)は東証プライムに上場しており、国内のネット証券で100株から売買できます。高配当株を長く持つなら、NISAの成長投資枠に対応し、配当の受け取り方を選べる証券会社が便利です。
| 証券会社 | 日本株の売買手数料 | ひとこと |
|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | NISA対応。高配当株のスクリーニングがしやすい |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 銘柄分析ツールが充実 |
| 松井証券 | 1日50万円まで0円 | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。NISA口座で受け取る配当を非課税にするには、配当の受取方法を「株式数比例配分方式」にしておく必要があります。
JTの記事は銘柄ページ(JT)にまとめていきます。高配当株の減配リスクの見分け方は高配当株ランキングTOP30の罠の記事、NISAの基本はNISAの基本と2027年からの改正の記事で解説しました。前日に開かれた米中露首脳会談の記事もあわせてどうぞ。地政学の動きが株価に伝わる経路は、シリーズ「地政学リスクウォッチ」で追っています。
よくある質問
Q. 最終赤字なのに、なぜ配当が出るのですか?
赤字の原因が、現金の支払いを伴わない会計上の損失(子会社の支配喪失に伴う損失)だからです。配当は、事業が生み出すキャッシュと手元資金から払います。JTは「強固な財務基盤を維持しつつ、中長期の利益成長を実現することにより、株主還元の向上を目指す」としています。
Q. 期末配当68円はいつ受け取れますか?
基準日は2026年12月31日で、例年どおりなら2027年3月の定時株主総会の後に支払われます。年末の権利付最終日までに株を持っている必要があります。
Q. ロシア事業が戻ってくる可能性はありますか?
JTは持分を間接的に100%持ち続けていますが、一時管理がいつ解除されるかの見通しは示されていません。過去の外国企業の例では、一時管理の後に現地事業を手放すことになったケースがあります。戻ってくることを前提にした投資判断は避けたほうが無難です。
Q. 今は買い時ですか?
中立シナリオ(204円維持・利回り4%)なら、今の株価はおおむね妥当な水準です。割安と言えるかどうかは、2027年2月に示される業績予想と配当予想で、204円が守られ、増やしていける見通しが立つかにかかっています。
まとめ ── 損失の大きさより「204円の持続力」を見る
- ▸ロシア子会社7社が一時管理で経営権を失い、11月6日付で連結除外。約1兆3,770億円の損失で、今期は7,240億円の最終赤字予想。
- ▸損失は会計上のもので現金の支払いはないが、ロシアで積み上げた財産と、調整後営業利益の約25%を稼ぐ事業を事実上失った。
- ▸年間配当は272円→204円(−25%)。期末は68円に半減。204円は「ロシア抜きの利益×従来の配当性向」とほぼ一致する。
- ▸11月20日終値5,265円で利回り3.87%。204円維持・利回り4%なら約5,100円で、今の株価はおおむねその水準。
JTの株価は、1兆3,770億円の損失よりも、ロシアの稼ぎがなくなった後の利益と配当を織り込みに行っています。高配当株として持ち続けるかどうかは、2027年2月の本決算で示される配当予想と、ロシア以外の市場で利益を伸ばせるかを見てから判断しても遅くありません。
出典と注意
JT「当社グループのロシア連結子会社の連結範囲からの除外及び子会社の支配喪失に伴う損失計上に関するお知らせ」「通期連結業績予想及び配当予想の修正に関するお知らせ」(いずれも2026年11月19日、TDnet)。説明会資料はJTのIRサイト。株価とロシア市場の売上・利益に占める割合は市場報道(日本経済新聞ほか)による。1株あたりの損失、時価総額の減少額、ロシアを除いた利益、204円の逆算、シナリオの株価は、公表された数値から筆者が算出した概算です。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。