【ソフトバンクG(9984)】時価総額半減・株価4,305円は割安か?SOTPで分解【2026年10月最新】
この記事のポイント
- 結論:今の株価4,305円は「下げすぎ」とまでは言えない。Arm株価(−36%)と円高でNAVを引き直すと1株約9,200円で、割引率は約53%と6月末(約53%)とほぼ同じ。株価の下げはNAVの縮みをほぼそのまま映している。
- 時価総額は約24.6兆円で、6月の過去最高(約49.3兆円)の半分以下。10月の騰落率は−33%で日経平均225銘柄の最下位。売られている理由は「AI投資そのもの」より、借入コストの上昇と資金調達の負担。
- 6月末のNAVは72.30兆円(1株12,686円、LTV13.0%)で、保有株式の約6割がArm。NAVの大きさと質はArmの株価次第で、Armが±20%動くと1株NAVは約8,100〜10,300円(ドル円157円)。
- 標準シナリオは4,000〜5,000円のレンジ。強気は6,000円台回復、弱気は3月安値3,365円方向。次の注目は11/10予定の7〜9月期決算(純負債・LTV・自社株買い)とArmの決算。
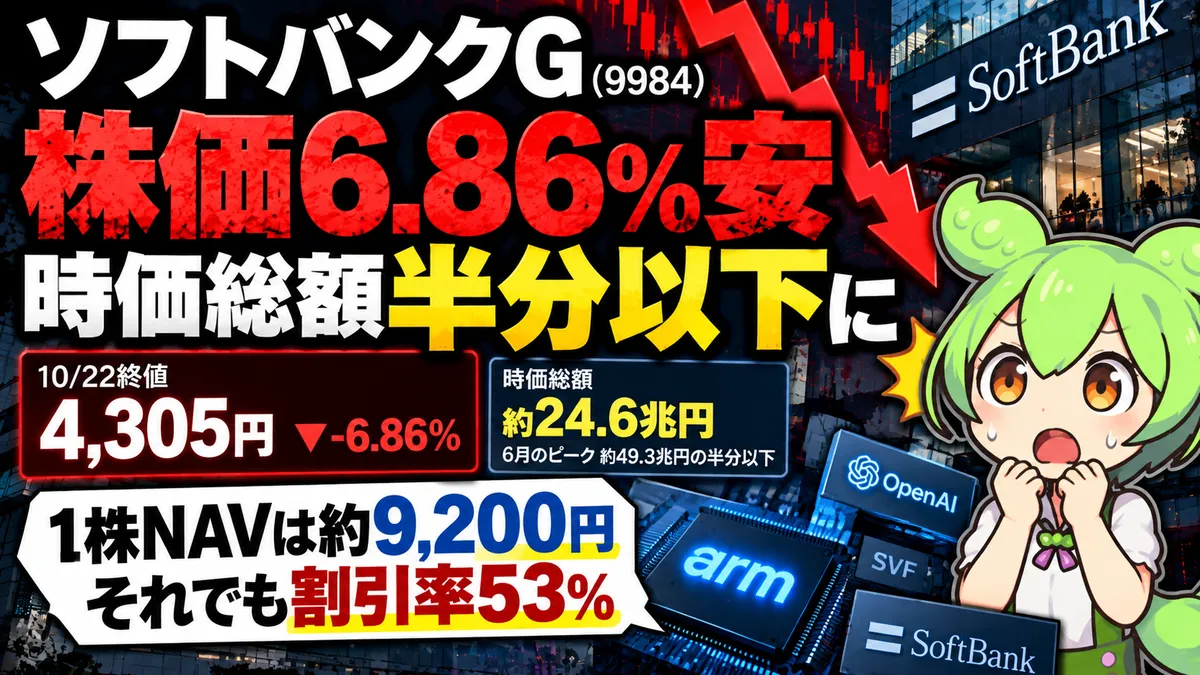
ソフトバンクグループ(9984)の株価は10月22日、6.86%安の4,305円。時価総額は約24.6兆円と、6月の過去最高(約49.3兆円)の半分以下になりました。6月末に会社が公表した1株当たりNAV(12,686円)と比べると「66%引き」に見えますが、Armの株価とドル円で引き直すと、1株NAVは約9,200円・割引率は約53%。6月末とほとんど変わっていません。今の株価は「下げすぎ」なのか「妥当」なのか、SOTP(事業・資産ごとの価値の積み上げ)で分解します。
- 株価(10/22終値)4,305円−317円(−6.86%)
- 時価総額約24.6兆円6月のピーク約49.3兆円の半分以下
- 1株NAV(6月末・公表)12,686円NAV 72.30兆円・LTV 13.0%
- 1株NAV(10/22・筆者試算)約9,200円割引率 約53%
1事業モデル ── SBGは「Armを中心にした投資持株会社」
ソフトバンクGは、名前のとおりの「通信会社」ではありません。実態は、ArmやOpenAI、ソフトバンク(通信子会社、SBKK)などの株式を持つ投資持株会社です。そのため利益は、事業の営業利益よりも保有している株の値上がり・値下がり(評価損益)で大きく決まります。会社自身も、企業価値の目安として「保有株式の価値から純負債を引いたNAV(Net Asset Value)」を公表しています。
| 項目 | 兆円 | ひとこと |
|---|---|---|
| 保有株式(調整後) | 83.11 | 上場株・ファンド持分の合計 |
| うちArm(調整後) | 49.91 | 調整前は53.13兆円。保有株式の約6割 |
| SVF2(ビジョン・ファンド2) | 19.29 | OpenAIへの出資の多くはここに入る |
| SVF1 | 3.60 | 初代ビジョン・ファンド |
| SBKK(調整後) | 2.79 | 通信子会社ソフトバンク。配当が安定収入 |
| LatAm/その他 | 1.00/6.51 | 中南米ファンドなど |
| 純負債 | −10.81 | 借入から手元資金を引いたもの |
| NAV | 72.30 | 1株当たり12,686円。前提のドル円は162.39円 |
| LTV | 13.0% | 保有株式に対する純負債の比率。会社は平常時25%未満を目安にする |
この表から読み取れるのは、SBG株は「レバレッジのかかったArm株」に、OpenAIなどへのコール(値上がりへの賭け)がついたものだということです。Armの価値が保有株式の約6割を占めるため、NAVの大きさはほぼArmの株価で決まります。実際、3月末のNAVは40.06兆円(1株7,029円、LTV 17.0%)でしたが、3か月でほぼ倍の72.30兆円になりました。主因はArm株の急騰です。逆に言えば、Arm株が下がれば、NAVも同じように縮みます。
毎年安定して入ってくるお金(ストック収益)は、SBKKからの配当やArm経由の収益などに限られます。借入の利払いは毎年確実に出ていく一方、収入の多くは保有株の値動き次第 ── これがSBGのお金の流れの基本形です。
2注目ポイント ── NAVを今の価格で引き直すと何が見えるか
SBGの株価は、NAVより大きく安い水準で取引されるのが普通です。この差をNAVディスカウント(割引率)と呼びます。6月末と今を比べてみます。
| 比べ方 | 株価 | 1株NAV | 割引率 |
|---|---|---|---|
| 6月末の株価 ÷ 6月末NAV | 5,963円 | 12,686円 | 約53% |
| 今の株価 ÷ 6月末NAV(古いNAV) | 4,305円 | 12,686円 | 約66%(見かけ) |
| 今の株価 ÷ 試算NAV(筆者) | 4,305円 | 約9,208円 | 約53% |
「66%引き」は割安に見えますが、これは4か月前のNAVと今の株価を比べているからです。NAVの中身はこの間に大きく変わりました。
NAVを今の価格で引き直す(筆者試算)
| 前提 | 6月末 | 10月21〜22日 | 変化 |
|---|---|---|---|
| Arm株価(米国) | 354.57ドル | 226.59ドル | −36.1% |
| ドル円 | 162.39円 | 157.06円 | −3.3%(円高) |
| Armの価値(調整後) | 49.91兆円 | 約30.85兆円 | 約−19.1兆円 |
| SVF1・SVF2 | 22.89兆円 | 約22.14兆円 | ドル建てとして円高分だけ減らした |
| SBKK・LatAm・その他 | 10.30兆円 | 10.30兆円 | 据え置き |
| 純負債 | 10.81兆円 | 10.81兆円 | 据え置き(実際は増えている可能性) |
| NAV | 72.30兆円 | 約52.48兆円 | 約−27% |
| 1株当たりNAV | 12,686円 | 約9,208円 | 株数は6月末と同じ(約57億株) |
Arm株価は米ナスダックの終値(6/30と10/21)、ドル円は10/22の16時の水準。Armの価値は6月末の調整後の値を株価とドル円の変化に比例させた概算で、ほかの保有株は上の表のとおり単純化しています。会社の公表値ではありません。
引き直したNAVで割引率を計算すると、約53%で6月末とほぼ同じです。つまり、SBG株がこの4か月で約28%下げた(5,963円→4,305円)のは、Arm株の下落(−36%)と円高でNAVそのものが縮んだ分を、ほぼそのまま映した動きだと言えます。「NAVに対して特別に売られすぎた」とまでは言えず、かといって「NAVの縮み以上に悪材料を織り込んだ」わけでもありません。
感応度:Arm株価とドル円で1株NAVはどう変わるか
NAVの大半はArm次第なので、Arm株価とドル円を動かしたときの1株NAVを表にしました。セルの下の数字は、今の株価4,305円に対する割引率です。緑が濃いほど「NAVに対して割安」、赤が濃いほど割引が小さい(=割安感が薄い)ことを示します。
| ドル円 | 181ドル(−20%) | 204ドル(−10%) | 227ドル(10/21) | 249ドル(+10%) | 272ドル(+20%) |
|---|---|---|---|---|---|
| 150円 | 7,756円 割引44% | 8,273円 割引48% | 8,790円 割引51% | 9,307円 割引54% | 9,824円 割引56% |
| 157円 (現在) | 8,125円 割引47% | 8,667円 割引50% | 9,208円 割引53% | 9,749円 割引56% | 10,290円 割引58% |
| 165円 | 8,541円 割引50% | 9,109円 割引53% | 9,678円 割引56% | 10,246円 割引58% | 10,815円 割引60% |
筆者試算。Arm以外の前提は上の表と同じ(SVFはドル建てとしてドル円に連動、ほかは据え置き、純負債10.81兆円)。枠で囲んだセルが10月22日時点。
Arm株価が20%下がると、1株NAVは約8,100円(ドル円157円)まで下がり、割引率は約47%に縮みます。逆にArmが20%戻せば約10,300円で割引率は約58%。SBGが割安かどうかは、SBGの株価だけ見ても判断できず、Armの株価とセットで見る必要があるということです。参考までに、今の時価総額(24.6兆円)は、試算NAVからArmを除いた部分(約21.6兆円)とほぼ同じ水準です。市場は割引をすべての資産にかけているため、「Armがほぼタダ」とは言えませんが、割引の深さを実感できる比較です。
なぜ割引は縮まらないのか ── 「孫ディスカウント」とArmの高PERの二重構造
SBGの株価がNAVより大きく安いのには、2つの層があります。
- 持株会社としての割引(いわゆる孫ディスカウント):投資判断が創業者に集中していること、非上場株(OpenAIなど)の評価が会社の見積もりであること、保有株を売るときの税金や市場への影響。これらを市場は割り引いて見ている
- Arm自体の割高感:NAVの6割を占めるArmは、PER(株価収益率)が約200倍との指摘もあるほど高い評価を受けている。NAVの「質」が、変動の大きい1銘柄に依存している
この2つが重なっているため、Arm株が上がってNAVが膨らんでも、投資家は「その上昇は続くのか」を疑って割引を深くし、Arm株が下がるとNAVそのものが縮みます。NAV割引が深いこと=割安、とは限らないのはこのためです。
今回の下げの本当の理由 ── 借入コスト上昇×資金調達の負担
Bloombergは今回の時価総額半減を「世界的な信用懸念の波及」と伝えています。売られている理由は、AI投資そのものより、AI投資のためのお金をどう借りて返すかに移っています。
| 時期 | 報道された資金調達・投資 | 市場の受け止め |
|---|---|---|
| 8月 | OpenAI関連の資金調達で最大200億ドルの起債を検討(融資の借り換え) | 借入の総額が膨らむ |
| 9月 | 110億ドル超のジャンク債(高利回り債)の起債を目指す。一部はOpenAIへの追加投資 | 調達コストが上昇。貸し手の警戒も伝えられた |
| 10月9日 | OpenAIの年換算売上が出回っていた数字より約200億ドル少ないとFTが報道 | OpenAIの価値の見積もりへの疑い |
| 10月 | OpenAIが約300億ドルの追加調達を検討し、ソフトバンクGなどと協議と報道(日本経済新聞) | 追加の資金負担への警戒 |
OpenAI報道の中身はソフトバンクG一時7%安の記事で詳しく整理しています。金利が上がる局面では、借入の利払いが増える一方、保有株の評価は下がりやすい。持株会社にとっては、借入と資産の両側から圧力がかかる形です。
追い風
- Armのデータセンター向けロイヤルティ(使用料)の拡大:AI向けサーバーでArmの設計を採用するチップが増えれば、Armの利益とNAVの両方を押し上げる
- 自社株買いの余地:NAV割引が50%を超える水準では、自社株買いは「1万円札を5,000円以下で買う」のに近い。ただしLTV(借入の比率)次第
- OpenAIの上場や資金調達で、非上場株の価値が市場価格で確認されれば、割引の理由の一つが薄れる
リスク要因
- 世界的な信用懸念と借入コストの上昇:ジャンク債の利回りが上がると、借り換えのたびに利払いが重くなる
- LTVの上昇:筆者の単純計算では、Arm安と円高で保有株式の価値が減ったことで、純負債が変わらなくてもLTVは約17%(6月末13.0%)に上がる。会社のLTVの定義とは異なる概算だが、追加の借入があればさらに上がる
- OpenAIへの集中:出資額が大きく、OpenAIの成長や評価が想定を下回ると影響が大きい
- 格付け:信用格付けの見通しが悪化すると、資金調達の条件がさらに厳しくなる
なぜ今この銘柄か。SBGは「AI相場で最も勝っている会社の一つ」でありながら、AI相場が揺れると最も大きく売られる会社でもあります。良い資産を持っていても、借入で買っているぶん、金利と信用不安が強まるタイミングでは株価が資産価値以上に振れやすい。シリーズ「良い会社・悪いタイミング」の典型例として、NAVの中身から冷静に見ておく価値があります。
3今後の株価インパクト ── 3つのシナリオと注意すべきイベント
| シナリオ | 前提 | 株価の方向感 | 試算NAV9,208円に対する割引率 |
|---|---|---|---|
| 強気 | Arm株が反発し、信用懸念が後退。自社株買いの発表 | NAV割引が縮み6,000円台を回復 | 約35%(6,000円の場合) |
| 標準 | Arm株は横ばい。AI投資の資金調達への懸念がくすぶる | 4,000〜5,000円のレンジ(標準シナリオ) | 約46〜57% |
| 弱気 | Arm株の調整が続き、追加の借入でLTVが上昇 | 3月の安値3,365円方向を試す | 約63%(Arm−20%なら約59%) |
筆者は標準シナリオ(4,000〜5,000円のレンジ)を中心に見ています。上で見たとおり、今の株価はArm安と円高によるNAVの縮みをほぼ映した水準で、割引率は6月末とほぼ同じ約53%です。割引がこれ以上深まる理由(追加の借入・格付けの悪化)も、縮む理由(自社株買い・信用懸念の後退)も、まだはっきりしていません。次に株価を動かすのは、Armの株価と、11月の決算で示される純負債とLTVになりそうです。
SBGの値動きは日経平均にも大きく響きます。10月22日には、SBGの下げがアドバンテスト・東京エレクトロンとともに日経平均を押し下げ、日経平均は1,713円安となりました。相場全体の中でSBGがどう売られたかは、日経平均1713円安・AI半導体売りの構造の記事で解説しています。
注意すべきイベント
| 日付 | イベント | 見どころ |
|---|---|---|
| 10/29〜30 | 日銀 金融政策決定会合 | 10月は利上げ見送りの見方が多い。円高が進むとNAVの円換算は目減りする |
| 11/3 | 米中間選挙 | 米国株・Arm株の値動き |
| 11月上旬(例年) | Arm 7〜9月期決算 | データセンター向けロイヤルティと見通し(日程はArmのIRで確認) |
| 11/10(予定) | ソフトバンクG 7〜9月期決算 | 9月末のNAV・LTV・純負債、OpenAIへの追加投資、自社株買いの有無 |
NAVの試算と感応度表は、公表値をもとに一定の前提を置いて筆者が計算したもので、会社の公表値ではありません。シナリオは分析のための目安で、将来の株価を予測・保証するものではありません。投資の判断はご自身で行ってください。
4この銘柄に投資するなら ── 証券会社と関連記事
ソフトバンクGの株価は4,305円なので、100株(1単元)で約43万円です。少額で試したい場合は、単元未満株(1株から買える仕組み)を扱う証券会社も選べます。
| 証券会社 | 国内株の売買手数料(ネット取引) | ひとこと |
|---|---|---|
| SBI証券 | 0円(電子交付などの条件あり) | 単元未満株(S株)も扱う。米国株・投資信託まで品ぞろえが広い |
| 楽天証券 | 0円(ゼロコース) | 楽天ポイントが貯まる・使える。取引ツール「マーケットスピード」 |
| 松井証券 | 1日の約定代金50万円まで0円 | 少額の売買が多い人向け。サポート窓口が手厚い |
| マネックス証券 | 条件は公式サイトで確認 | 銘柄分析ツール「銘柄スカウター」で業績の推移を確かめやすい |
手数料はいずれも税込・ネット取引。各社の公表情報をもとにしていますが、条件やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。本記事に広告リンクは含みません。
銘柄ページはソフトバンクグループ(9984)です。業績や資産は良いのに株価が振るわない銘柄はシリーズ「良い会社・悪いタイミング」、AI投資の資金の流れはシリーズ「AI熱狂の光と影」で継続して取り上げています。
5まとめ
- ▸ソフトバンクGは10月22日に6.86%安の4,305円。時価総額は約24.6兆円で、6月のピーク(約49.3兆円)の半分以下。10月は−33%で日経平均225銘柄の最下位。
- ▸6月末のNAVは72.30兆円(1株12,686円)で、保有株式の約6割がArm。SBG株は「レバレッジのかかったArm株」に近い。
- ▸古いNAVと比べると割引率は約66%に見えるが、Arm株価(−36%)と円高で引き直すと1株NAVは約9,200円、割引率は約53%と6月末とほぼ同じ。
- ▸売られている理由はAI投資そのものより、借入コストの上昇と資金調達の負担。NAV割引が深いこと=割安、とは限らない。
- ▸標準シナリオは4,000〜5,000円のレンジ。次の分かれ目はArmの株価と、11/10予定の決算で示される純負債・LTV・自社株買い。
関連記事もあわせてどうぞ。
出典と注意
ソフトバンクグループIR「1株当たりNAV情報」「SOTP」(2026年3月末・6月末のNAV・保有株式の内訳・純負債・LTV)、Bloomberg(時価総額の推移・10月の騰落率・資金調達の報道)、Yahoo!ファイナンス(株価・売買代金・時価総額・年初来高値と安値)、日本経済新聞(OpenAIの追加調達の報道)、現代ビジネス(時価総額の減少)、Stock Analysis・Yahoo Finance(Arm株価)、BigGo ファイナンス(決算説明会の日程)、第一生命経済研究所(日銀10月会合の見通し)の各情報。10月22日時点のNAV・1株NAV・割引率・感応度表・LTVの概算・シナリオごとの割引率・高値からの下落率は、公表値をもとに筆者が計算したもので、会社の公表値ではありません。シナリオは分析のための目安で、将来の株価を予測・保証するものではありません。記載内容は2026年10月22日時点の情報に基づきます。特定の銘柄の売買を勧めるものではありません。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。