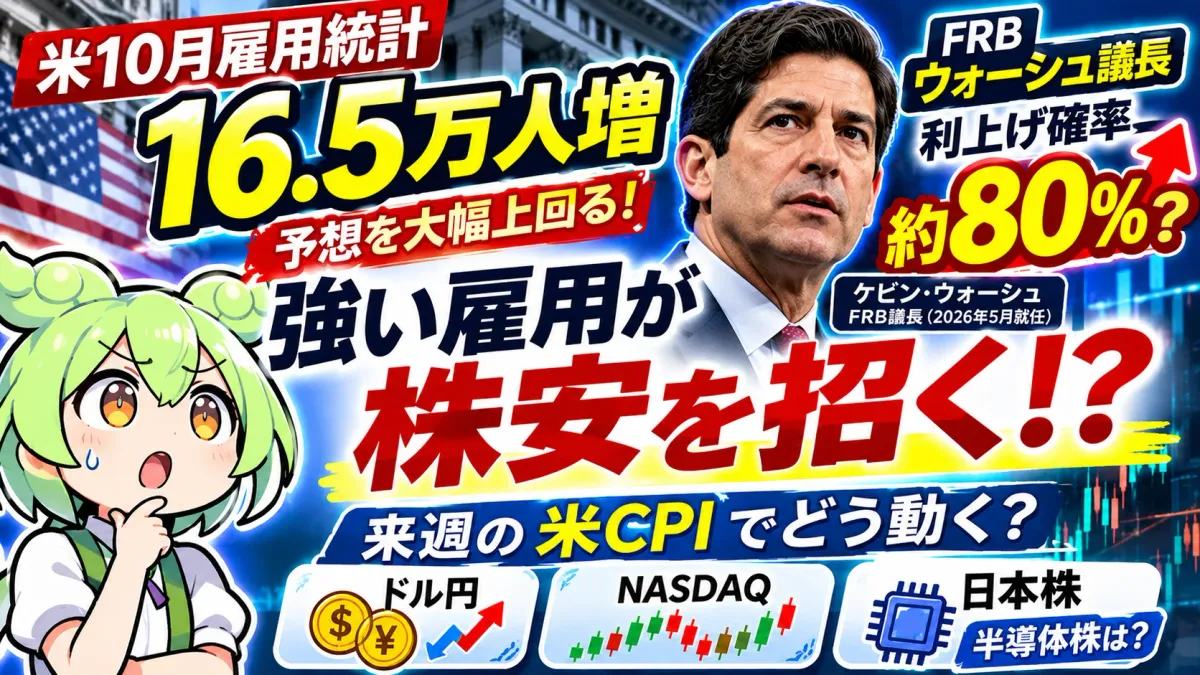
【米雇用統計16.5万人増】景気が強いのに株安?米CPIが握るFRB・円安・日本株の行方【2026年11月】
この記事のポイント
- 結論:米10月の雇用者数は16.5万人増で予想(約5.9万人)の約3倍。8・9月も計8.4万人上方修正され、12月FOMCの利上げ確率は約70%から約77〜78%に上がった。
- 失業率は4.1%に低下。一方、平均時給は前年比+3.1%にとどまり、9月の賃金の伸び(+3.0%)はCPI(+3.7%)を下回る。賃金主導のインフレの証拠はまだ弱い。
- 発表後、米10年債利回りは約4.86%、ドル円は158円台前半へ。NASDAQは前日の約5.5%安から約1.1%反発した。「良い指標=株安」と機械的には決まらない。
- 次の分岐点は11月10日22時30分(日本時間)の米10月CPI。予想超えなら半導体株に逆風、下振れなら成長株に追い風だが円高に注意。12月8〜9日のFOMCにつながる。
- 非農業部門雇用者数(10月)+16.5万人市場予想は+5.9万人(ダウ・ジョーンズ集計)
- 失業率4.1%9月の4.2%から低下
- 平均時給前月比+0.4%前年比+3.1%(38.00ドル)
- 12月FOMCの利上げ確率約77〜78%11/6発表後。CME FedWatch(CNBC)・ロイター
はじめに ── 雇用が強いのに、なぜ株は喜べないのか?
米国の雇用が、予想を大きく上回ったのだ!
11月6日(日本時間22時30分)に発表された米10月の雇用統計で、非農業部門雇用者数は前月比16.5万人増。市場予想の約5.9万人のおよそ3倍なのだ。失業率は4.1%に下がり、8月・9月の数字も合わせて8.4万人上方修正されたのだ。
景気にとっては文句なしの好材料。でも、投資家にとっては話が少しややこしいのだ。米国のインフレ率は9月に3.7%まで上がっていて、FRB(米連邦準備制度理事会)は利下げどころか12月の利上げまで意識されているのだ。雇用が強いほど「FRBは引き締めをためらわない」と受け止められ、金利が上がり、NASDAQや日本の半導体株には逆風になりやすいのだ。
この記事では、次の3つの問いに答えるのだ。
- 雇用が強いのに、なぜ株価が下がることがあるのか?
- 円安なのに、日本のAI半導体株が売られるのはなぜか?
- 11月10日の米CPI次第で、FRB・NASDAQ・ドル円の見通しはどう変わるか?
11月4日公開の「原油100ドル超、米インフレ3.7%でFRB利下げに暗雲」の続編です。前回は「インフレ」側から見ましたが、今回は雇用の強さと物価の組み合わせが金融政策と株価にどう効くかを整理します。
1米10月雇用統計のポイント
速報値と市場予想
| 指標 | 10月の結果 | 比較 |
|---|---|---|
| 非農業部門雇用者数 | +16.5万人 | 予想+5.9万人(ダウ・ジョーンズ)、WSJ調査では+6.5万人。過去12か月の平均(約4.8万人)の3倍超 |
| うち民間部門 | 約+15.9万人 | 雇用増のほとんどが民間 |
| 失業率 | 4.1% | 9月は4.2% |
| 平均時給 | 38.00ドル | 前月比+0.4%、前年比+3.1%(9月は前月比+0.1%、前年比+3.0%) |
| 過去2か月の改定 | 合計+8.4万人 | 8月:13.3万人→18.6万人(+5.3万人)、9月:2.9万人→6.0万人(+3.1万人) |
出典:米労働統計局(BLS)「The Employment Situation — October 2026」(2026年11月6日公表)の数値を、CNBC・ロイター・WSJなどの報道で確認。市場予想は集計元によって異なります。速報値はこの先の発表で改定されます。
「単月の強さ」より大きかった過去分の上方修正
今回の発表でより重要なのは、8月・9月の数字が大きく上方修正されたことです。9月分は10月2日の初回発表で2.9万人増にとどまり、「雇用の減速」が意識されて10月の利上げ観測が後退するきっかけになりました。その9月が6.0万人に、8月も18.6万人に引き上げられたことで、「夏以降、雇用は減速していた」という見立て自体が崩れた形です。
前月比の雇用者数の増加。棒の長さは18.6万人を基準にした相対値。8月分は初回発表の16.2万人から、9月分発表時に13.3万人へ下方修正されていました。
どの業種で雇用が増えたか
| 業種 | 10月の増加 | 読み方 |
|---|---|---|
| 専門・ビジネスサービス | +7.0万人 | 最大の伸び。企業の外注・人材需要が底堅い |
| ヘルスケア | +4.2万人 | 高齢化による構造的な需要で、景気に左右されにくい |
| 運輸・倉庫 | +2.5万人 | 年末商戦を前にした物流の動き |
| 製造業 | +1.9万人 | 関税・国内回帰の影響を含めて今後も確認したい |
2なぜ「強い雇用」が株式市場の逆風になるのか
「景気が良いのに株が下がる」のは不思議に見えますが、経路をたどると理屈はシンプルです。
- 雇用が予想以上に強い景気後退(リセッション)のリスクは和らぐ
- インフレは3.7%と高止まり「景気を冷やす必要はまだある」とFRBが判断しやすくなる
- 利上げ・高金利の長期化を市場が織り込む米2年債・10年債の利回りが上がる
- 将来の利益に期待する高PER株の価値が目減りする割引率が上がり、NASDAQ・AI関連株・半導体株に逆風
11月6日、市場は実際にどう動いたか
| 市場 | 雇用統計後の動き | 読み方 |
|---|---|---|
| 米10年債利回り | 約4.86%に上昇 | 利上げ観測の再燃で金利は上がった |
| 米2年債利回り | 約4.52%に上昇 | 政策金利の見通しに敏感な2年債も上昇 |
| ドル指数 | 約0.75%高の102.3前後 | 日米・米欧の金利差の拡大を意識したドル買い |
| ドル円 | 1ドル158円台前半(158.2〜158.4円) | 円安方向 |
| NASDAQ総合指数 | 約1.1%高の24,579前後で終了 | 前日(11/5)の約5.5%安からの自律反発 |
利回り・ドル指数・NASDAQはCNBC、Investradeの終値ベースの報道、ドル円はCNBC・GV Wireの報道によります。時刻により値は異なります。
注目したいのは、金利が上がったのに、NASDAQは上がったことです。前日の11月5日に、NASDAQは米中間選挙後のデータセンター規制への警戒から約5.5%も急落していました(詳しくはNASDAQ 5.5%急落の記事)。売られすぎの反動と「景気は強い」という安心感が、金利上昇の重しを上回った形です。
3賃金とインフレ ── 米国の消費は本当に強いのか
仕事は増えている。それでも、米国の家計は物価高に耐えられるのでしょうか。
ここで注意したいのは、10月の平均時給(前年比+3.1%)と9月のCPI(前年比+3.7%)をそのまま引き算してはいけないということです。対象の月が違うためです。同じ9月どうしで比べると、平均時給は前年比+3.0%、CPIは+3.7%で、名目の賃金の伸びが物価を約0.7ポイント下回っていたことになります(単純な差。BLSの「実質所得(Real Earnings)」統計の正式な値とは計算方法が異なります)。10月の同月比較は、11月10日のCPIと同時に公表される実質所得の統計で確かめる必要があります。
| 見方 | 中身 | 消費への意味 |
|---|---|---|
| 雇用者数の増加 | 働く人が増えれば、家計全体の所得の総額は増える | プラス |
| 1人あたりの実質賃金 | 9月時点では、賃金の伸びが物価の伸びに追いついていない | マイナス |
| 物価の中身 | 9月の上昇の中心はガソリン(前年比+34.2%)。コアCPIは+2.6% | 燃料高が家計の余力を削る |
つまり、雇用者数の増加と家計の購買力の改善は同じではありません。働く人の数が増えて総額では消費を支えつつ、一人ひとりの暮らしは燃料高で苦しい ── という二面性があります。今後は、小売売上高、消費者信頼感、クレジットカードの延滞率、労働時間の変化も合わせて確認したいところです。
4FRBは12月に利上げするのか
FRBは10月28日のFOMC(連邦公開市場委員会)で、政策金利を3.75〜4.00%に据え置きました。ただし採決は10対2で、反対した2人(クック理事、ハマック・クリーブランド連銀総裁)は0.25ポイントの利上げを主張しています。次の会合は12月8〜9日です。
| 時点 | 12月の0.25ポイント利上げの確率 | 出所 |
|---|---|---|
| 11月6日、雇用統計の前 | 約70% | ロイター |
| 11月6日、雇用統計の後 | 76.8% | CME FedWatch(CNBCの報道) |
| 11月6日、雇用統計の後 | 約78% | ロイター(金利先物の織り込み) |
確率は金利先物の価格から計算した市場の織り込みで、FRBの予定ではありません。観測の時刻・集計元によって数字は変わります。最新の値はCME FedWatchで確認してください。一部では「利上げ確率80%」とも伝えられていますが、本記事では確認できた数字(約77〜78%)を使っています。
市場の織り込みは「8割近く」まで上がったものの、決まったわけではありません。9月の雇用統計が弱かったときは10月の利上げ観測が一気に後退したように、12月の会合までに出る最後のCPI(11月10日)で見通しは大きく揺れ得ます。
利上げ派・見送り派の論点
| 利上げを後押しする材料 | 見送りを後押しする材料 |
|---|---|
| 雇用は予想を大きく上回り、過去分も上方修正。景気を冷やしても耐えられる | 平均時給は前年比3.1%で、賃金主導のインフレには見えない |
| CPIは3.7%で2%目標から遠い。原油高が長引けば期待インフレに波及しかねない | インフレの中心はガソリン(供給ショック)。コアCPIは2.6%にとどまる |
| 10月会合ですでに2人が利上げを主張 | AI関連株の急落など、金融市場の不安定さが強まっている |
511月10日の米CPIで確認すべき5項目
米10月のCPIは11月10日(火)22時30分(日本時間)に発表予定です(米国は11月1日から標準時のため、米東部時間の午前8時30分は日本時間22時30分)。12月のFOMC前に出る最後のCPIです。
| 確認項目 | 見るポイント |
|---|---|
| 1. 総合CPI(前年比・前月比) | 9月の+3.7%から上がるか下がるか。前月比の勢い |
| 2. コアCPI(前年比・前月比) | 9月の+2.6%。燃料高が食品・エネルギー以外に広がっていないか |
| 3. 住居費・サービス価格 | 賃金の影響を受けやすく、下がりにくい「粘着的」な部分 |
| 4. エネルギー価格 | 10月下旬の原油110ドル前後への上昇がどこまで表れるか |
| 5. 発表後の市場の反応 | 米2年・10年債利回り、ドル円、NASDAQ先物。数字より反応の方向が大事 |
発表日時は経済指標カレンダーの情報によります。BLSの公表スケジュールでも確認してください。市場予想は発表直前に更新されるため、本記事には載せていません。
6米CPI発表後の3つの投資シナリオ
| シナリオ | CPIの結果 | FRB・米金利 | ドル円 | NASDAQ・日本株 |
|---|---|---|---|---|
| ① インフレ再加速 | 市場予想を上回る | 12月利上げがほぼ確実視され、金利上昇圧力 | ドル高・円安圧力 | 高PERの成長株・半導体株に逆風の可能性。輸出株は円安が支え |
| ② 予想どおり | 市場予想と概ね一致 | 利上げ観測は高いまま、大きくは変わらない可能性 | 方向感が分かれる | 金利より、決算や企業ごとの材料が重要に |
| ③ インフレ鈍化 | 市場予想を下回る | 利上げ観測が後退し、金利低下の余地 | ドル安・円高圧力 | 成長株に追い風。輸出株には円高が逆風の可能性 |
相場は事前の織り込み、景気見通し、FRB高官の発言、地政学リスク(中東情勢・原油)でも変わります。上の方向性は条件付きの想定で、確定した予測ではありません。
筆者は、総合CPIはガソリン次第で高止まり、コアは小幅な伸びという②に近い展開を標準と考えます。その場合、12月の利上げ観測は高いまま残り、「強い景気」と「落ち着く物価」が両立するという確信は、まだ持ちにくい状況が続きそうです。試算や見通しは前提によって変わります。投資判断はご自身で行ってください。
7円安なのに日本株が上がらないケース
「円安なら日本株は上がる」と考えがちですが、11月6日の東京市場はそうなりませんでした。日経平均は3,643円13銭安の5万7,434円77銭と、終値として過去3番目の下げ幅で約半年ぶりに6万円を割り込みました。指数への影響が大きいアドバンテストは一時15%を超える下落となりました。きっかけは前日の米国でのAI・半導体株の急落で、雇用統計(日本時間22時30分)は東京市場が閉まったあとの発表です。
この日の値動きは、円安の追い風があっても、米国発のAI・半導体株安がそれを打ち消すことを示しています。円安と日本株の関係は、少なくとも次の3つに分けて考える必要があります。
- 円安の恩恵:自動車など輸出企業の円換算の利益を押し上げる
- 米金利上昇の悪影響:NASDAQ安を通じて、日本のAI・半導体関連株に波及しやすい。円安の原因が「米金利の上昇」なら、追い風と逆風が同時に来る
- 輸入物価の上昇:原油高と円安が重なると、国内消費や内需企業の負担になる
監視したい銘柄
8読者が実際に確認するチェックリスト
- BLSで雇用者数、失業率、平均時給、過去月の改定を確認する
- CME FedWatchで12月FOMCの利上げ確率と、その観測日時を確認する
- 米CPI(11月10日22時30分)の市場予想を発表直前に確認する
- CPI発表直後と米国市場の引け時点で、米2年・10年債利回りを確認する
- ドル円、NASDAQ、SOX指数(米半導体株指数)、日経平均・TOPIXを並べて比べる
- 主要な半導体銘柄の決算・業績見通し(受注・設備投資計画)を確認する
まとめ ── 「強い雇用」と「落ち着く物価」は両立するか
- ▸米10月の雇用者数は16.5万人増で、予想の約3倍。8月・9月も合わせて8.4万人上方修正され、米国経済の底堅さが改めて確認されたのだ。
- ▸でも、雇用が強ければ株価が必ず上がるわけではないのだ。インフレが収まらなければFRBの高金利が長引き、NASDAQや日本のAI半導体株には逆風になり得るのだ。12月の利上げ確率は約77〜78%まで上がったのだ。
- ▸平均時給は前年比3.1%で、賃金が物価を押し上げている証拠はまだ弱い。インフレの中心はガソリンで、コアに広がるかが分かれ目なのだ。
- ▸円安でも日本株が上がるとは限らないのだ。米金利の上昇が原因の円安なら、半導体株には追い風と逆風が同時に来るのだ。
次の米CPIで大切なのは、強い雇用とインフレ鈍化が両立するかという点なのだ。数字だけでなく、発表後の米国債利回り、ドル円、NASDAQ、そして日本の半導体株の反応まで確認したいのだ!
出典と注意
雇用:米労働統計局(BLS)「The Employment Situation — October 2026」(2026年11月6日公表)。数値はCNBC、ロイター、WSJ、Benzingaなどの報道で確認しました(筆者の環境からBLSの原文を直接参照できなかったため、公開後に原文と照合します)。市場予想はダウ・ジョーンズ集計(+5.9万人)とWSJ調査(+6.5万人)で異なります。9月の平均時給は9月分の雇用統計の報道によります。物価:BLS「Consumer Price Index – September 2026」(2026年10月14日公表)。金融政策:FRB「Federal Reserve issues FOMC statement」(2026年10月28日)。利上げ確率:CME FedWatch(CNBCの報道)、ロイター。市場の値動き:CNBC、Investrade、GV Wire。日経平均:NHK、各社の報道。米CPIの発表日時は経済指標カレンダーによります。賃金と物価の比較は筆者の単純計算で、BLSの実質所得統計とは異なります。シナリオは筆者の想定です。本記事は情報提供を目的としたもので、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。