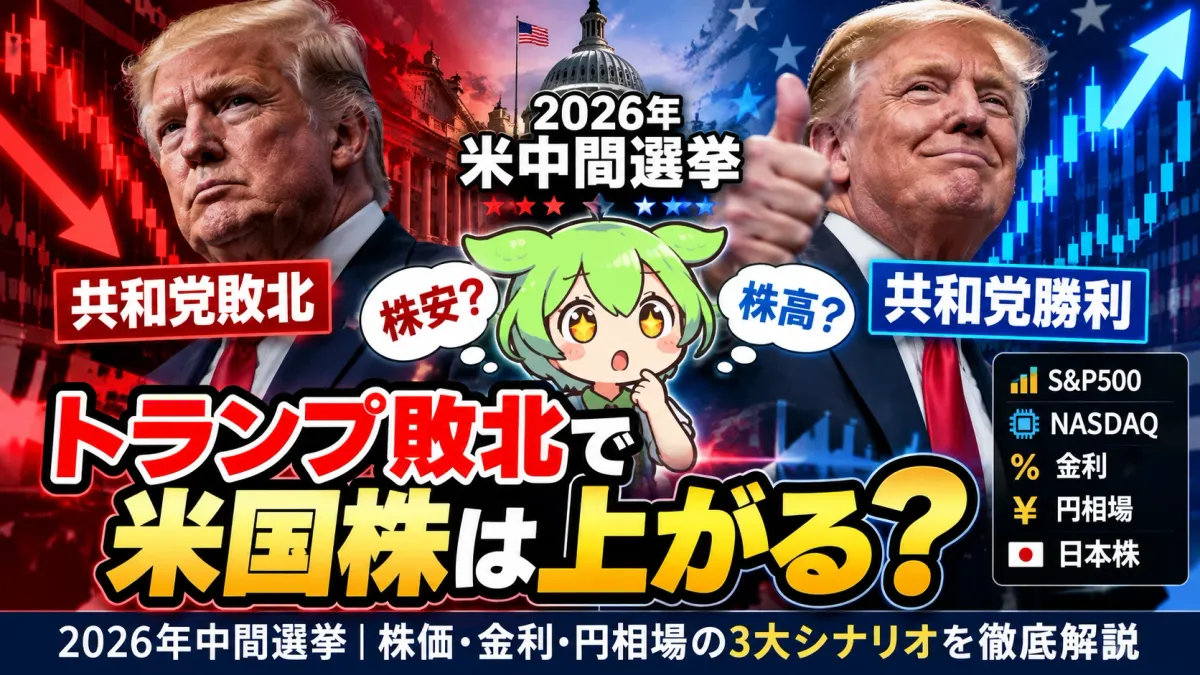
トランプ敗北で米国株は上がる?2026年米中間選挙の3シナリオ ── 民主党の両院奪還6割の織り込みと株価・金利・円相場【2026年10月】
この記事のポイント
- 結論:株価を動かすのは選挙の勝者ではなく「予想とのズレ」。予測市場は民主党の下院奪還を約9割、両院奪還を約6割織り込み済みで、本当のサプライズは約1割の「共和党の両院維持」。
- 過去4回(2006・2010・2018・2022年)はいずれも大統領の党が少なくとも一院を失ったが、S&P500は選挙後6か月で+6.4〜+14.0%とすべて上昇。ただし上昇の多くは同じ時期の金融政策で説明できる。
- 筆者の6か月試算(S&P500):ねじれ+3〜+7%/民主党の両院−2〜+8%/共和党の両院−1〜+5%。米10年債5.10%と利上げ観測が上値を抑える。共和党の両院維持なら円安で日経平均は相対的に有利。
- 関税(232条・301条)や対中輸出規制は大統領の権限で、議会の構成が変わってもすぐには止まらない。次の注目は10/27-28のFOMC、11/3の投票、開票直後の米10年債利回りとドル円。
- 投票日11月3日下院435議席すべて・上院35議席
- 民主党の下院奪還(予測市場)約90%Kalshi 90%・Polymarket 91%(10/19)
- 民主党の両院奪還(予測市場)約62%共和党の両院維持は約10%
- 米10年債利回り5.10%10/16。S&P500は7,659.44
1はじめに ── トランプ敗北は本当に株安要因なのか
2026年11月3日、米国で中間選挙が行われます。「トランプ大統領が負けたら米国株は下がるのでは?」と心配する声をよく聞きますが、まず整理しておきたいのは、中間選挙は大統領を選び直す選挙ではないという点です。トランプ大統領の任期は2029年1月まで続きます。選ばれるのは議会、つまり下院の435議席すべてと、上院100議席のうち35議席です。
今の議会は上下両院とも共和党が多数派です。下院は共和党218・民主党214・無所属1(共和党の会派に所属)・欠員2で、民主党はあと4議席増やせば過半数(218)に届きます。上院は共和党53・民主党47(民主党と行動をともにする無所属2を含む)で、副大統領が可否同数のときに1票を持つため、民主党が多数派になるには差し引き4議席の上積みが必要です。
| 指標 | 最新の数字 | 何を表すか |
|---|---|---|
| トランプ大統領の支持率 | 31%(不支持66%) | Reuters/Ipsos、10月19日発表。本人として過去最低。各社の平均は37%前後 |
| 議会選挙の投票先 | 民主党47%・共和党35% | 同じ調査の登録有権者。「どちらの党の候補に投票するか」 |
| 議席予測モデル | 民主党の下院奪還77%・上院56% | Decision Desk HQ、10月19日。下院は民主党235議席前後の予測 |
| 予測市場の価格 | 民主党の下院奪還約90%・上院約62〜65% | Kalshi・Polymarket、10月19日前後。お金を賭けた人たちの見立て |
支持率・議席予測・予測市場の価格は、それぞれ別の指標です。支持率は「今の評価」、議席予測は世論調査を積み上げた統計モデル、予測市場は「その結果に賭ける値段」で、どれも当選確率そのものではありません。数字は日々変わります。
数字だけを見れば、共和党は苦しい情勢です。では、それは米国株にとって悪い知らせなのでしょうか。結論を先に言うと、株価を動かすのは「誰が勝つか」より「市場の予想とどれだけずれるか」です。民主党の勝利がここまで予想されていれば、その結果が出ても驚きは小さく、むしろ予想に反して共和党が両院を守ったときのほうが、株価・金利・円相場は大きく動く可能性があります。
2シナリオ① ── 民主党が下院を奪還、共和党が上院を維持(ねじれ)
予測市場で約3割を織り込む、2番目に有力な展開です。下院で民主党が多数派になると、予算や税の法案は下院を通らなくなるため、トランプ政権が新しい大型減税や財政支出を法律にするのは難しくなります。
市場にとってのプラス
政策が急に変わる心配が減ること自体を、市場は好むことが少なくありません。追加の減税が通らなければ、国債の発行が膨らむという懸念が和らぎます。米10年債利回りは5%台と高い水準にあり、財政への不安が少しでも後退して長期金利が下がれば、PER(株価収益率)の高い成長株には追い風です。NASDAQに多いAI・ハイテク株は、将来の利益への期待で買われているぶん、金利の低下で評価が上がりやすい特徴があります。
注意したい点 ── 大統領の権限は残る
ただし、ねじれ議会になっても関税・通商・外交の多くは大統領の権限で動きます。2026年2月に連邦最高裁が「国際緊急経済権限法(IEEPA)では関税をかけられない」と判断し、いわゆる相互関税は無効になりました。その後の通商法122条による一時的な関税も7月に期限を迎えています。それでも、鉄鋼・アルミ・銅・自動車・半導体などにかかる通商拡大法232条の関税や、通商法301条の関税は残っていて、これは議会の構成が変わってもすぐには止まりません。対中国の半導体輸出規制も同じです。
「民主党が勝てば関税がなくなる」とは限りません。議会が変えやすいのは予算と税、変えにくいのは大統領が持つ通商・輸出管理の権限です。
3シナリオ② ── 民主党が上下両院を奪還
予測市場で約6割と、いま最も有力と見られている展開です。上下両院とも民主党が握ると、政権が法律を通す力は大きく制限されます。議会による政権への調査も強まるでしょう。
プラスとマイナスが同時に起きる
| 株価に効く経路 | 理由 | |
|---|---|---|
| プラス | 長期金利の低下 | 追加の減税や大型支出が止まり、財政赤字が広がる心配が和らぐ |
| マイナス | 政治の混乱 | 予算の協議がまとまらず、つなぎ予算の失効(政府機関の一部閉鎖)や債務上限をめぐる対立が起きやすくなる |
| マイナス | 規制の強化 | 議会の公聴会などで、大手IT・金融・エネルギーへの監視が厳しくなる可能性 |
どちらが勝るかは、長期金利がどれだけ下がるかと、予算協議の対立がどこまでこじれるかで決まります。政府機関の閉鎖は過去にも何度も起きていますが、株価への影響は一時的だったことが多く、より怖いのは対立が長引いて米国債の格付けや利回りに波及するケースです。逆に、対立が「政権のやりたいことが止まる」程度にとどまるなら、市場は落ち着いて受け止める可能性があります。
ここで忘れてはいけないのが、この結果はすでに6割ほど織り込まれていることです。予想どおりに民主党が両院を取っても、それだけで株価が大きく動くとは限りません。
4シナリオ③ ── 共和党が上下両院を維持
予測市場では約1割と、可能性は低いと見られている展開です。だからこそ、実現したときのサプライズは3つのシナリオの中で最も大きくなります。
政策が続くことへの期待
共和党が両院を守れば、減税・規制緩和・エネルギー開発といった政策が続くという期待が高まります。規制緩和の恩恵を受けやすい銀行株、掘削やLNG(液化天然ガス)輸出の拡大が追い風になるエネルギー株は、政策に反応しやすい業種です。
ただし、金利には逆風
減税の上乗せや財政支出が続くと見られれば、国債の発行が増える、物価が下がりにくくなるという連想から、長期金利が上がりやすくなります。米国では9月の消費者物価指数(CPI)が前年比3.7%と再び上向き、FRB(米連邦準備制度理事会)の利上げも意識されています(米CPIと10月FOMCの記事)。この状況で長期金利がさらに上がれば、NASDAQの高PER銘柄には逆風になります。一方、日米の金利差が広がれば円安・ドル高になりやすく、輸出企業の多い日本株には追い風になり得ます。
5株価・金利・為替の比較 ── 3つのシナリオを1枚の表に
| 投資対象 | ①ねじれ (民主・下院) | ②民主党が両院 | ③共和党が両院 |
|---|---|---|---|
| S&P500 | 中立〜プラス | 不透明 | 中立〜プラス |
| NASDAQ | 金利が下がれば追い風 | 金利と規制しだい | 金利の上昇に警戒 |
| 米国債 | 買われる余地 | 予算協議しだい | 利回り上昇(価格下落)のリスク |
| ドル円 | 円高方向の余地 | 不透明 | ドル高・円安方向の余地 |
| 日本株 | 円高に警戒 | 不透明 | 円安なら追い風 |
| 市場の織り込み | 約28% | 約62% | 約10%(サプライズ) |
方向感は、それぞれの議会構成でとられそうな政策を前提にした大まかな整理です。FRBの金融政策、景気、企業業績、原油価格などによって逆転することがあります。
6AI・半導体と主要銘柄への影響
「共和党が勝てばハイテク株に追い風」「民主党が勝てば規制で逆風」と単純に分けられないのが、今回の難しいところです。銘柄ごとに政策の影響・金利の影響・業績の影響を分けて見ます。
| 銘柄 | 政策の影響 | 金利の影響 | 業績の影響 |
|---|---|---|---|
| NVIDIA(NVDA) | 対中輸出規制は大統領の権限と超党派の対中強硬姿勢で決まり、議会の構成で緩むとは限らない | 大 | 大手クラウドのAI設備投資が続くかどうか |
| TSMC(TSM) | 232条の半導体関税、米中関係と台湾をめぐるリスク | 中 | 米アリゾナ工場など米国内の設備投資の負担 |
| パランティア(PLTR) | 国防予算と政府契約。予算協議がこじれると新しい契約が遅れやすい | 非常に大 | 政府・民間でのAI導入の広がり |
| アルファベット(GOOGL) | 独占禁止法の訴訟は裁判所で進む。大手ITへの厳しさは両党共通 | 中 | AI投資を広告・クラウドの収益で回収できるか |
| エクソンモービル(XOM) | 共和党が勝てば掘削・LNG輸出の拡大期待。ただし許認可の多くは政権の権限 | 小 | 原油価格。中東情勢と需給の影響のほうが大きい |
「金利の影響」は、長期金利が動いたときの株価の振れやすさの目安(筆者の判断)です。PERが高く、利益の多くを将来に期待されている銘柄ほど大きくなります。
NVIDIA・TSMC ── 選挙より「輸出規制」と「設備投資」
NVIDIAの中国向けAI半導体は、米政府が売れる製品を決め、中国政府が買ってよいかを決める、という二重の綱引きになっています(H200と中国の記事、米国の輸出規制の記事)。対中強硬は両党に共通していて、共和党が勝っても規制が緩むとは限らず、民主党が勝っても強まるとは限りません。両社の株価を左右するのは、むしろ大手クラウドがAIへの投資を続けるかどうかと、長期金利の水準です。
パランティア ── 金利に最も敏感
パランティアは売上の約60倍という高い評価で取引されていて(パランティアの株価分析の記事)、長期金利の上下に大きく反応します。国防予算そのものは両党とも削りにくい分野ですが、予算の成立が遅れて「つなぎ予算」が続くと、新しい事業の契約が後ろにずれることがあります。
7過去の中間選挙では株価はどう動いたか
2006年・2010年・2018年・2022年の4回について、S&P500の終値で「選挙前1か月」「選挙後1か月」「選挙後6か月」の騰落率を同じ定義で計算しました。注目したいのは、4回とも大統領の党が少なくとも一院で多数派を失ったことです。
| 選挙日 | 選挙の結果 | 同じ時期の金融政策・景気 | 選挙後6か月 |
|---|---|---|---|
| 2006年11月7日 | 民主党が上下両院を奪還 | FRBは6月に利上げを止め、5.25%で据え置き | +9.2% |
| 2010年11月2日 | 共和党が下院を奪還、上院は民主党 | 選挙の翌日にFRBが量的緩和の第2弾(QE2)を決定 | +14.0% |
| 2018年11月6日 | 民主党が下院を奪還、上院は共和党 | FRBの利上げと米中貿易摩擦。12月に株価が急落 | +6.4% |
| 2022年11月8日 | 共和党が下院を奪還、上院は民主党 | FRBの大幅利上げが続く中、選挙2日後のCPIが予想を下回り急反発 | +8.1% |
4回とも、選挙後6か月のS&P500はプラスでした。政権与党の「敗北」が、そのあとの株安につながったケースは1つもありません。米トゥルイスト(Truist)によると、1946年以降、中間選挙から1年後のS&P500はすべてプラスです。
ただし、ここから「中間選挙のあとは必ず上がる」と考えるのは早計です。2010年はQE2、2022年は物価の山越えと、上昇の大きな部分は同じ時期の金融政策や物価で説明できます。逆に、FRBが利上げを続けていた2018年は、選挙後1か月で−2.2%と下げ、12月にかけて急落しました。米調査会社ルーソルドは、今年の状況は「FRBの引き締めが株価を動かした2018年・2022年に近い」と指摘しています。
4回に共通するのは、選挙が終わると「結果が読めない」という不安が消えることです。市場が嫌うのは政権の敗北そのものではなく、どちらに転ぶかわからない不確実性ではないか──これが過去の動きから読み取れる仮説です。
8最大の論点 ── 市場はトランプ敗北を織り込んでいるのか
ここまでの材料を並べると、答えは「かなりの部分を織り込んでいる」です。民主党の下院奪還は予測市場で約9割、統計モデルでも8割近く。上院を含めた両院奪還も6割前後です。英バークレイズによると、開票翌日(11月4日)のS&P500の予想変動幅はオプション市場で上下0.8%程度にとどまっています。市場は選挙を「大きく荒れる材料」とは見ていないということです。
| 結果 | 市場の驚き | 起こりやすい反応 |
|---|---|---|
| ②民主党が両院 | 小さい | 予想どおり。財政不安の後退で長期金利がやや下がるか、予算対立への警戒が出るか |
| ①ねじれ | やや小さい | 上院を共和党が守ったことへの安心感と、政策の急変が止まる安心感が重なる |
| ③共和党が両院 | 大きい | 長期金利の上昇・ドル高(円安)が先に動き、NASDAQの高PER銘柄が売られやすい。銀行・エネルギー・日本の輸出株は買われやすい |
もう1つ大事なのは、上院の結果がすぐに決まらない可能性です。接戦の州では開票に数日かかることがあり、ジョージア州のように過半数に届く候補がいないと12月に決選投票になる州もあります。「結果が出ない」状態が長引くこと自体が、株価の重しになり得ます。
株価を動かすのは選挙の勝者ではなく、市場の予想と現実のズレだ。
9独自試算 ── 選挙後1か月・6か月の変動レンジ
3つのシナリオごとに、S&P500・NASDAQ総合指数・日経平均の「選挙後1か月」「選挙後6か月」の変動レンジを、前提を明示したうえで試算しました。目標株価ではなく、「この前提ならこのくらいの幅」という目安です。
試算の前提
| 前提(6か月) | ①ねじれ | ②民主党が両院 | ③共和党が両院 |
|---|---|---|---|
| 米10年債利回りの変化 | −0.2〜0pt | −0.3〜+0.1pt | +0.1〜+0.4pt |
| リスクプレミアム(政治の混乱) | 変わらず | 上昇(PERを0〜3%押し下げ) | 変わらず |
| 1株利益(EPS)の修正 | +3〜+5% | +2〜+5% | +3〜+6% |
| ドル円 | 0〜5円の円高 | 0〜7円の円高 | 0〜5円の円安 |
計算の目安:米10年債利回りが0.1ポイント下がるとS&P500のPERが約1%上がる(NASDAQは1.5倍)と仮定。日経平均は、ドル円が1円円高になると主要企業の利益が約0.5%減ると仮定。いずれも筆者の仮定で、実際の感応度は局面によって大きく変わります。
試算結果
| シナリオ | 期間 | S&P500 | NASDAQ | 日経平均 |
|---|---|---|---|---|
| ①ねじれ | 1か月 | −2〜+3% | −3〜+4% | −3〜+3% |
| 6か月 | +3〜+7% | +4〜+10% | +1〜+6% | |
| ②民主党が両院 | 1か月 | −3〜+3% | −4〜+4% | −4〜+3% |
| 6か月 | −2〜+8% | −3〜+12% | −4〜+6% | |
| ③共和党が両院 | 1か月 | −4〜+2% | −6〜+2% | −2〜+4% |
| 6か月 | −1〜+5% | −2〜+6% | +1〜+8% |
6か月は「EPSの修正+金利によるPERの変化+リスクプレミアムの変化(日経平均は為替の影響も)」を足し合わせて丸めた値。1か月は過去4回の選挙後1か月(−2.2〜+3.5%)を土台に、サプライズの大きさで幅を広げました。10月16日の終値(S&P500 7,659.44、米10年債5.10%、ドル円158円前後)を起点とします。
読み取れるのは3点です。まず、6か月のレンジはどのシナリオでも過去4回の平均(+9.4%)を下回ります。米10年債が5%台と高く、FRBの利上げも意識されているためで、2010年のような金融緩和の追い風はありません。次に、振れ幅が最も大きいのは、最も有力な②です。金利が下がれば上に、予算対立がこじれれば下に、と両方向の材料を抱えているからです。最後に、③は米国株の上値が重い一方、円安を通じて日経平均には相対的に有利という、日米で逆の結果になり得ます。
試算は公開情報と筆者の仮定にもとづくもので、将来の株価を保証するものではありません。前提が変われば結果も変わります。投資判断はご自身で行ってください。
10投資家は何を確認すべきか
| タイミング | チェック項目 | 見るポイント |
|---|---|---|
| 選挙前 | 接戦州・選挙区、議席予測、予測市場、VIX | 共和党の両院維持の確率が1割から上がっていないか。VIX(10/16は20.07)が高止まりしていないか |
| 開票直後 (日本時間11/4〜) | 米10年債利回り、NASDAQ先物、ドル指数 | 最初に反応するのは債券と為替。利回りが急に上がれば③のサプライズを疑う |
| 選挙翌週 | ドル円、半導体指数、業種別の騰落率 | 銀行・エネルギーと、ハイテク・高PER株のどちらが買われているか |
| 2027年初め | 新しい議会の予算・税制・規制の方針 | 新議会は1月3日に始まる。予算の協議や債務上限の扱い |
注意すべきイベント
| 日付 | イベント | 見るポイント |
|---|---|---|
| 10月27〜28日(予定) | 米FOMC | 利上げの有無と、長期金利・ドル円の反応 |
| 10月29〜30日(予定) | 日銀の金融政策決定会合 | 日米の金利差と円相場 |
| 11月3日 | 米中間選挙の投票 | 大勢がわかるのは日本時間4日の午後以降。上院は数日かかることも |
| 11月上旬〜 | 米10月雇用統計・10月CPI | 選挙後の金利の方向を決めるのは、結局は物価と雇用 |
| 12月(予定) | 決選投票(州による)・米FOMC | 上院の最終的な議席と、年内の利上げの有無 |
| 2027年1月3日 | 新しい議会が始まる | 予算・税制・規制の方針 |
日程は10月20日時点の公表・例年の時期をもとにしています。変更される場合があります。
11米国株・日本株に投資するなら ── 証券会社と関連記事
S&P500やNASDAQの動きに乗るなら、投資信託やETF(上場投資信託)で指数ごと持つ方法と、個別の米国株を買う方法があります。選挙の前後は値動きが荒くなりやすいので、一度にまとめて買わず、時期を分けて買う、1つの国・1つの業種に集中しないといった工夫が大切です。米国株は為替の影響も受けるため、円高になれば円での評価額は目減りします。
| 証券会社 | 日本株の売買手数料 | 米国株の売買手数料 | ひとこと |
|---|---|---|---|
| SBI証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 米国株・米国ETFの取扱いが多い。NISA対応 |
| 楽天証券 | 国内株の売買手数料0円(条件あり) | 約定代金の0.495%(上限22ドル) | 楽天ポイントが貯まる・使える |
| マネックス証券 | 条件は公式サイトで確認 | 約定代金の0.495%(上限22ドル) | 米国株の時間外取引や分析ツールが充実。開票直後の値動きにも対応しやすい |
| 松井証券 | 1日50万円まで0円 | 約定代金の0.495%(上限22ドル) | 電話サポートが手厚い |
手数料は税込。2026年6月時点の各社公表・比較サイトの情報をもとに作成しています。手数料やキャンペーンは頻繁に変わるため、口座開設前に各社の公式サイトで最新情報を確認してください。
長期金利と株価の関係はS&P500と米10年債の綱引きの記事、FRBの利上げ観測は米CPI3.7%の記事で詳しく取り上げています。金融政策と金利・為替の動きは、シリーズ「中央銀行ウォッチ」で継続して追っています。銘柄ごとの記事はNVIDIA/TSMC/パランティアの銘柄ページにまとめています。選挙のあとには、この記事の予想と実際の結果を比べる検証記事をお届けする予定です。
結論 ── 勝者の予想より「想定外」に備える
- ▸中間選挙は大統領を選び直す選挙ではない。焦点は、共和党が上下両院の多数派を守れるか。予測市場は民主党の下院奪還を約9割、両院奪還を約6割織り込んでいる。
- ▸過去4回(2006・2010・2018・2022年)は、いずれも大統領の党が負けたが、選挙後6か月のS&P500は+6.4〜+14.0%とすべて上昇。ただし上昇の多くは同じ時期の金融政策で説明できる。
- ▸関税(232条・301条)や輸出規制は大統領の権限で、議会の構成が変わってもすぐには止まらない。議会が変えやすいのは予算と税。
- ▸筆者の試算では、6か月のS&P500はねじれで+3〜+7%、民主党の両院で−2〜+8%、共和党の両院で−1〜+5%。米10年債5.1%と利上げ観測が上値を抑える。
- ▸結論:本当のサプライズは約1割の「共和党の両院維持」。政党で株高・株安を決めつけず、開票直後の長期金利とドル円から波及の経路を読むのが大切。
トランプ大統領が負けたら米国株は下がるのか? 過去の例と市場の織り込みを見る限り、「負けること」そのものはそれほど怖くありません。怖いのは、誰も予想していなかった結果と、結果が決まらない時間です。投資判断の前には、分散・保有期間・リスク許容度をもう一度確かめておきましょう。
出典と注意
議席数:Congress Countdown、Ballotpedia(10月19日時点)。支持率・投票先:Reuters/Ipsos(10月19日発表、登録有権者)、Silver Bulletin。議席予測:Decision Desk HQ(10月19日更新)。予測市場:Kalshi、Polymarket(10月15〜19日の価格)。関税:連邦最高裁判決(2026年2月20日)、米国法曹協会(ABA)、Baker Donelson、Thomson Reuters の解説。市場の見方:Bloomberg(10月1日・7日・12日)、Yahoo Finance、Rallies.ai。10月16日の市場データ:Yahoo Finance、Investing.com などの市況記事。過去の騰落率はS&P500の終値(配当なし)から筆者が計算したもので、基準日の取り方により数値が変わります。予測市場の価格は参加者の売買で決まる値段で、客観的な当選確率ではありません。記載内容は2026年10月20日時点の情報に基づきます。特定の銘柄の売買を勧めるものではありません。投資判断はご自身の責任で行ってください。
関連記事
本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。